其他变动抵销
一、功能概述
1、功能描述
除往来及现金流抵销、交易抵销、少数股东损益以外的其他抵销事项的界面,在这里可以
设置:数据指标及取数规则、设置凭证模板
生成:其他变动抵销分录
举例说明:内部往来计提坏账准备及递延所得税、母公司支付子公司投资款、子公司计提盈余公积、子公司向母公司分配股利等
2、功能路径
【合并报表】-【其他变动抵销】
3、流程说明
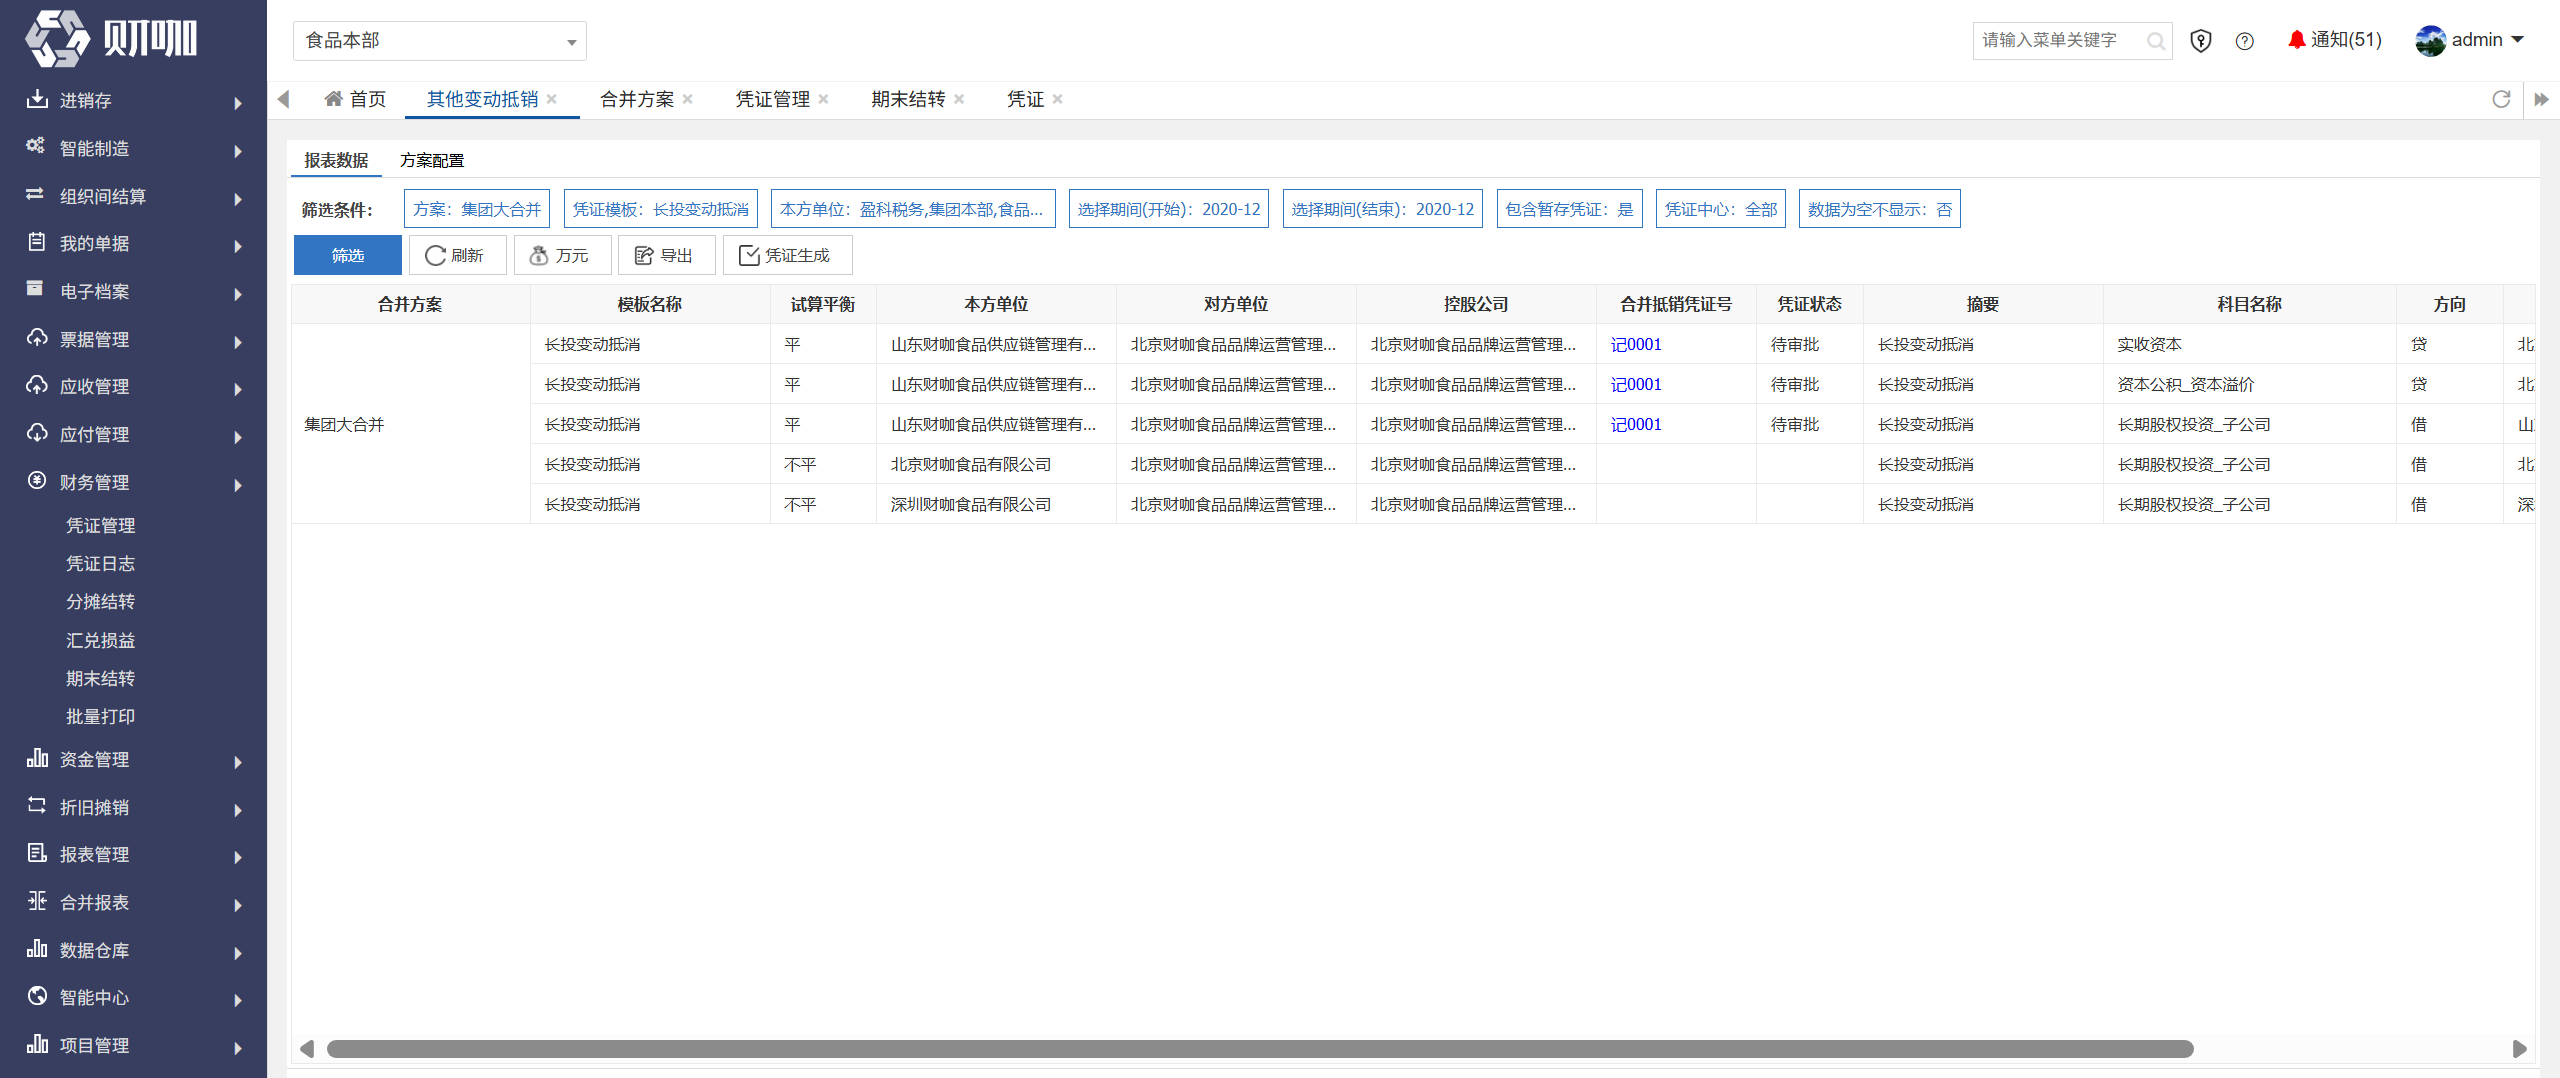
二、界面总览
三、操作指引
(一)数据指标
1、新增数据指标
点击需设置的合并方案
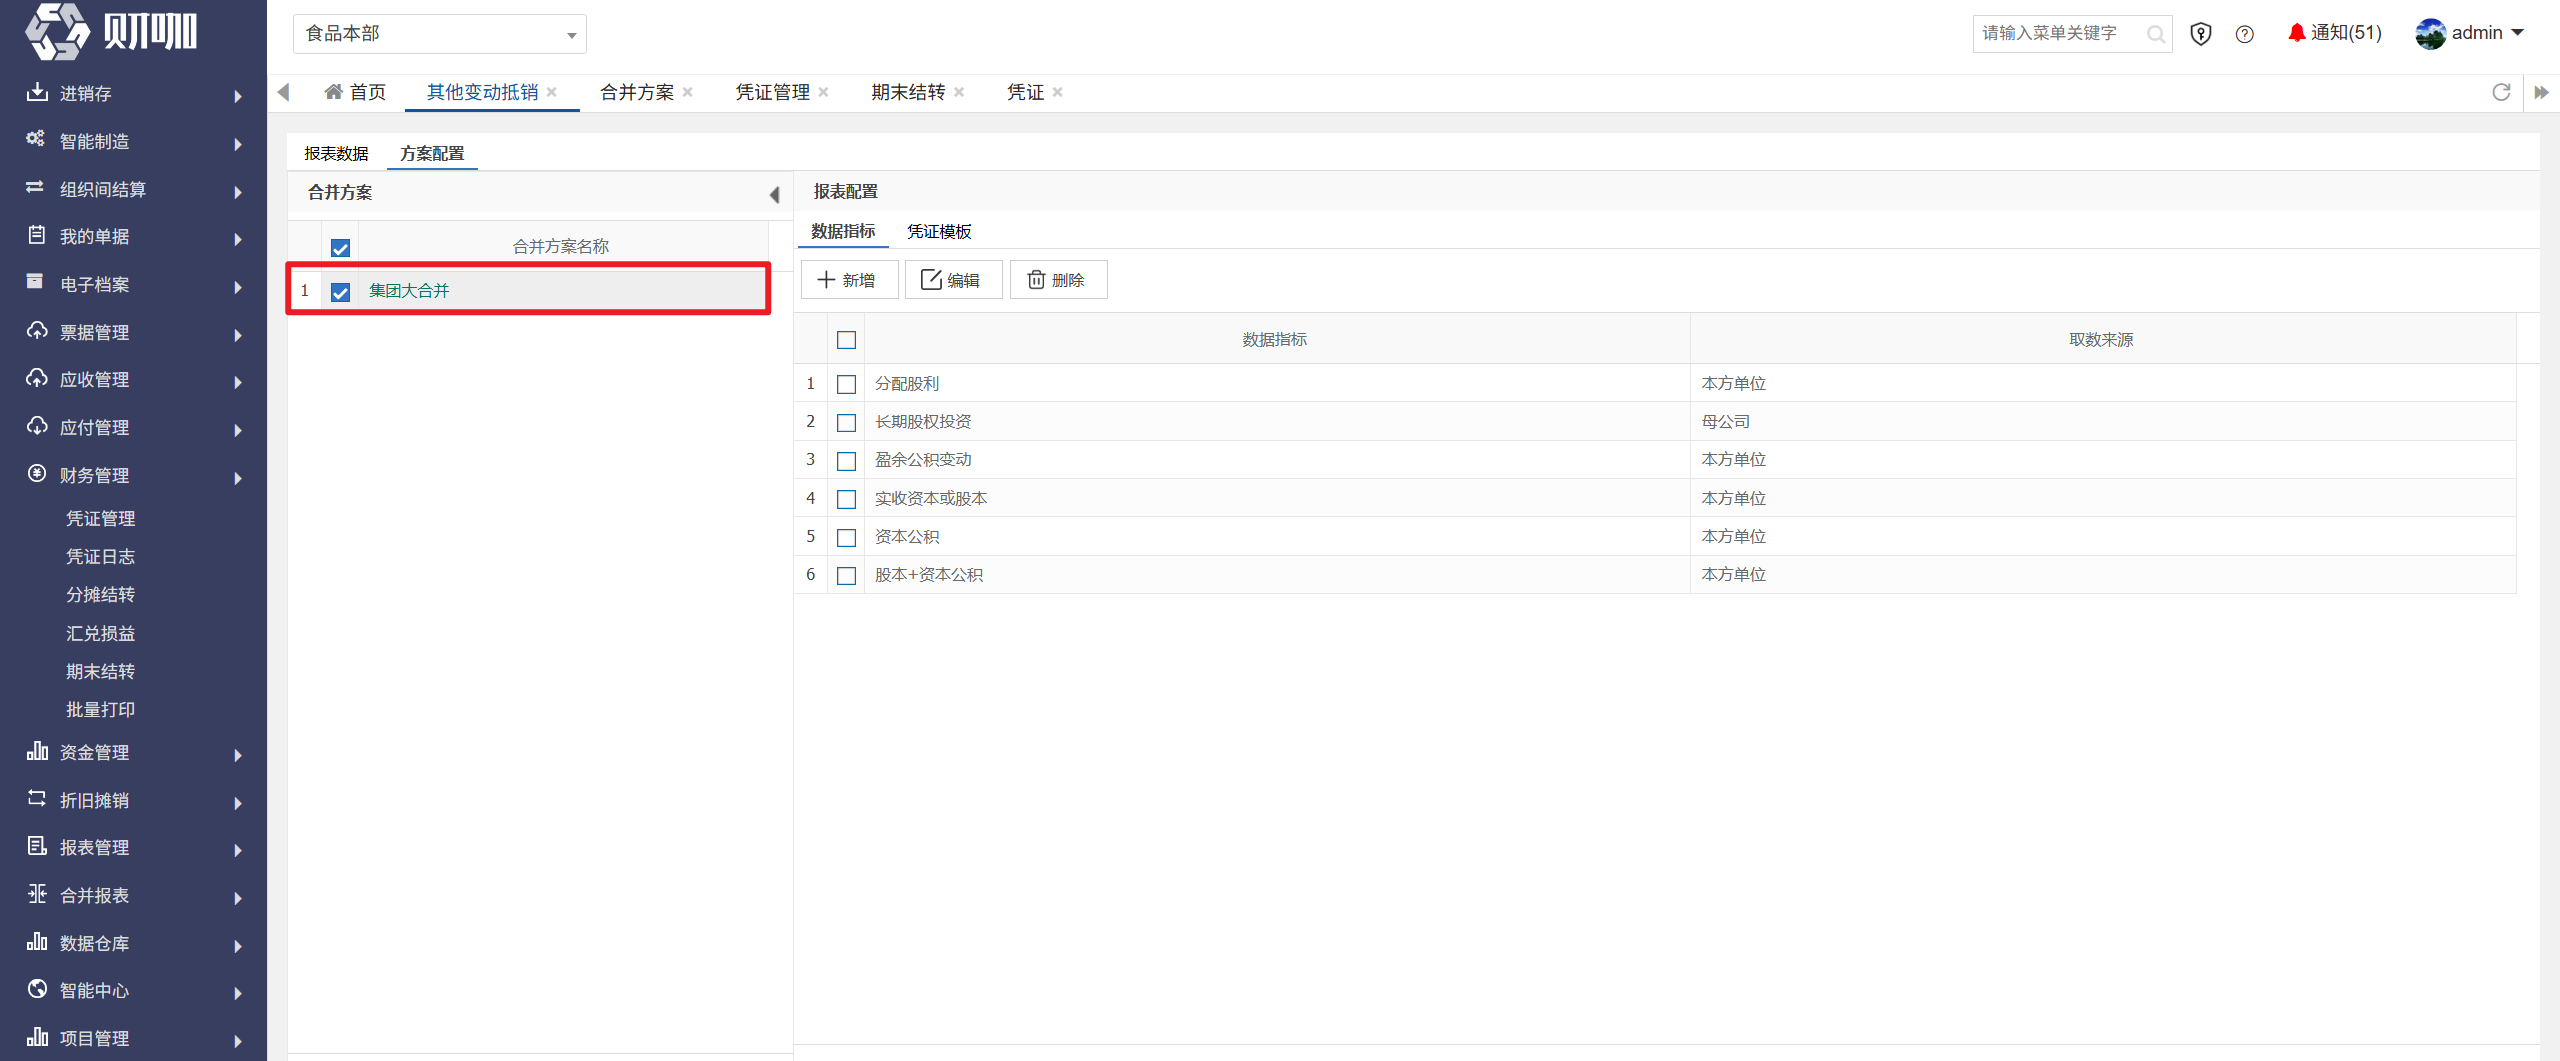
注意:这里列示的合并方案,是在合并报表-合并方案中设置的合并方案名称
点击”数据指标“
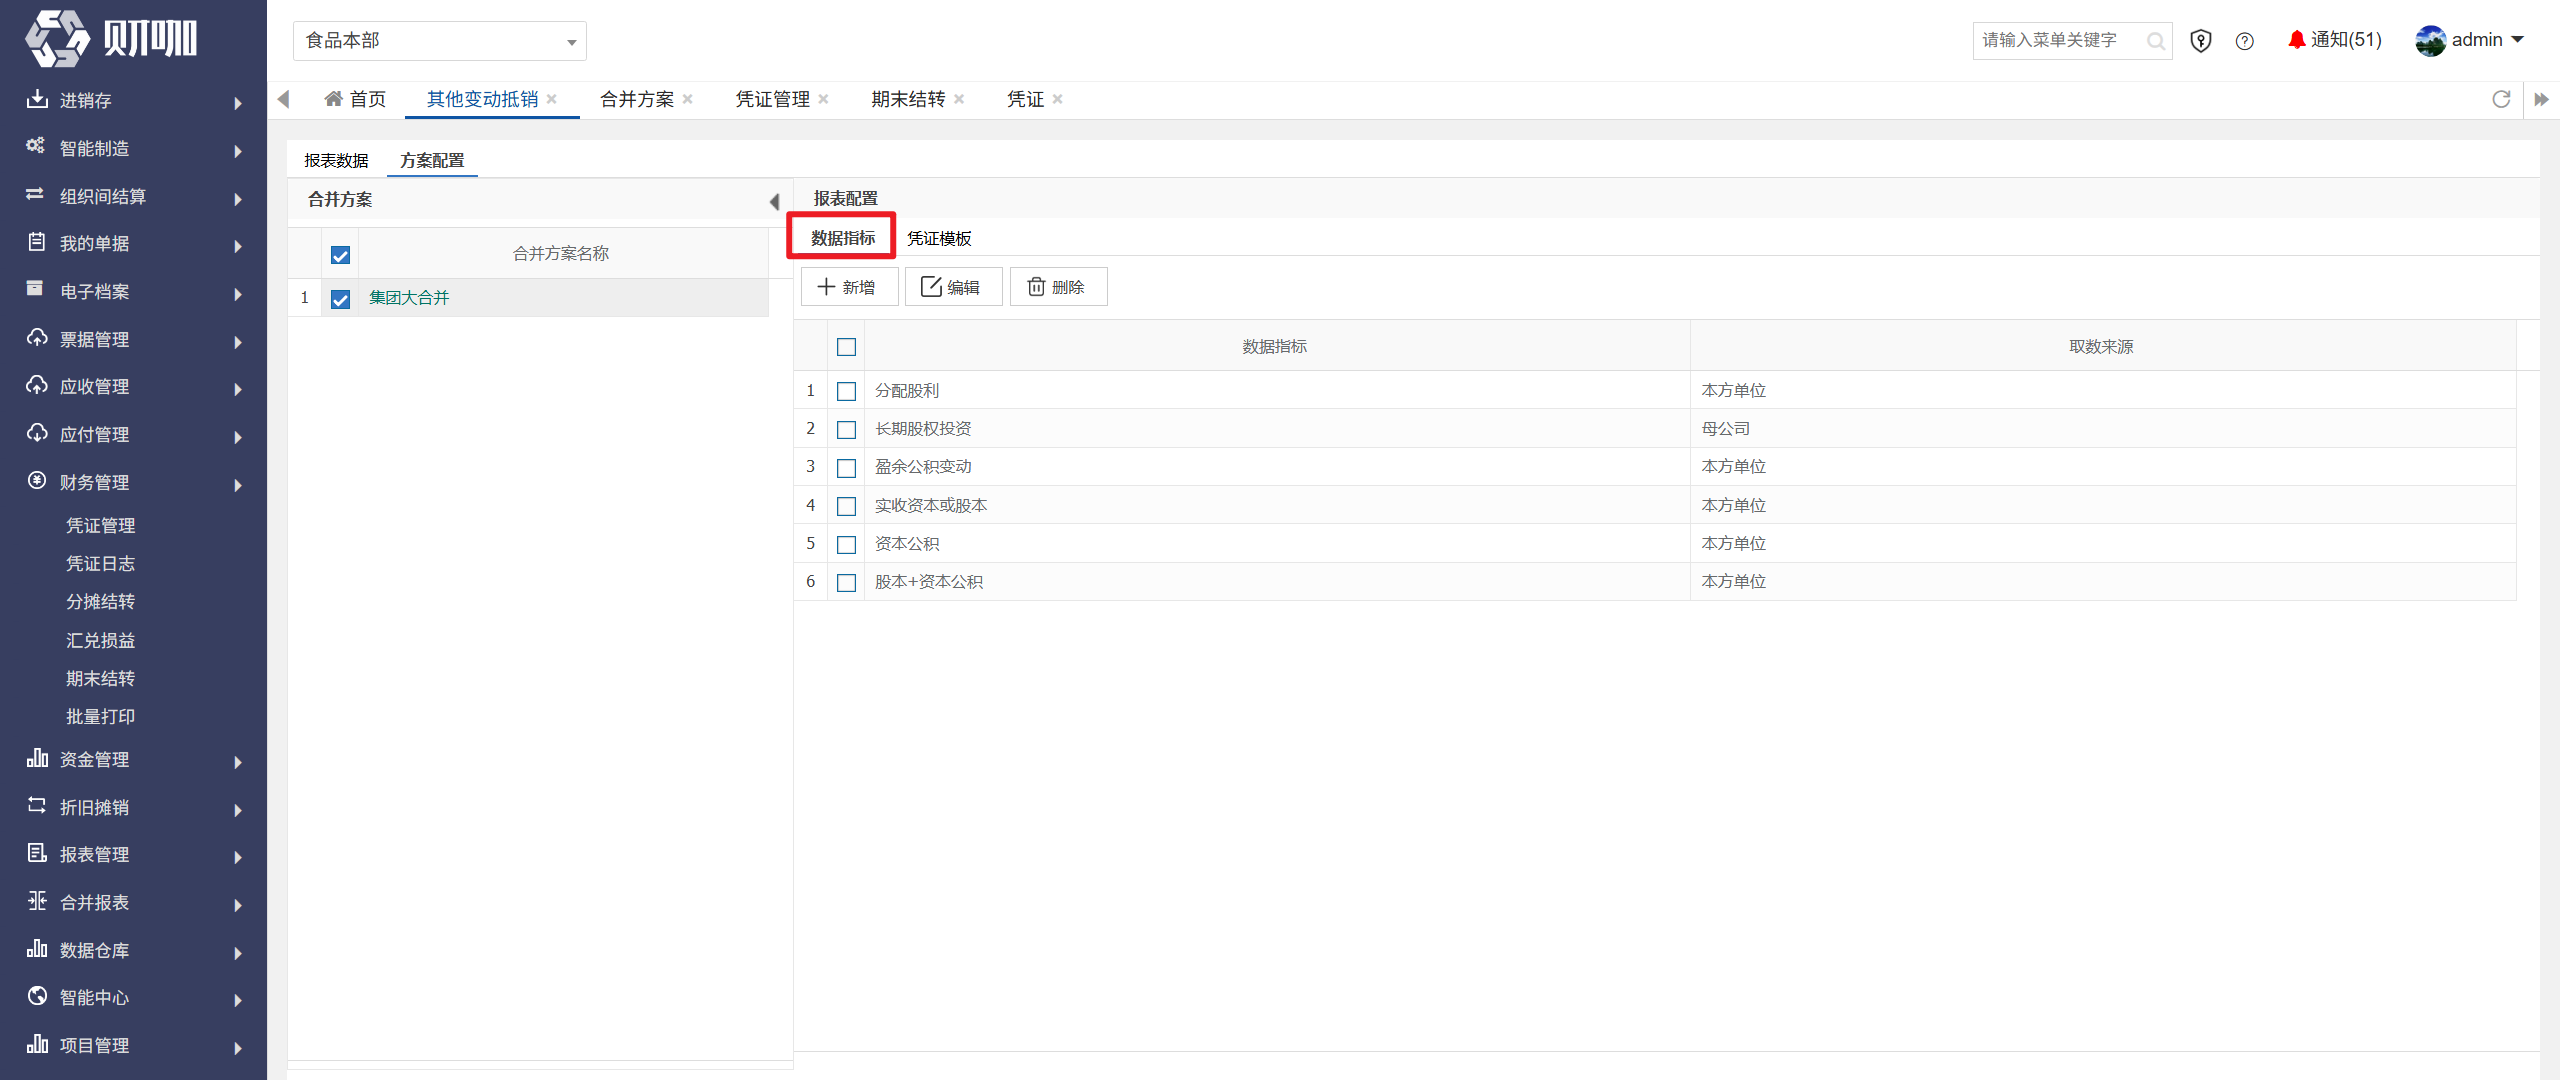
点击”新增”
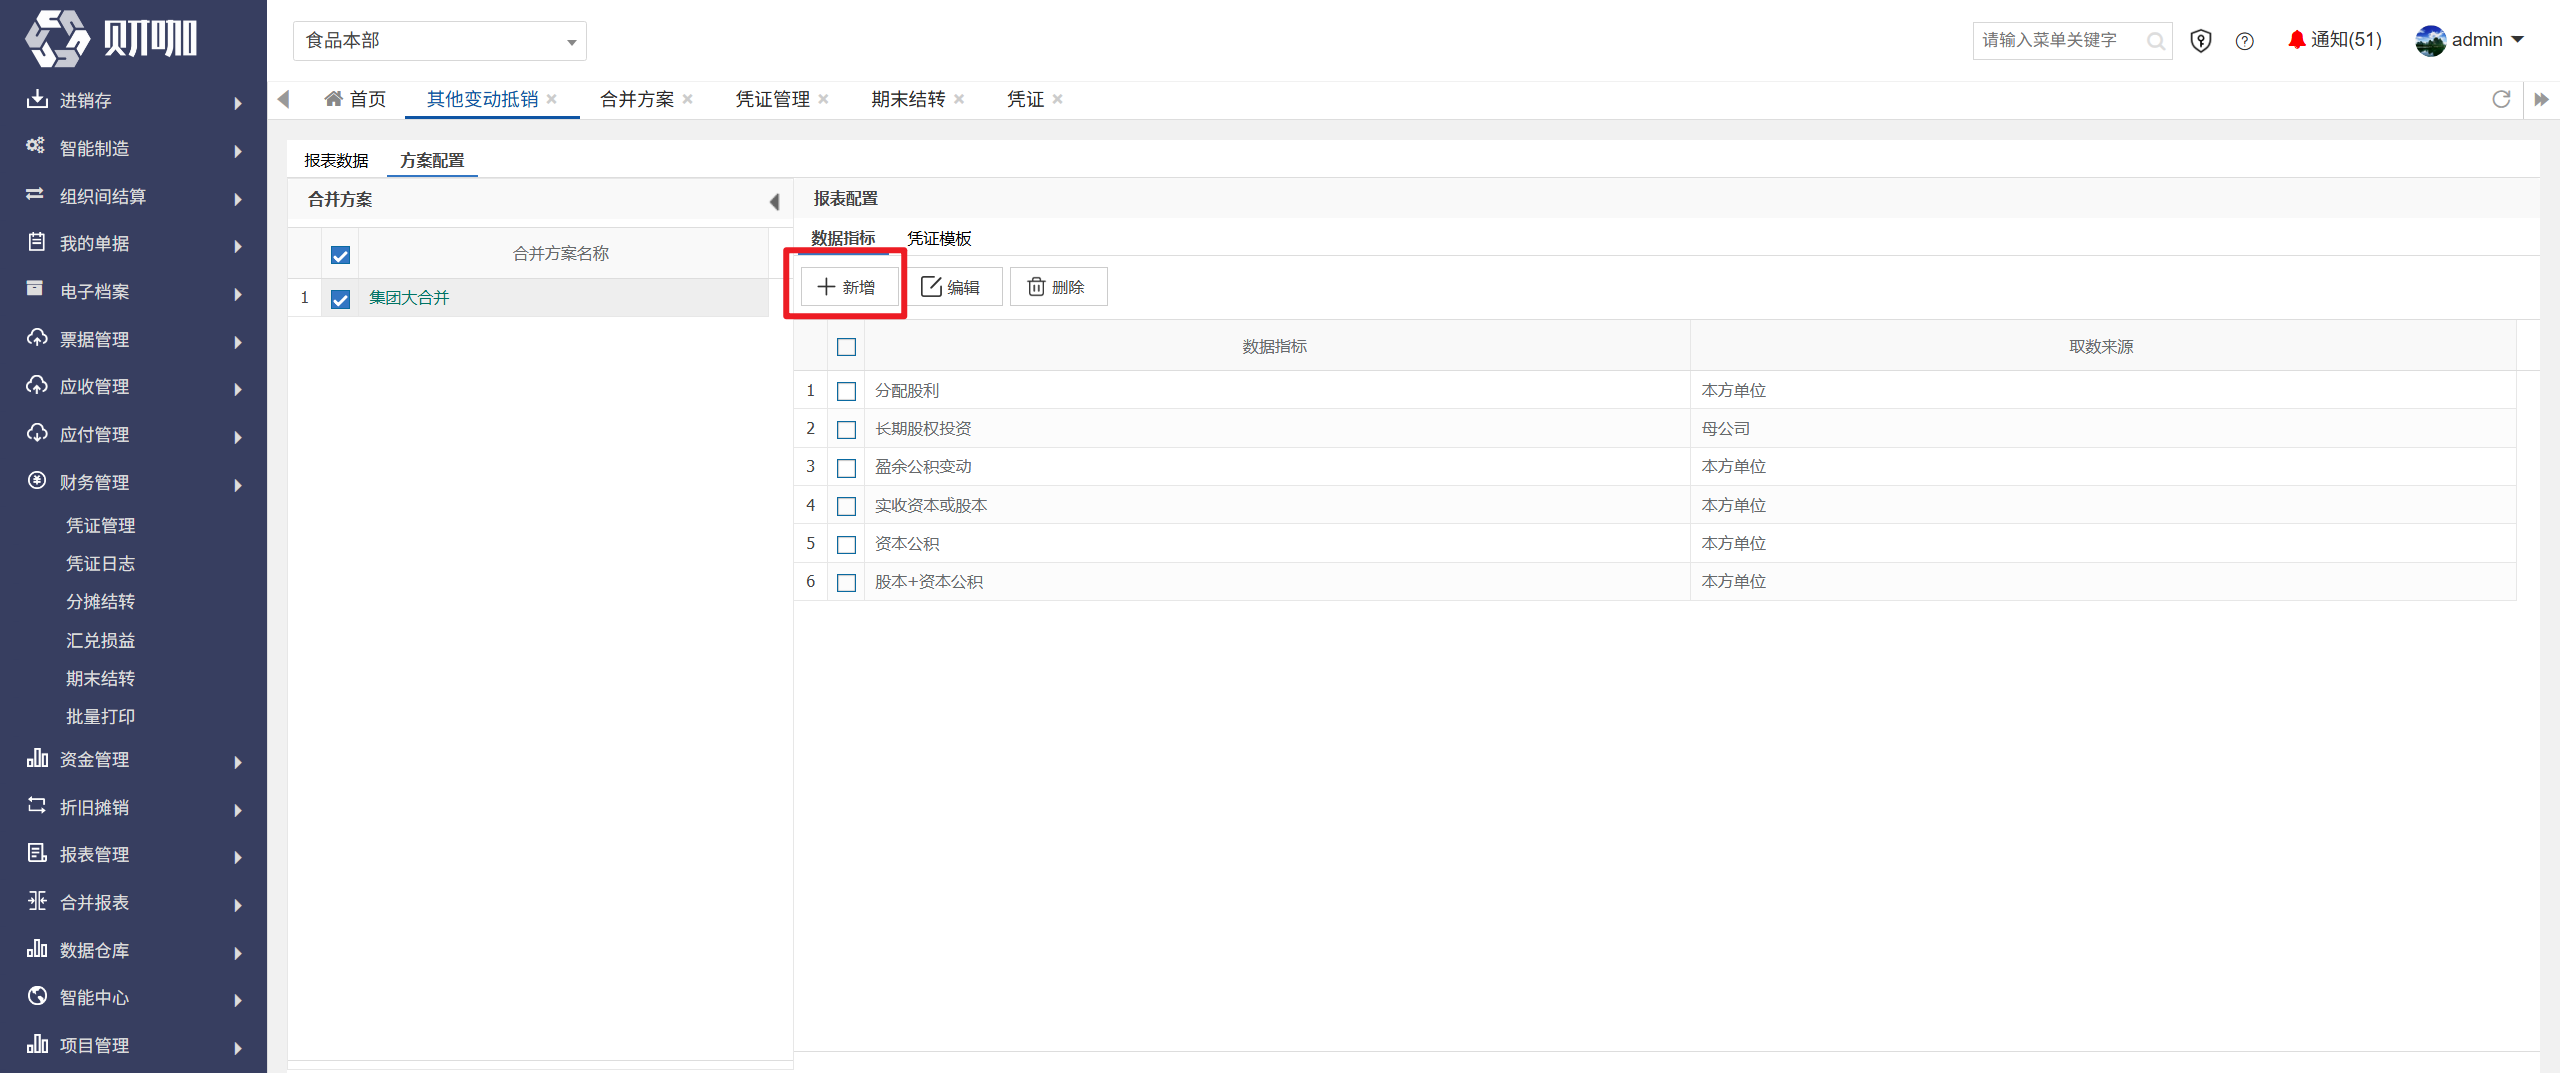
2、设置基础信息
在弹出界面设置基础信息,设置方法如下:
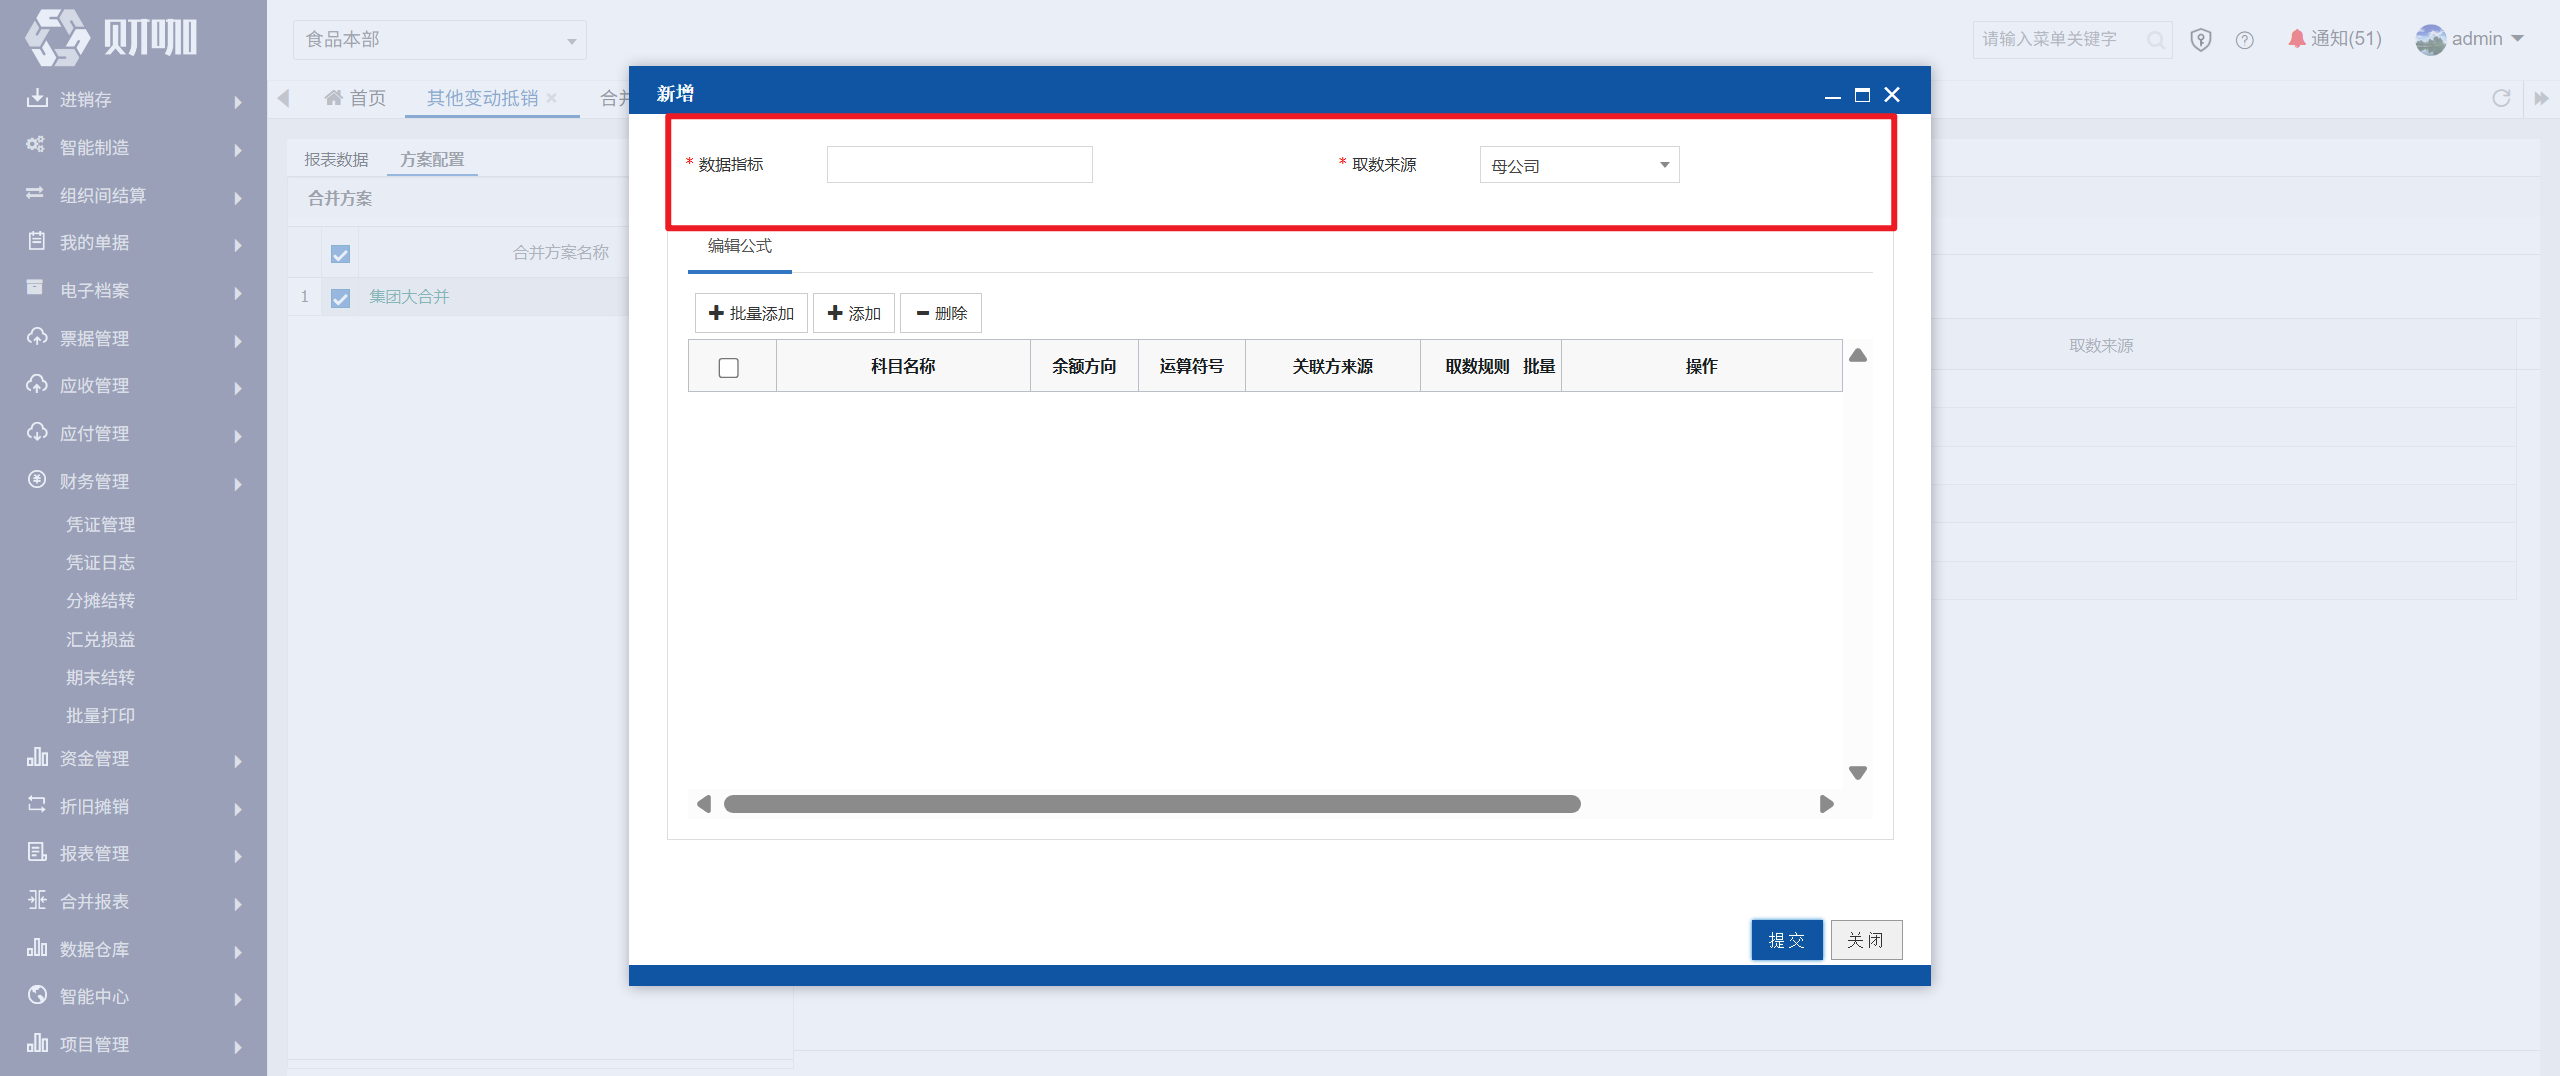
(1)数据指标
必填,设置数据指标名称,设置后,可在设置凭证模板时进行选择,即凭证模板的数据来源
(2)取数来源
必选,可选母公司、本方单位
本方单位:直接在“我的账簿”中取数
母公司:追溯到“我的母公司账簿”去取数
举例说明:母公司(食品本部)支付子公司(供应链)投资款1,000,000.00元
母公司的记账凭证如下:
借:长期股权投资_子公司 1,000,000.00
贷:银行存款 1,000,000.00
子公司的记账凭证如下:
借:银行存款 1,000,000.00
贷:实收资本 800,000.00
资本公积_股本溢价 200,000.00
在合并账簿中,需要将上述发生事项生成抵销凭证
借:长期股权投资_子公司 -1,000,000.00
贷:实收资本 -800,000.00
资本公积_股本溢价 -200,000.00
由于在系统中,需要查询并匹配母公司、子公司之间的挂账数据,其中:实收资本、资本公积科目,可以从本公司(也就是供应链公司)直接取数,而长期股权投资科目,要去母公司(也就是食品本部)取数,并且查询辅助核算是供应链公司的数据。
因此:实收资本科目的数据来源配置为”本公司”、长期股权投资的数据来源配置为”母公司”
3、设置取数公式
(1)设置路径
路径一:点击“添加”
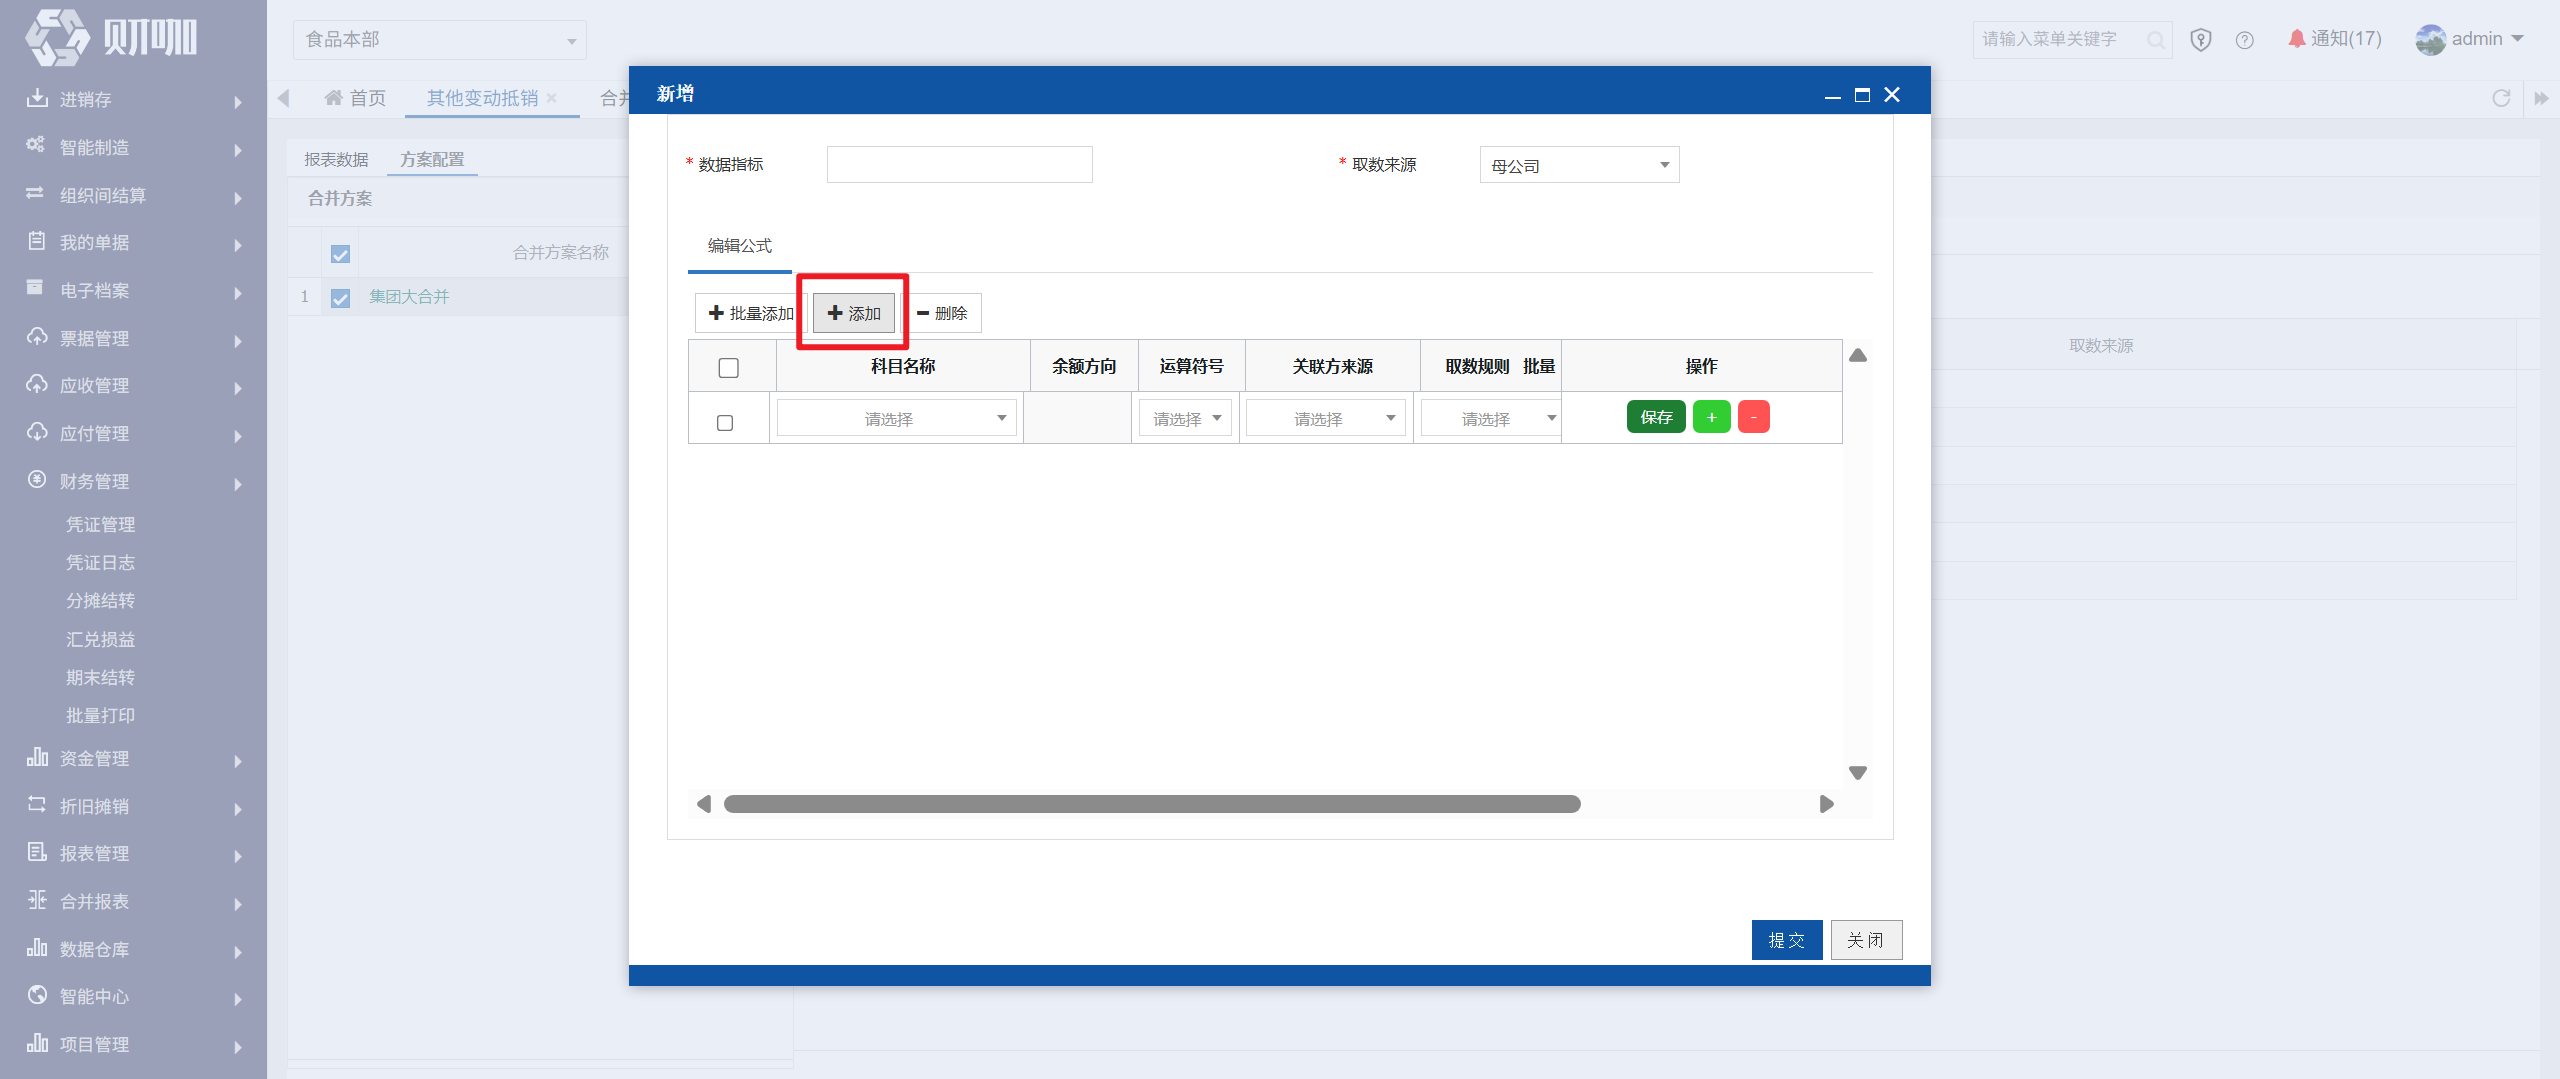
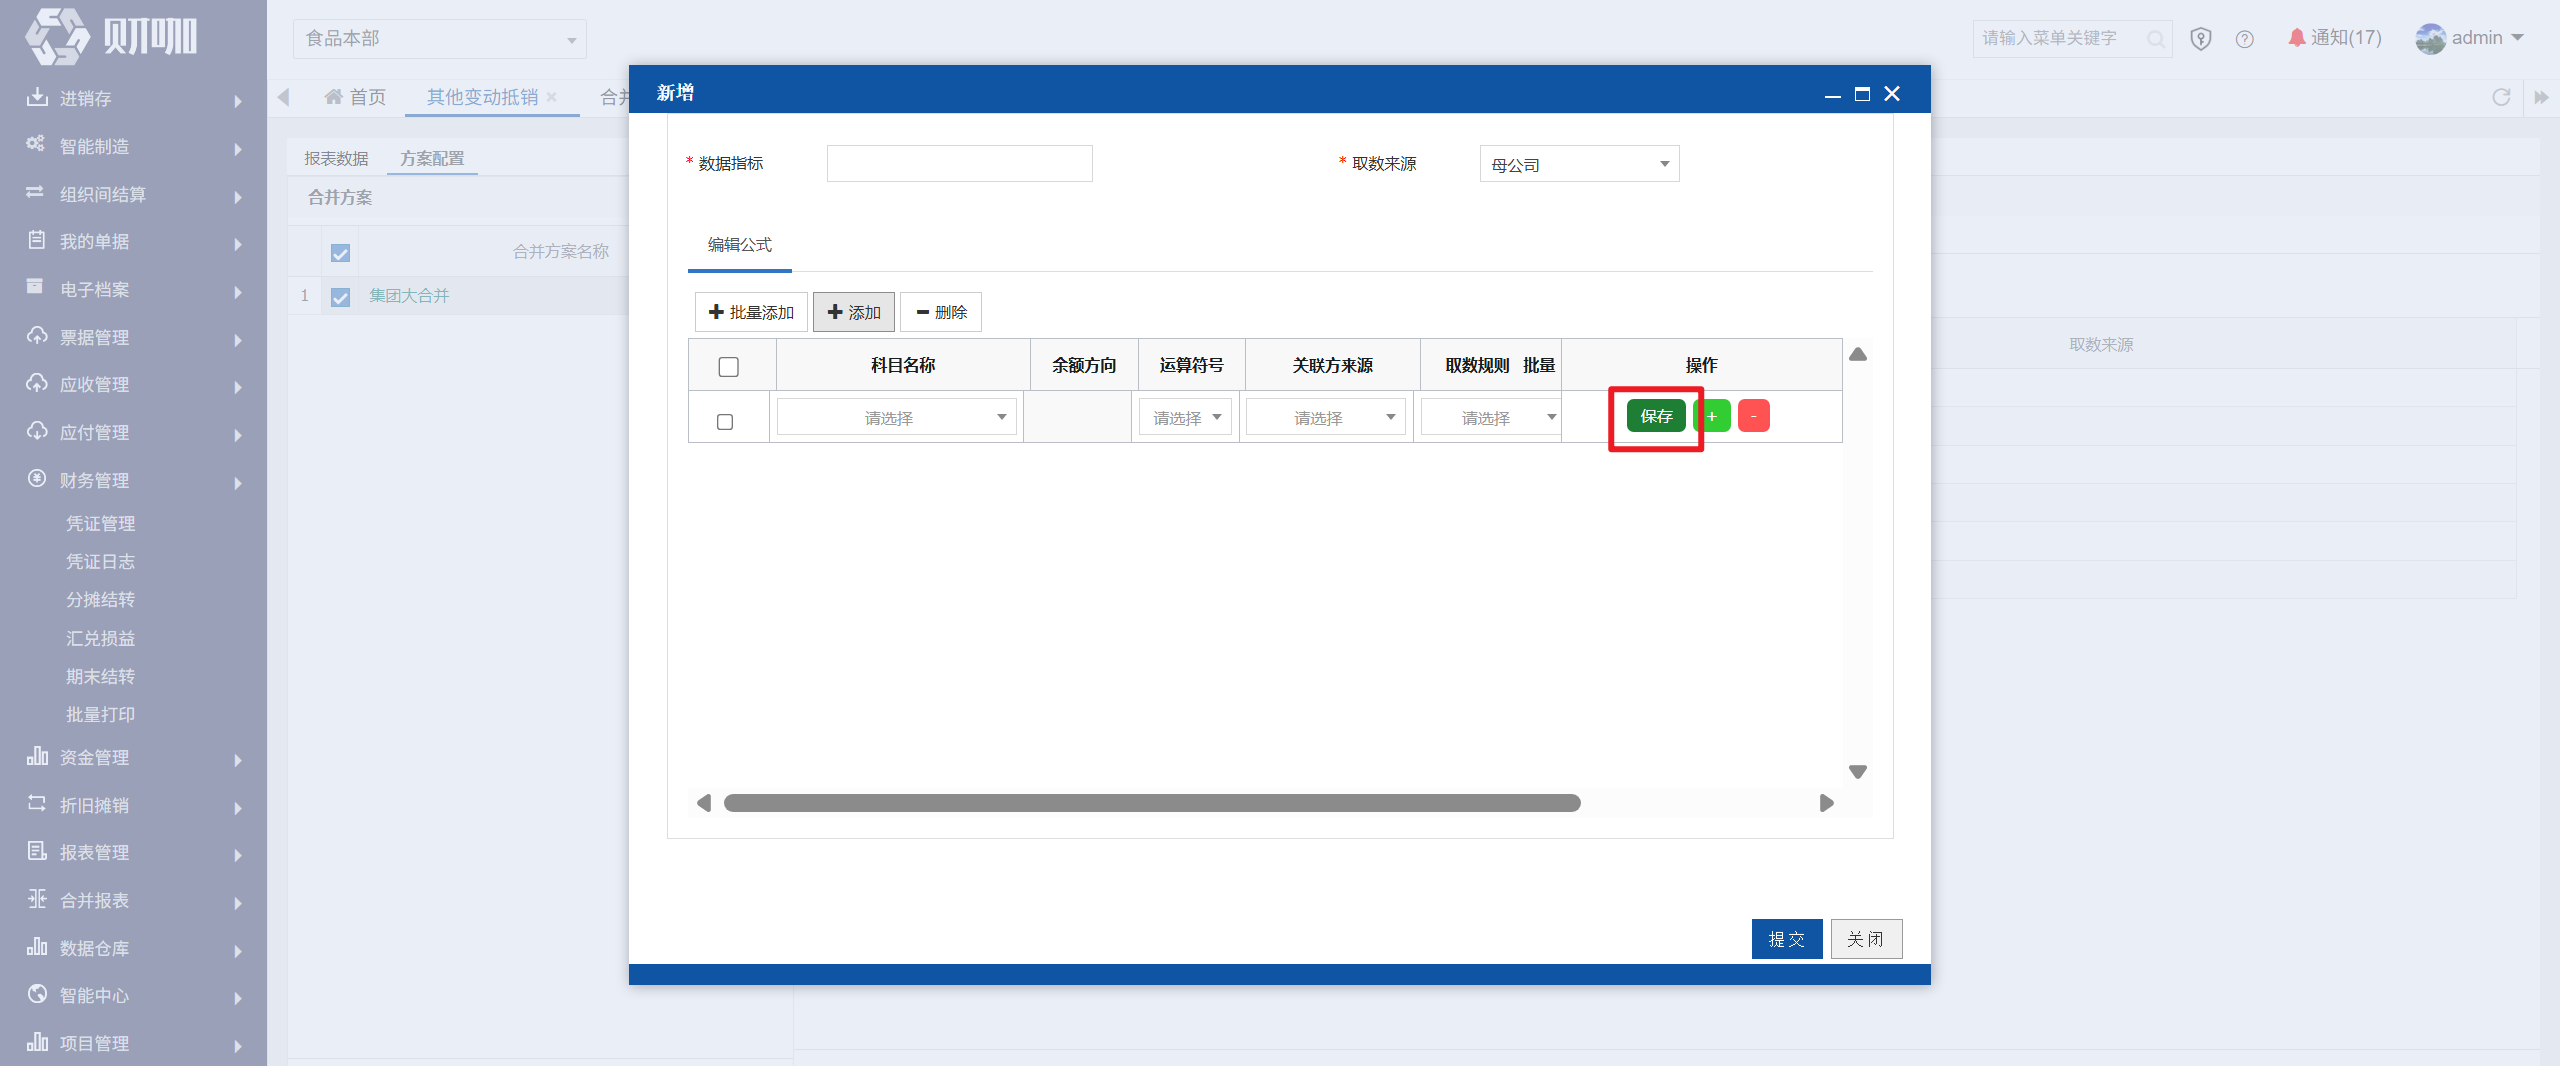
在空白行中设置相关信息后,点击“保存”
路径二:
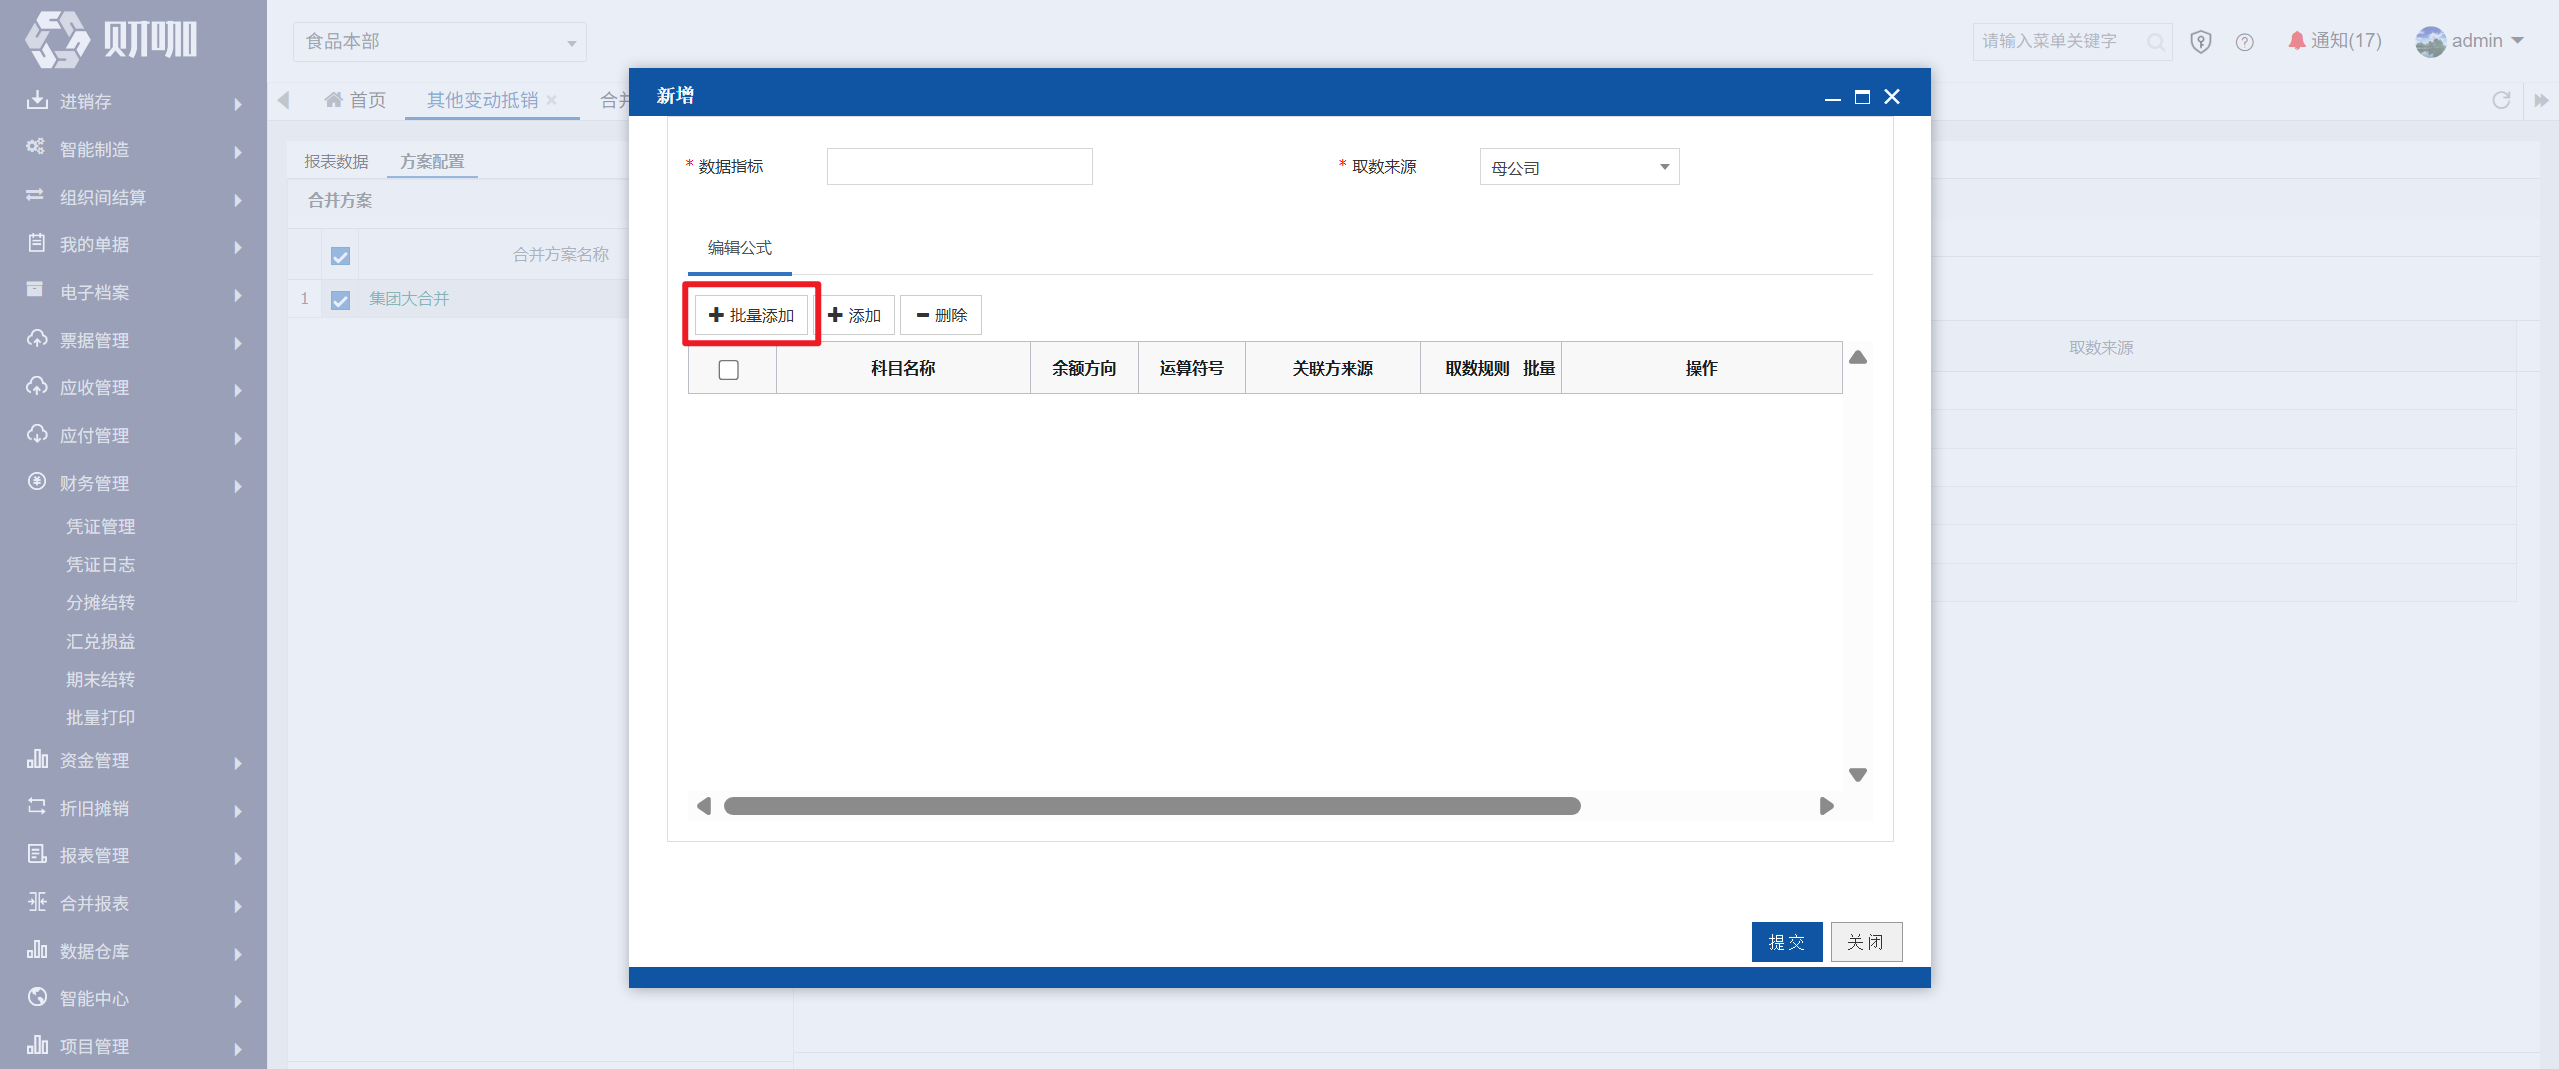
点击“批量添加”
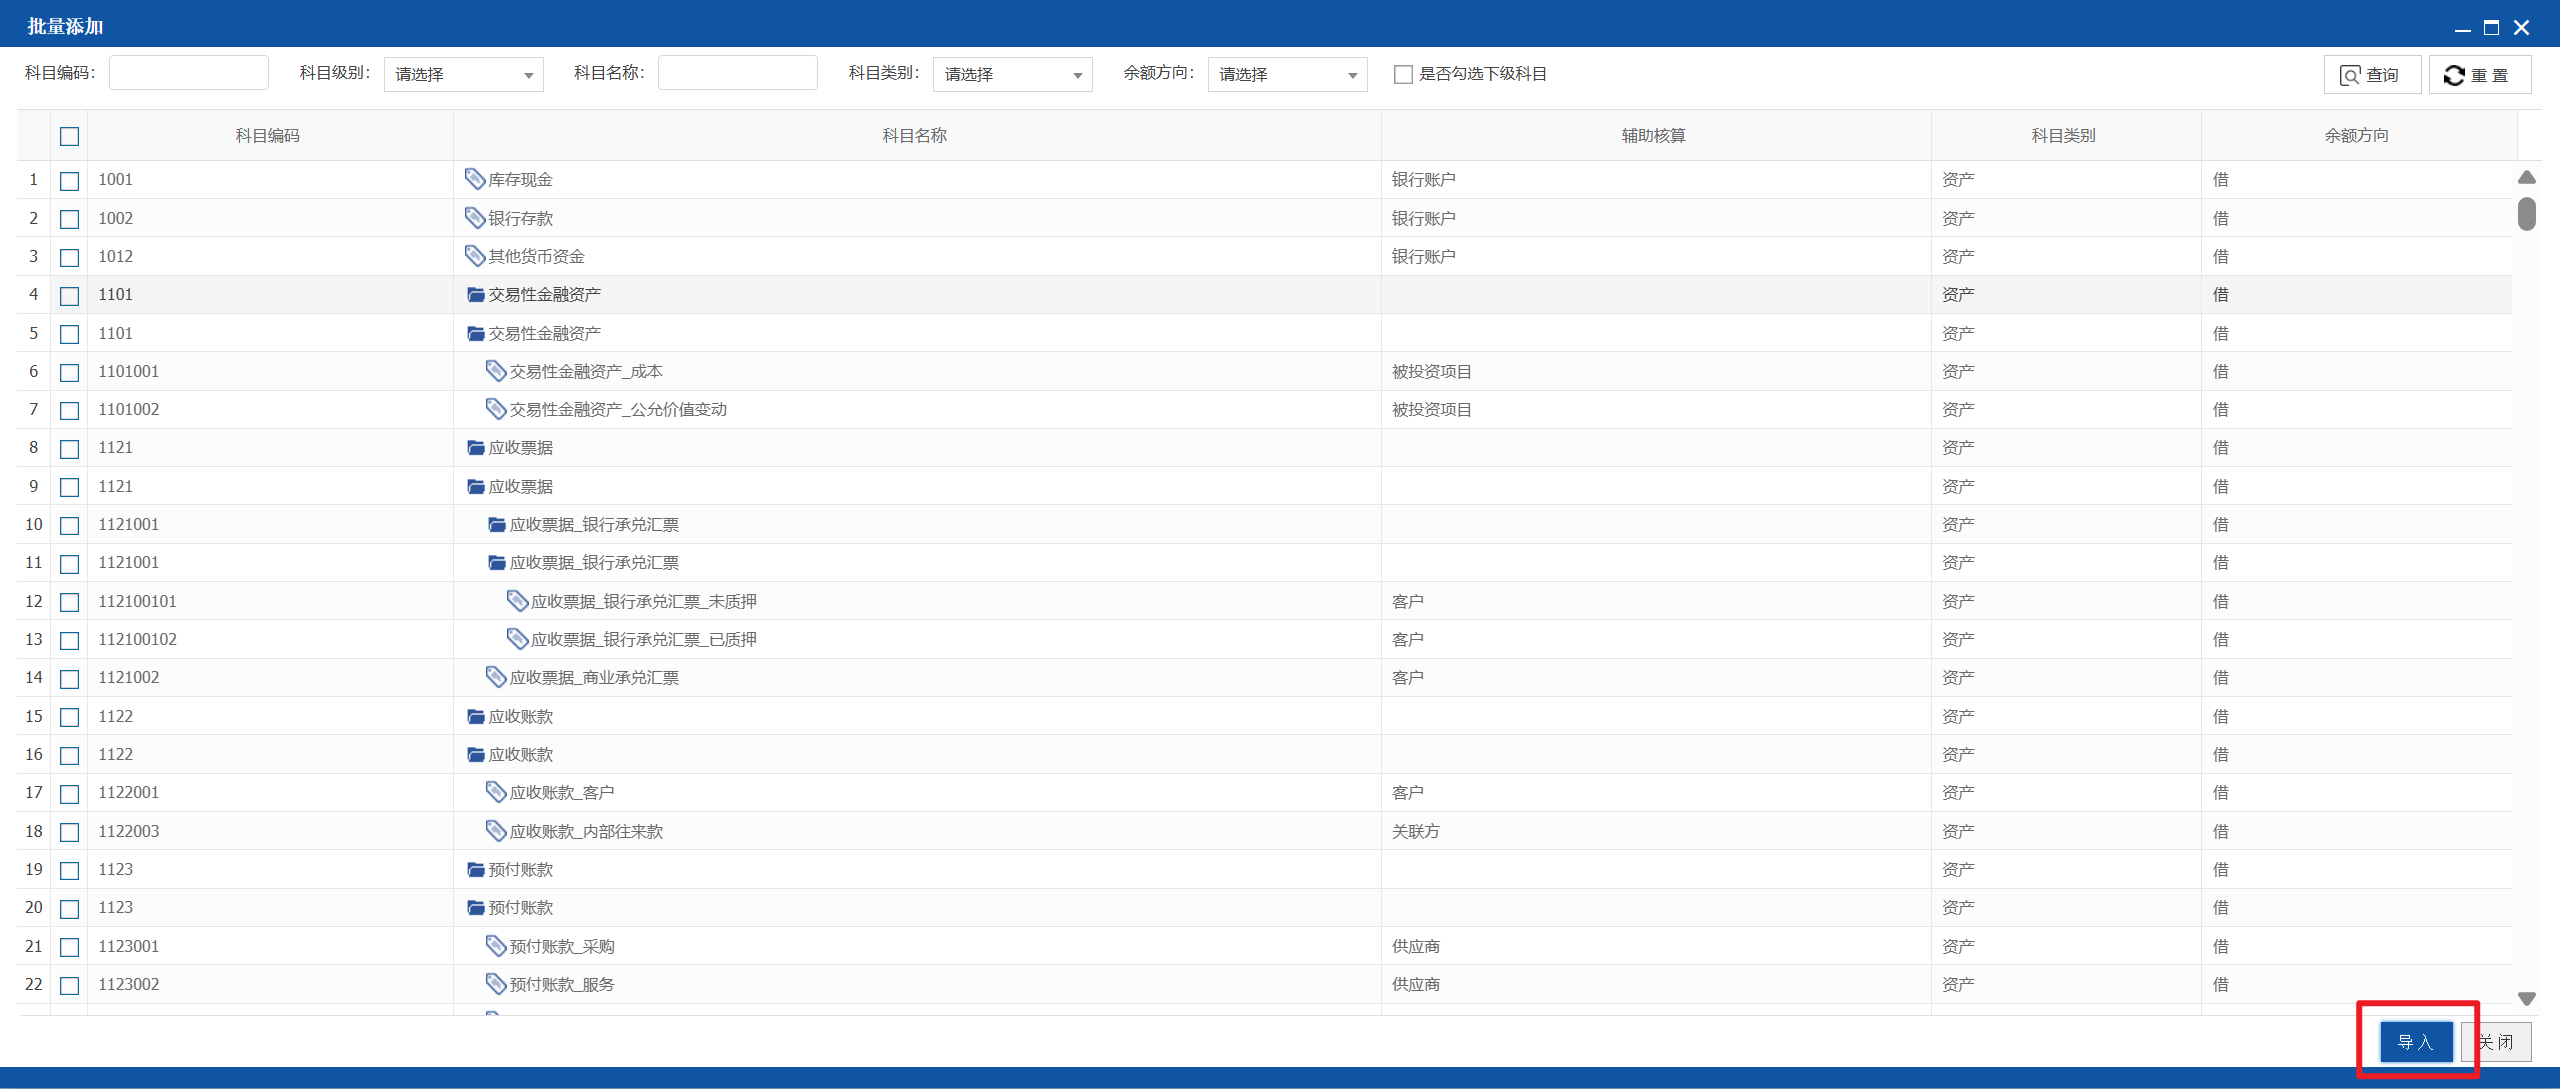
勾选需设置的科目后,点击“导入”
(2)选择科目的原则(是否必须选择末级科目)
选择该数据指标相关的末级科目,因为需要通过会计科目的辅助核算取数、匹配双方挂账金额是否一致
注意:除盈余公积外,其他科目都应当有可以识别对方单位的辅助核算,如客户、供应商、客商、股东等,否则无法匹配双方的挂账金额
(3)选择科目的原则(1个数据指标里,可以有多个末级会计科目吗?)
可以,前提是对应的凭证模板里,不存在多个会计科目取数规则不一致,但是用了同一个数据指标的情况。举例说明:
凭证模板-抵销计提的盈余公积中的设置为:
“利润分配_提取法定盈余公积”,取数据指标“盈余公积变动(法定)”
“利润分配_提取任意盈余公积”,取数据指标“盈余公积变动(任意)”
正确的设置方法:分别设置2个数据指标,对应不同的末级科目,在设置凭证模板时,分别选择各自的数据指标,查询数据及抵销凭证才是准确的。
错误的设置方法:只设置1个数据指标“盈余公积变动”(公式=盈余公积-法定+盈余公积-任意),然后凭证模板中上述2个会计科目的数据指标都选择“盈余公积变动”
。如果这样设置,查询数据及凭证金额错误,是实际发生额的2倍。
(4)编辑公式
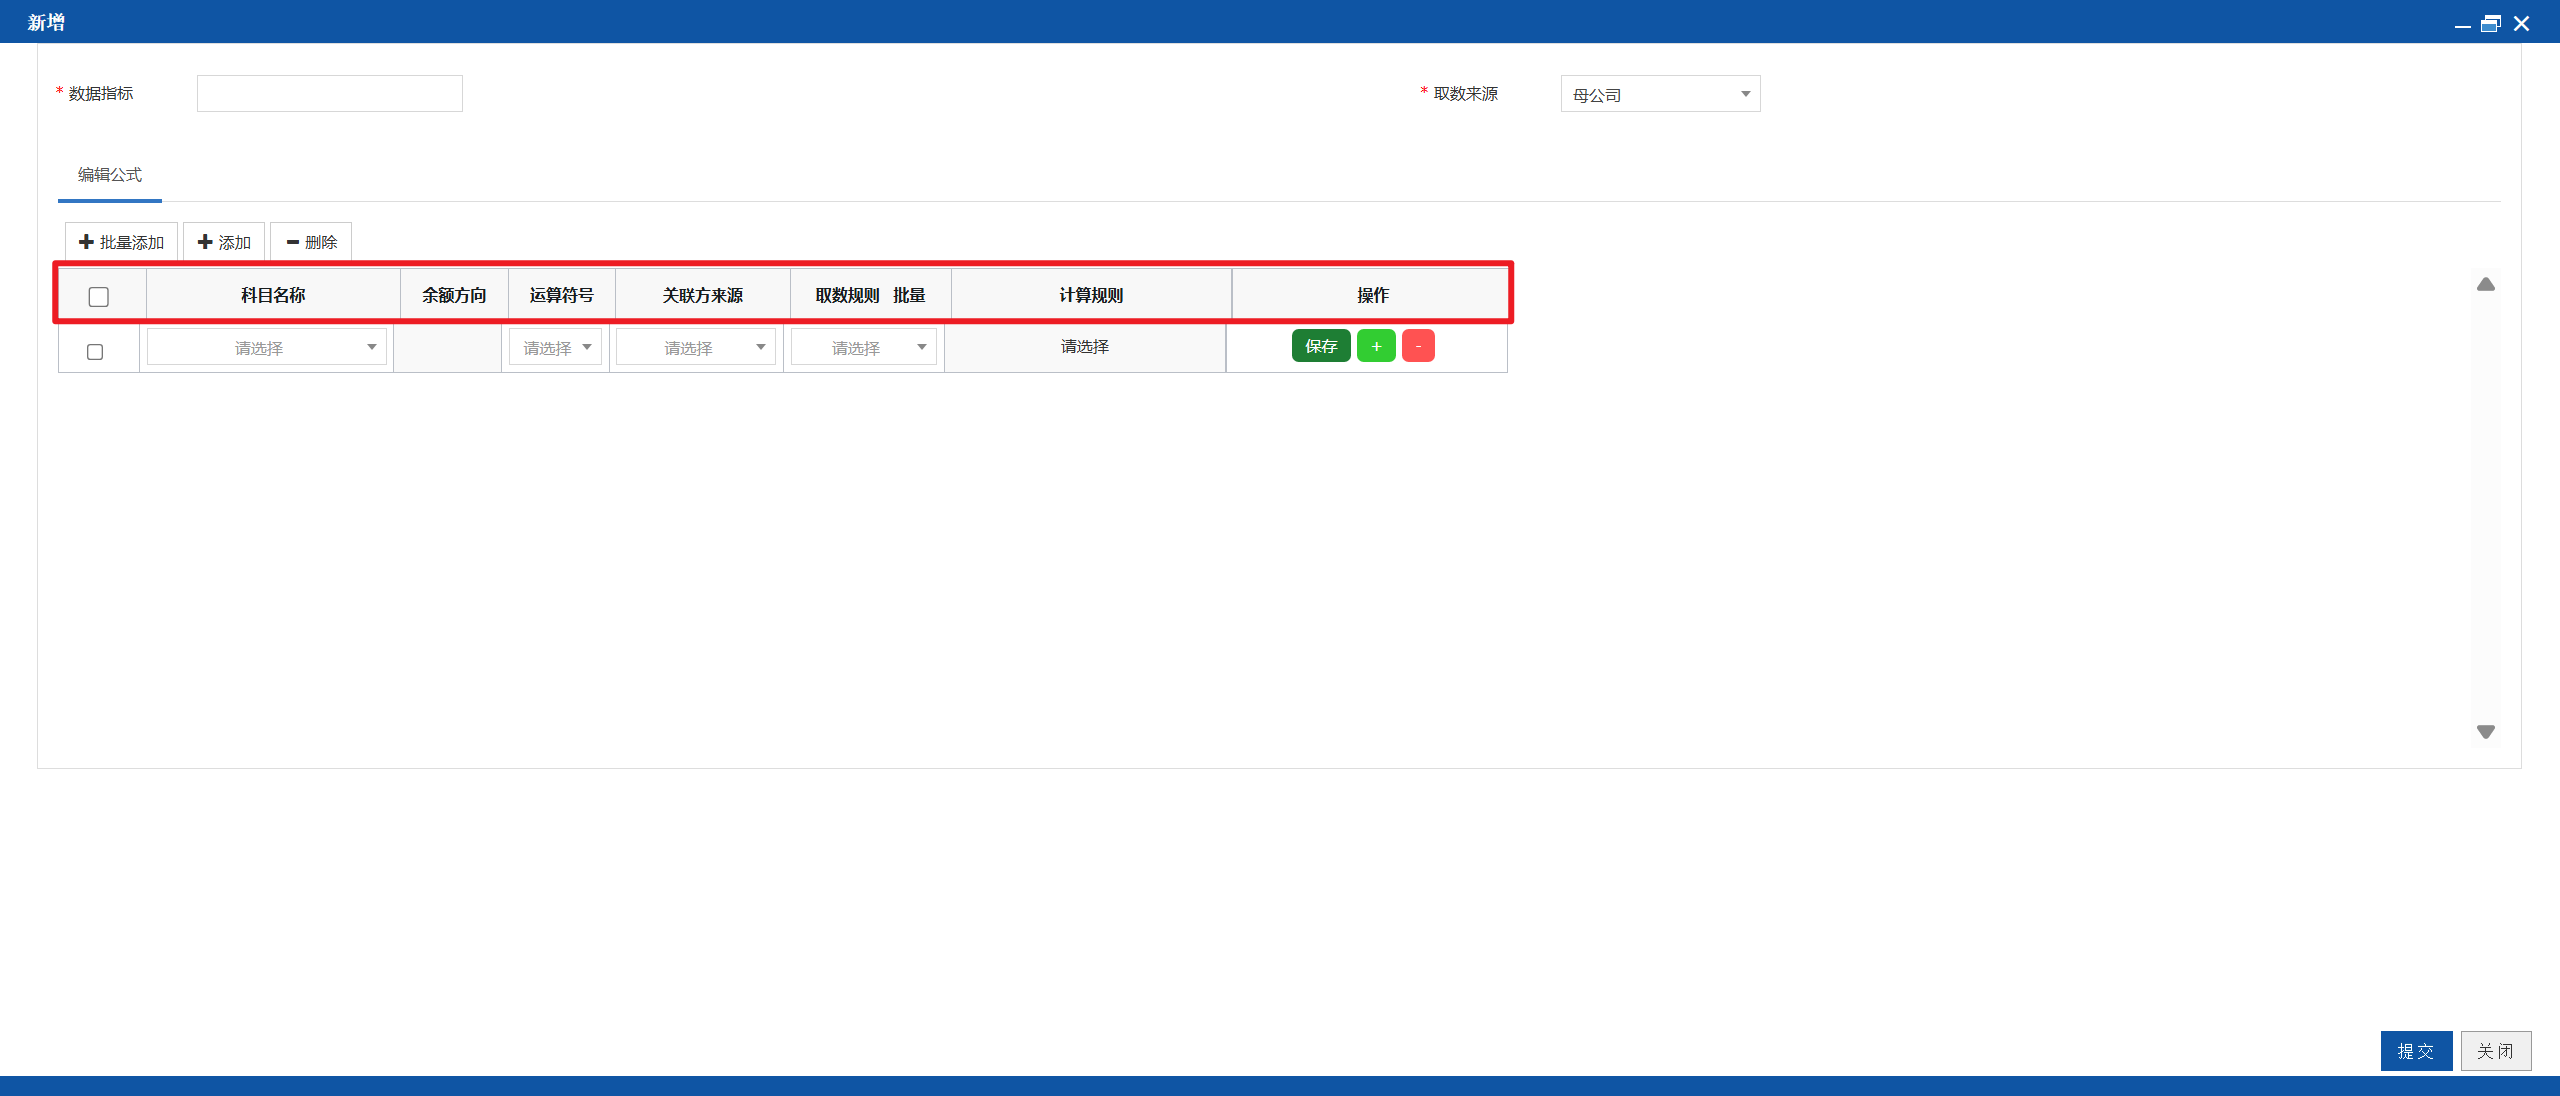
科目名称:必选,点击文本框后,可在搜索框中模糊查询,在列示的查询结果中点击所需科目
批量添加,系统自动带出相关会计科目;添加,需手动选择
余额方向:必选,选择科目名称后,余额方向自动带出,无需设置
批量添加,系统自动带出;添加,选择会计科目后自动带出
运算符号:必选,可选+、-(运算符号对本行生效,即等于本行金额还是相反数)
批量添加,系统自动带出“+”;添加,需手动选择
注意:
+:数据指标取数金额=当前科目的取数规则
-:数据指标取数金额=0-当前科目的取数规则
关联方来源:
通过该辅助核算,识别对方单位是否为集团范围内的关联方,不可为空,否则数据无法抓取。
批量添加:系统自动带出该科目的辅助核算
添加:选择科目名称后自动带出
取数规则:必选,点击文本框后,可在搜索框中模糊查询,在列示的查询结果中点击所需规则
损益科目可选:发生额、借方发生额、贷方发生额,其中:
借方发生额:查询期间,该科目的借方发生额
贷方发生额:查询期间,该科目的贷方发生额
发生额:如该科目余额方向为借方(如销售费用),取借方发生额-贷方发生额
如该科目余额方向为贷方(如主营业务收入),取贷方发生额-借方发生额
资产负债科目可选:期初余额、期末余额、期初借方余额、期初贷方余额、期末借方余额、期末贷方余额,其中:
期初余额、期末余额:同该科目在科目余额表中列示的数据
期初/末借方余额:取该科目的下级科目的借方余额,如为正数,取该值,再汇总求和列示
期初/末贷方余额:取该科目的下级科目的贷方余额,如为正数,取该值,再汇总求和列示
举例说明:
当选择的会计科目为一级科目“其他应收款”时,期末余额、科目借方余额、期末借方余额的结果如下:
| 科目名称 | 科目余额表 | 期末余额 | 期末借方余额 |
| 其他应收款 | 97 | 97 | 0+140=140 |
| 其他应收款_供应商往来 | -43 | ||
| 其他应收款_客户往来 | 140 |
当选择的会计科目为末级科目“其他应收款_供应商往来”+“其他应收款_客户往来”时,期末余额、科目借方余额、期末借方余额的结果如下:
| 科目名称 | 科目余额表 | 期末余额 | 期末借方余额 |
| 其他应收款 | 97 | -43+140=97 | 0+140=140 |
| 其他应收款_供应商往来 | -43 | -43 | 0 |
| 其他应收款_客户往来 | 140 | 140 | 140 |
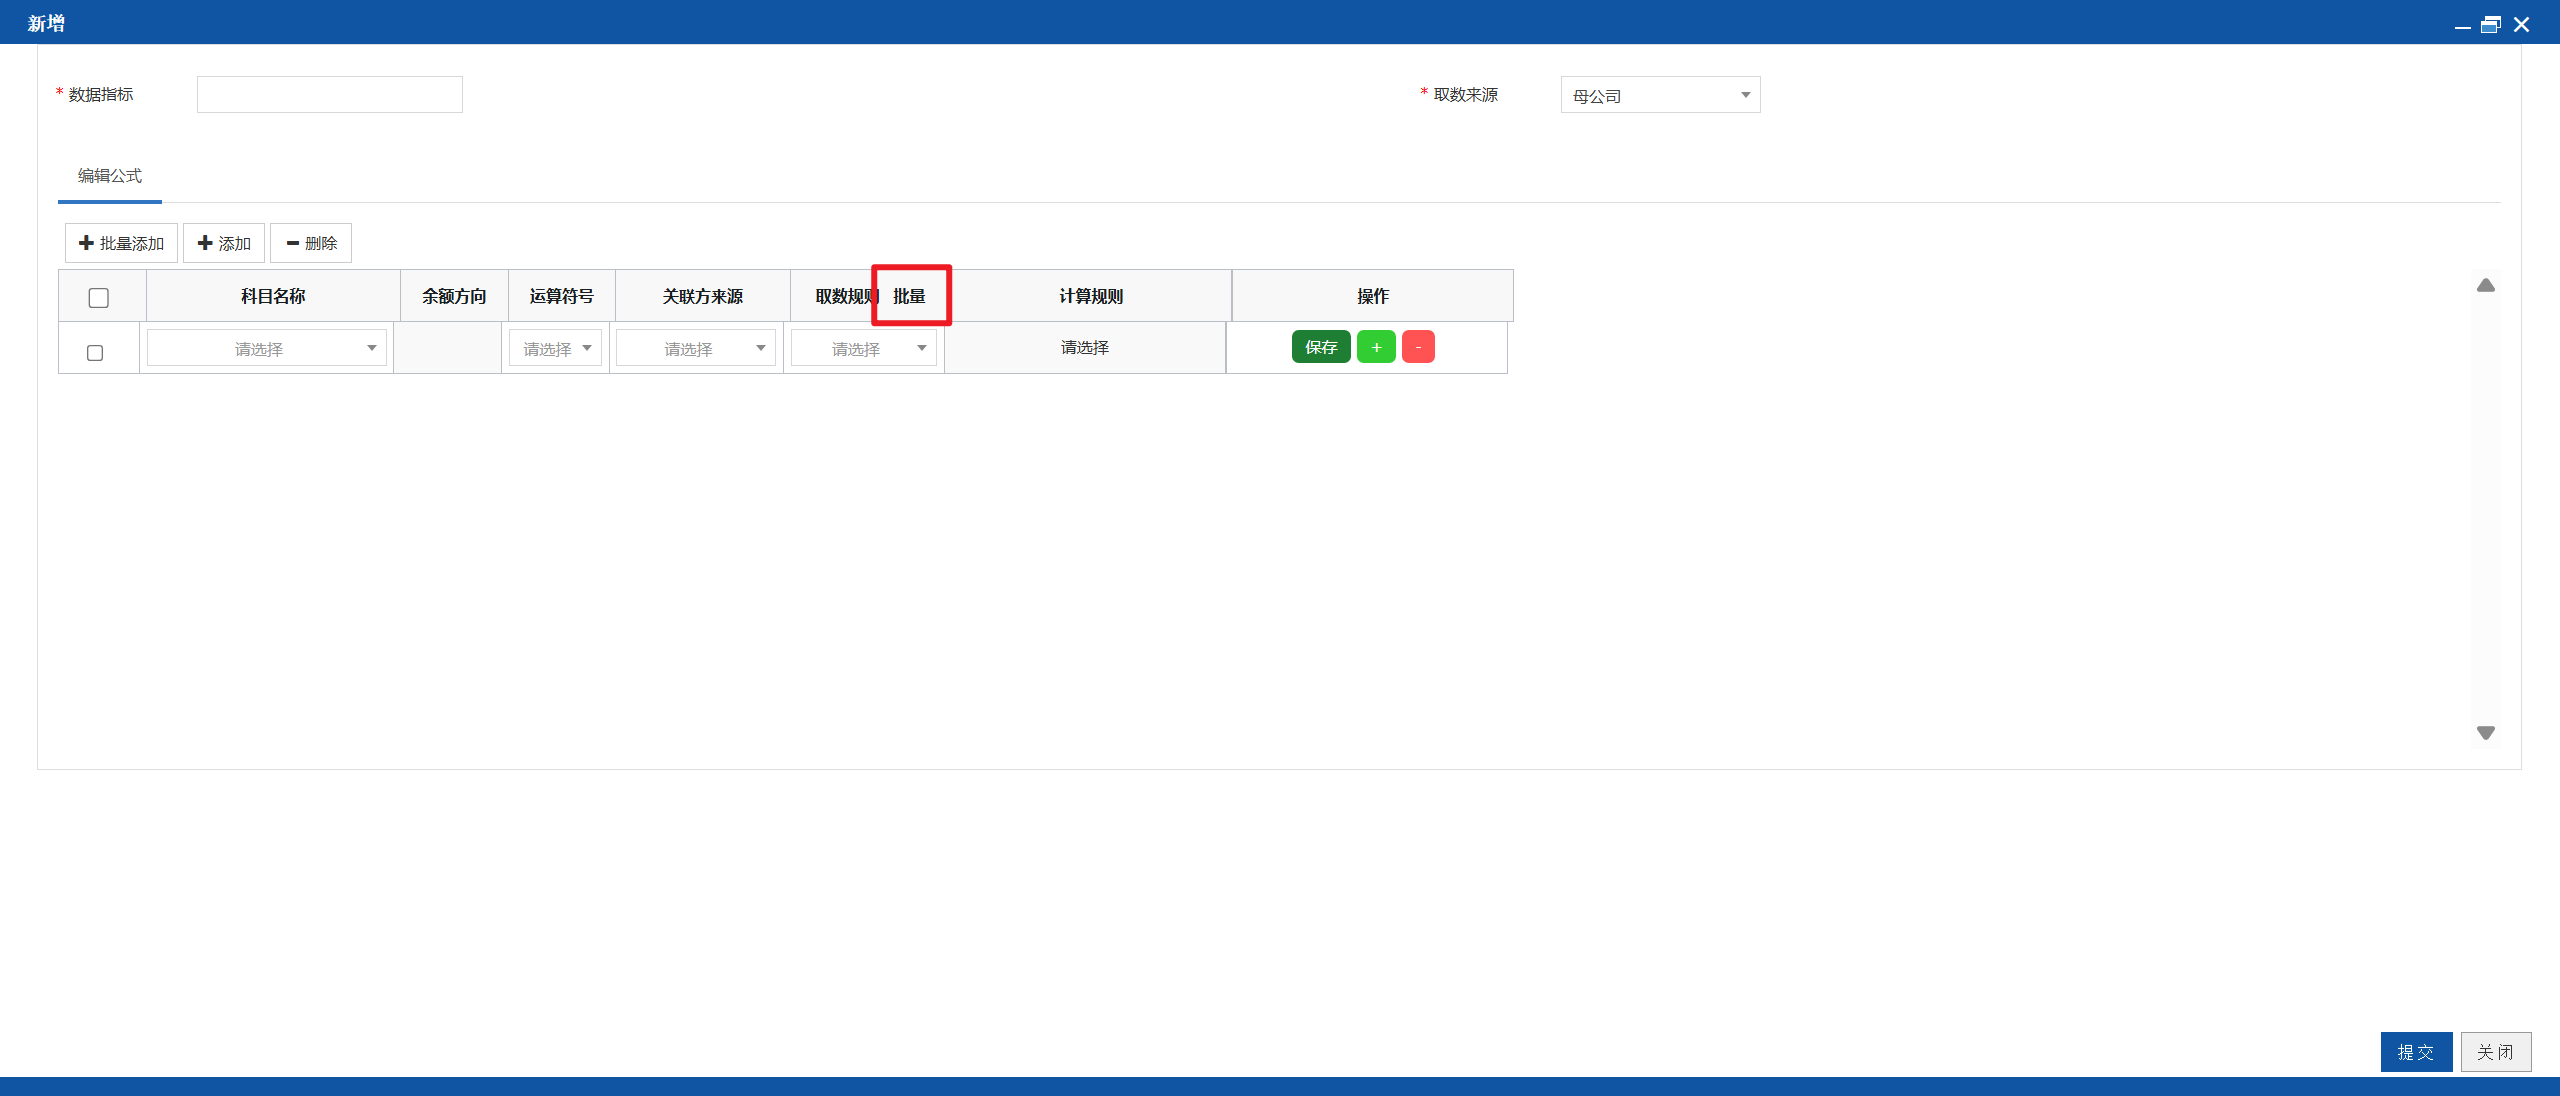
如需对多行科目一起设置相同的取数规则,可点击取数规则右侧的“批量”按钮,设置方法同上
(二)凭证模板
1、新增凭证模板
点击需设置的合并方案
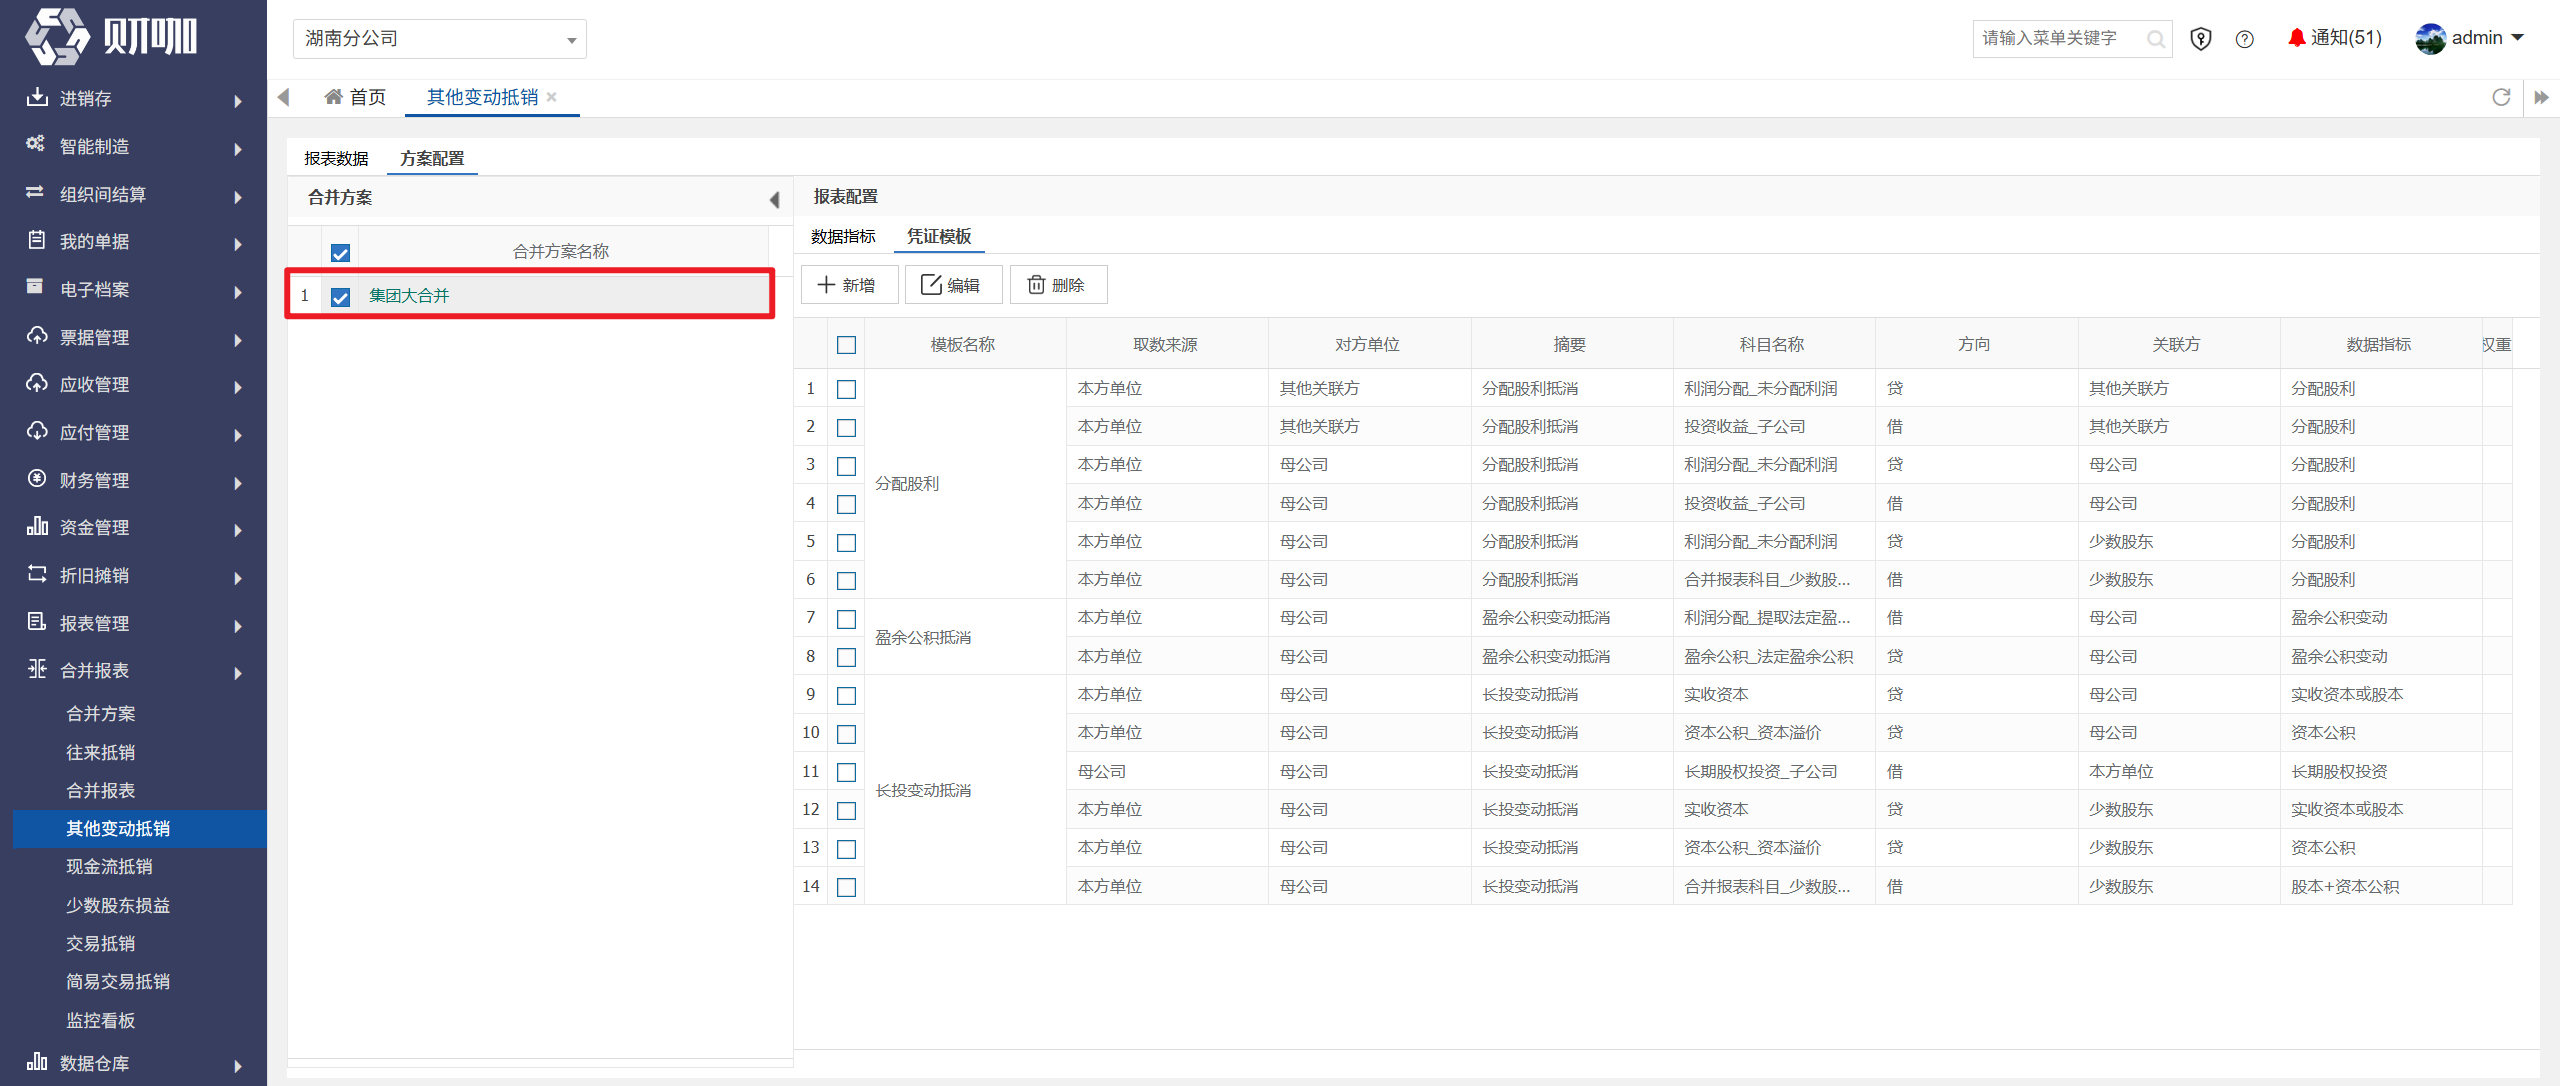
注意:这里列示的合并方案,是在合并报表-合并方案中设置的合并方案名称
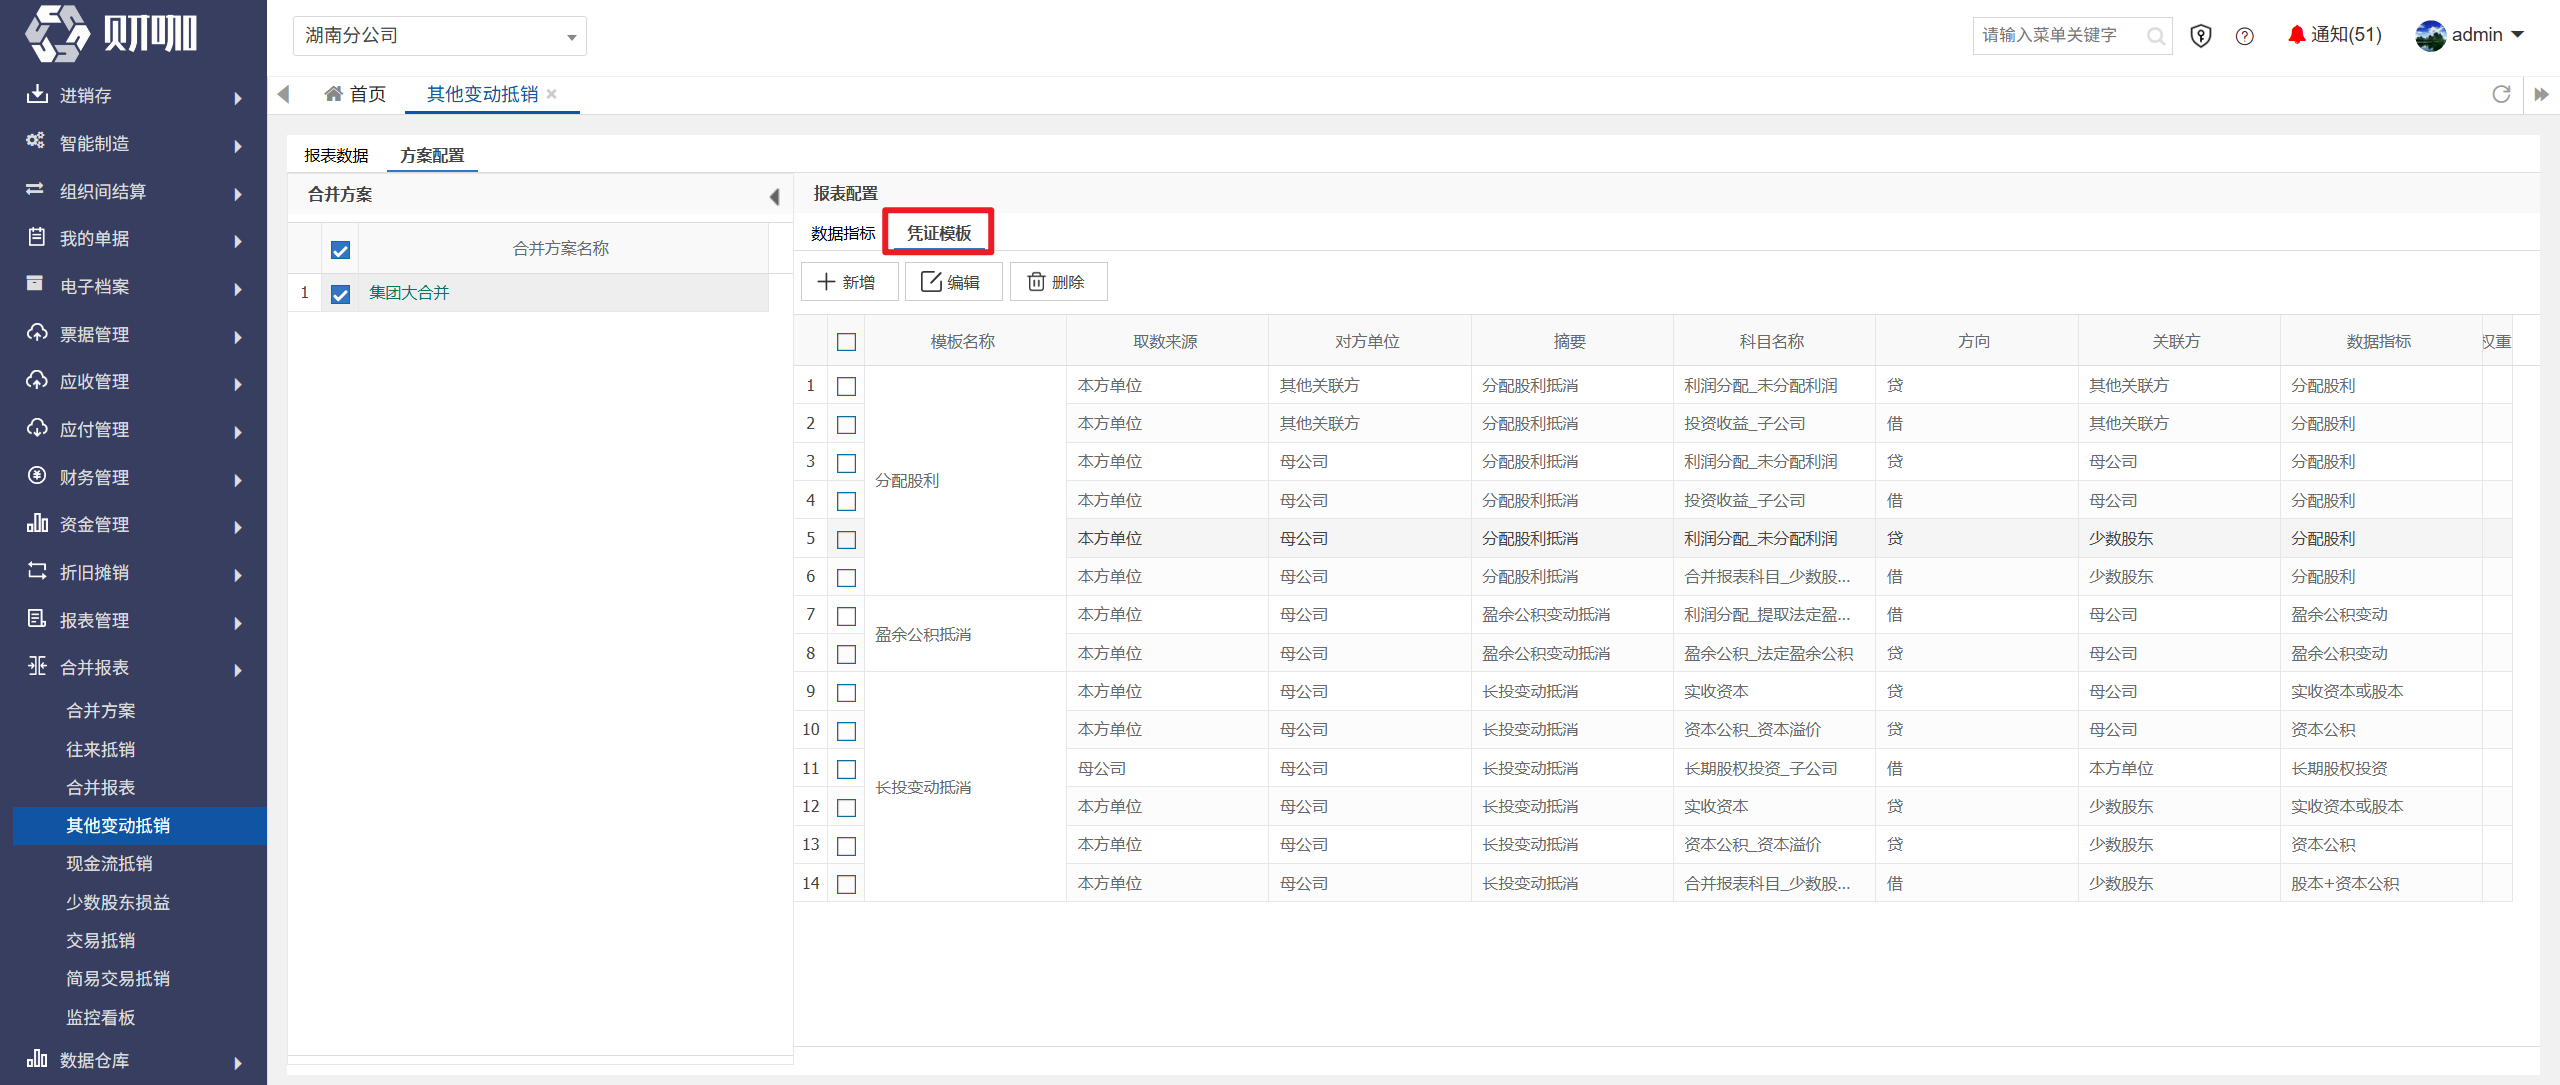
点击”凭证模板”
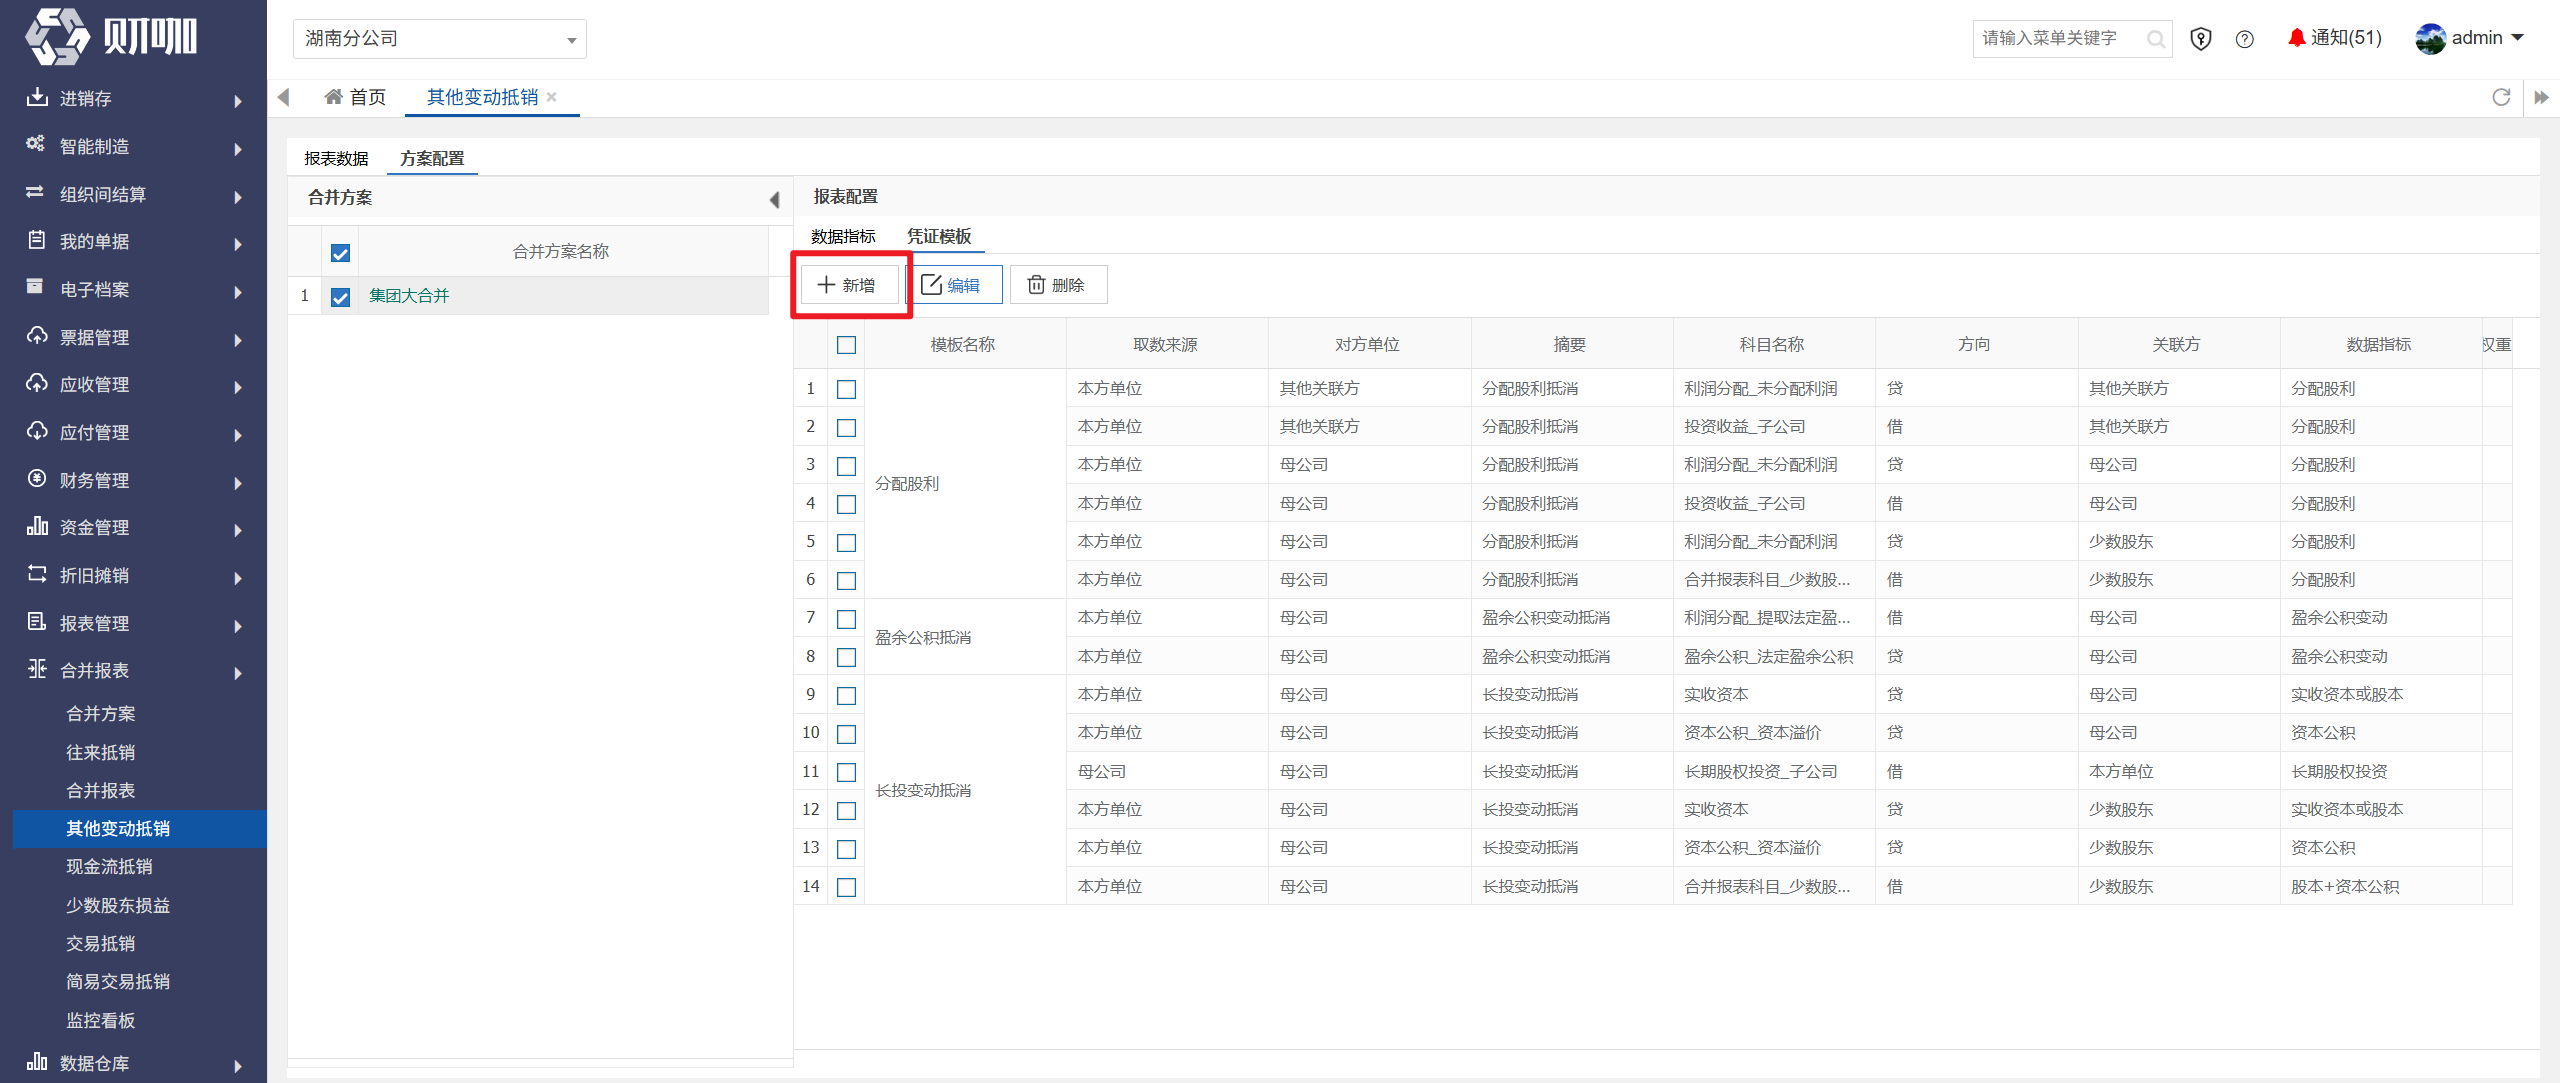
点击”新增”
2、设置基础信息
在弹出界面设置基础信息,设置方法如下:
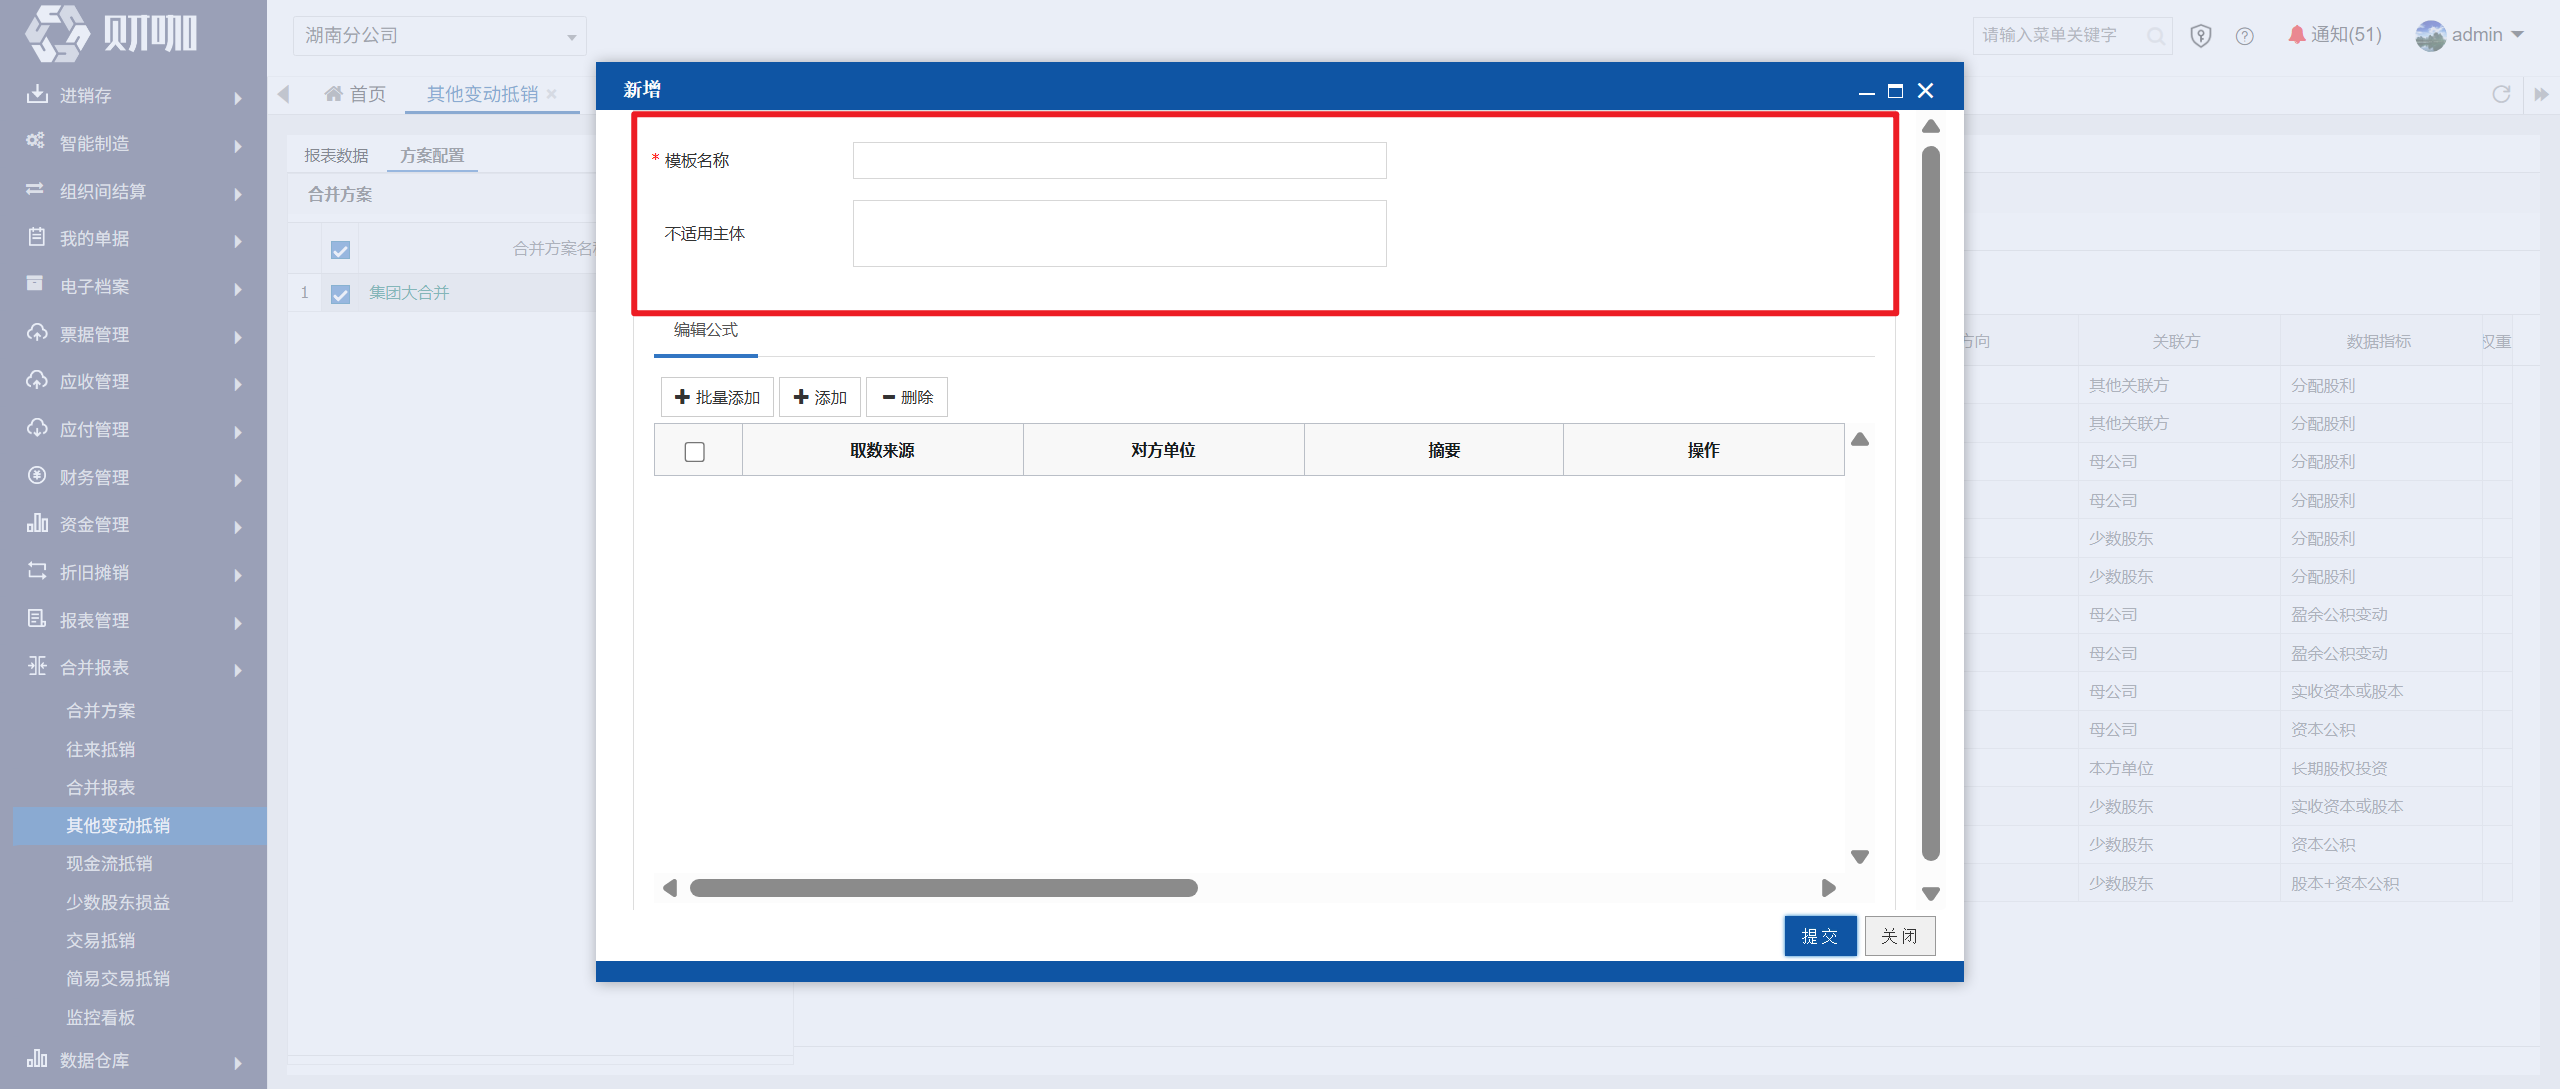
(1)模板名称
必填,设置凭证模板名称,设置后,可在查询数据时进行选择
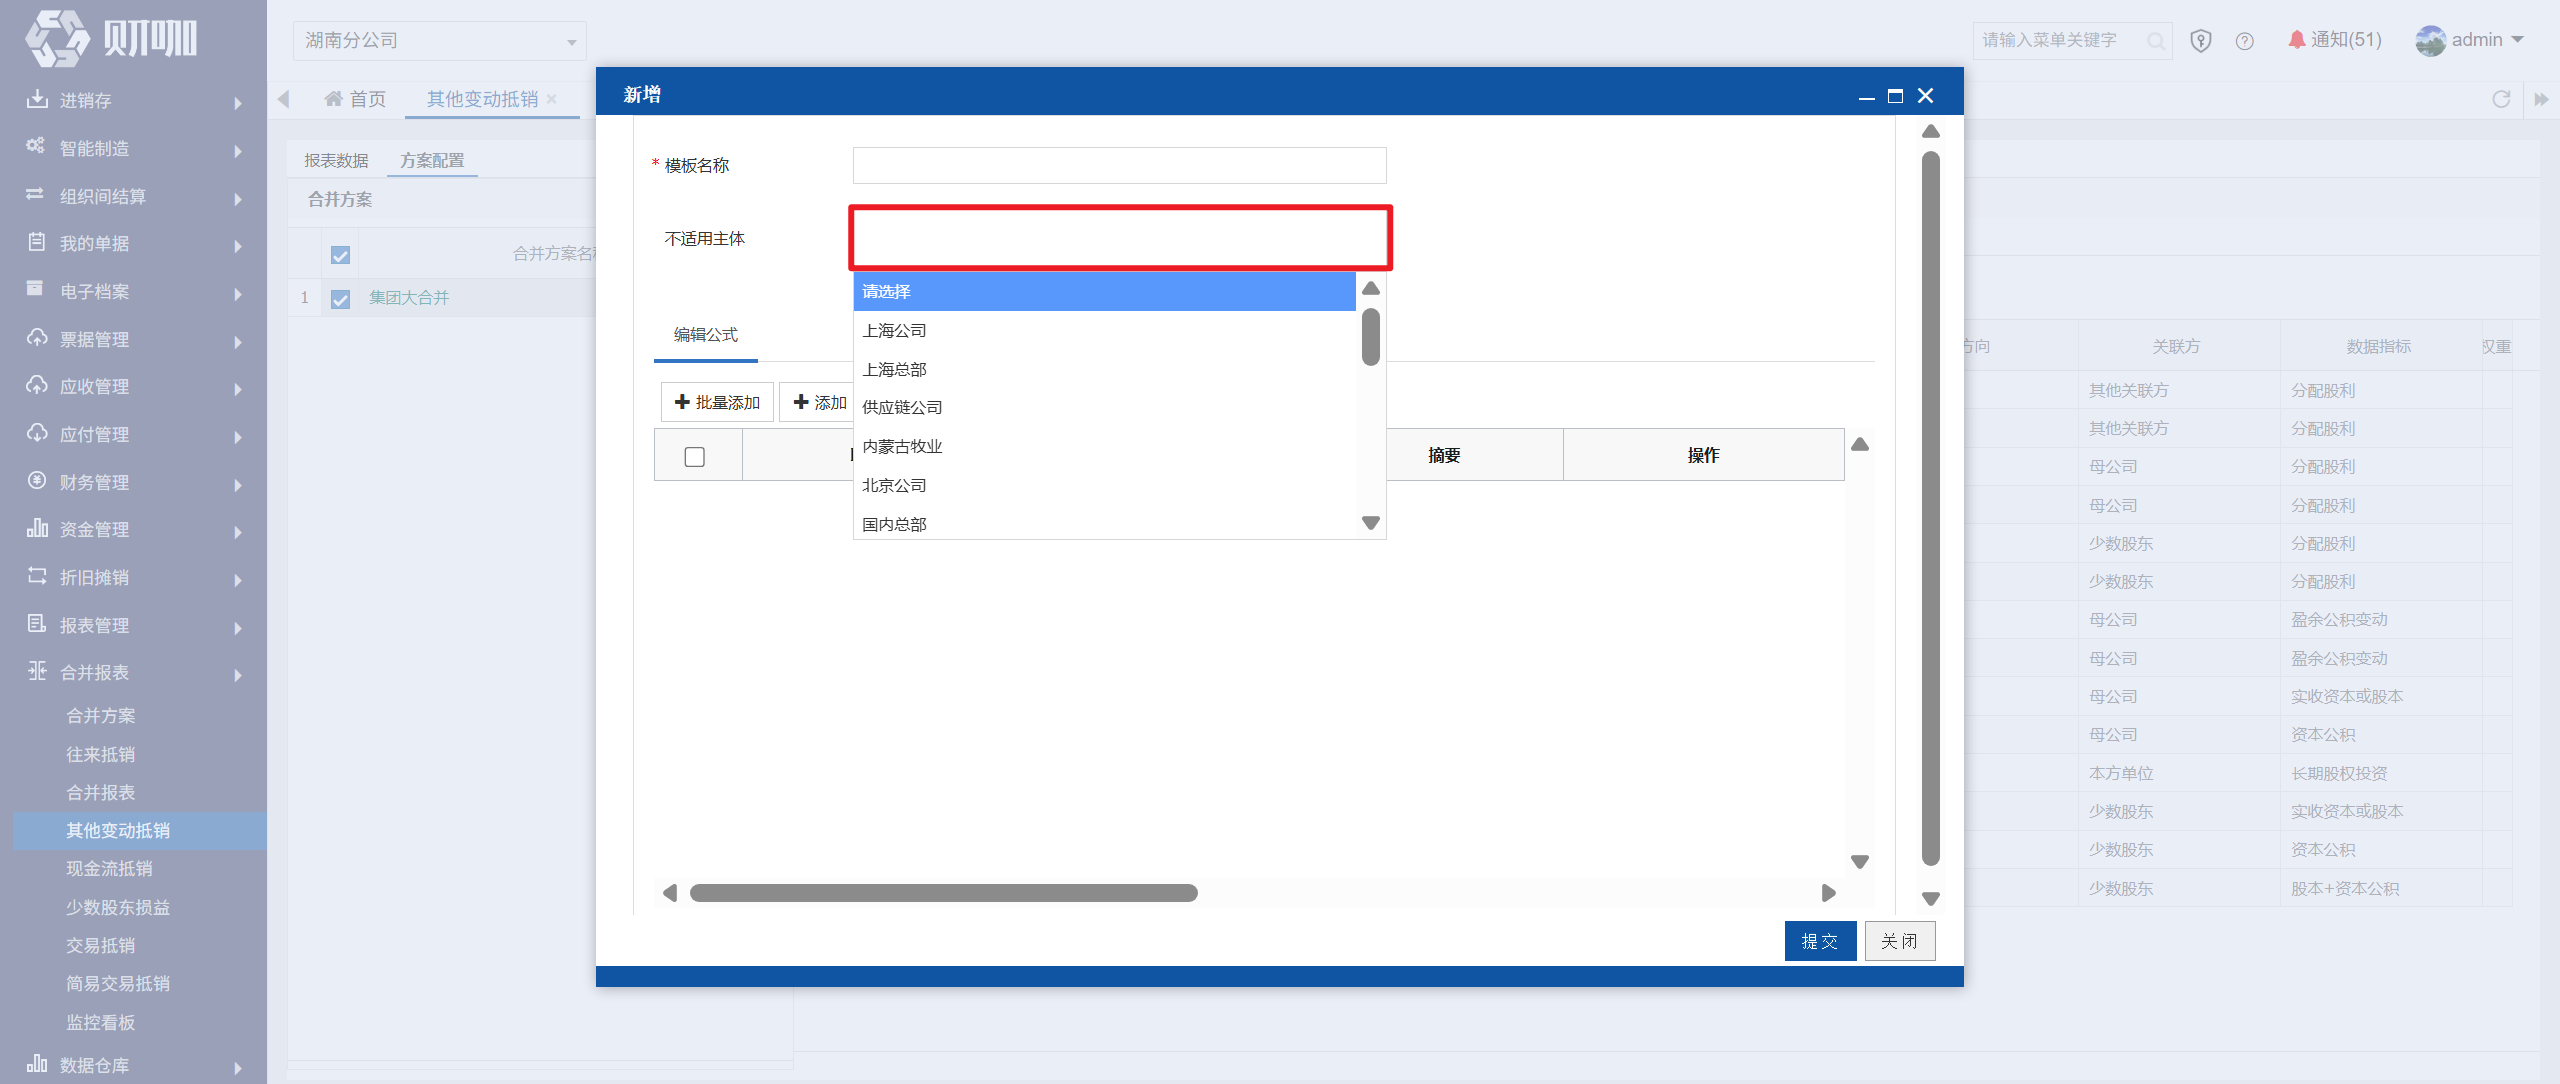
(2)不适用主体
非必选,如该凭证模板对哪些主体不适用,需设置,选择对应的公司主体,设置方法如下:
点击文本框后,在下拉菜单中点击不适用主体
3、设置取数公式
(1)设置路径
设置路径的方法与数据指标相同,不再赘述
(2)选择数据指标的原则(凭证模板里的科目,可以共用1个数据指标?)
1个凭证模板可以只用1个数据指标,前提是每个科目的取数规则都一样。
如不一样,需要设置多个数据指标,举例说明:
凭证模板-抵销计提的盈余公积:
“利润分配_提取法定盈余公积”,取数据指标“盈余公积变动(法定)”
“利润分配_提取任意盈余公积”,取数据指标“盈余公积变动(任意)”
(3)编辑公式
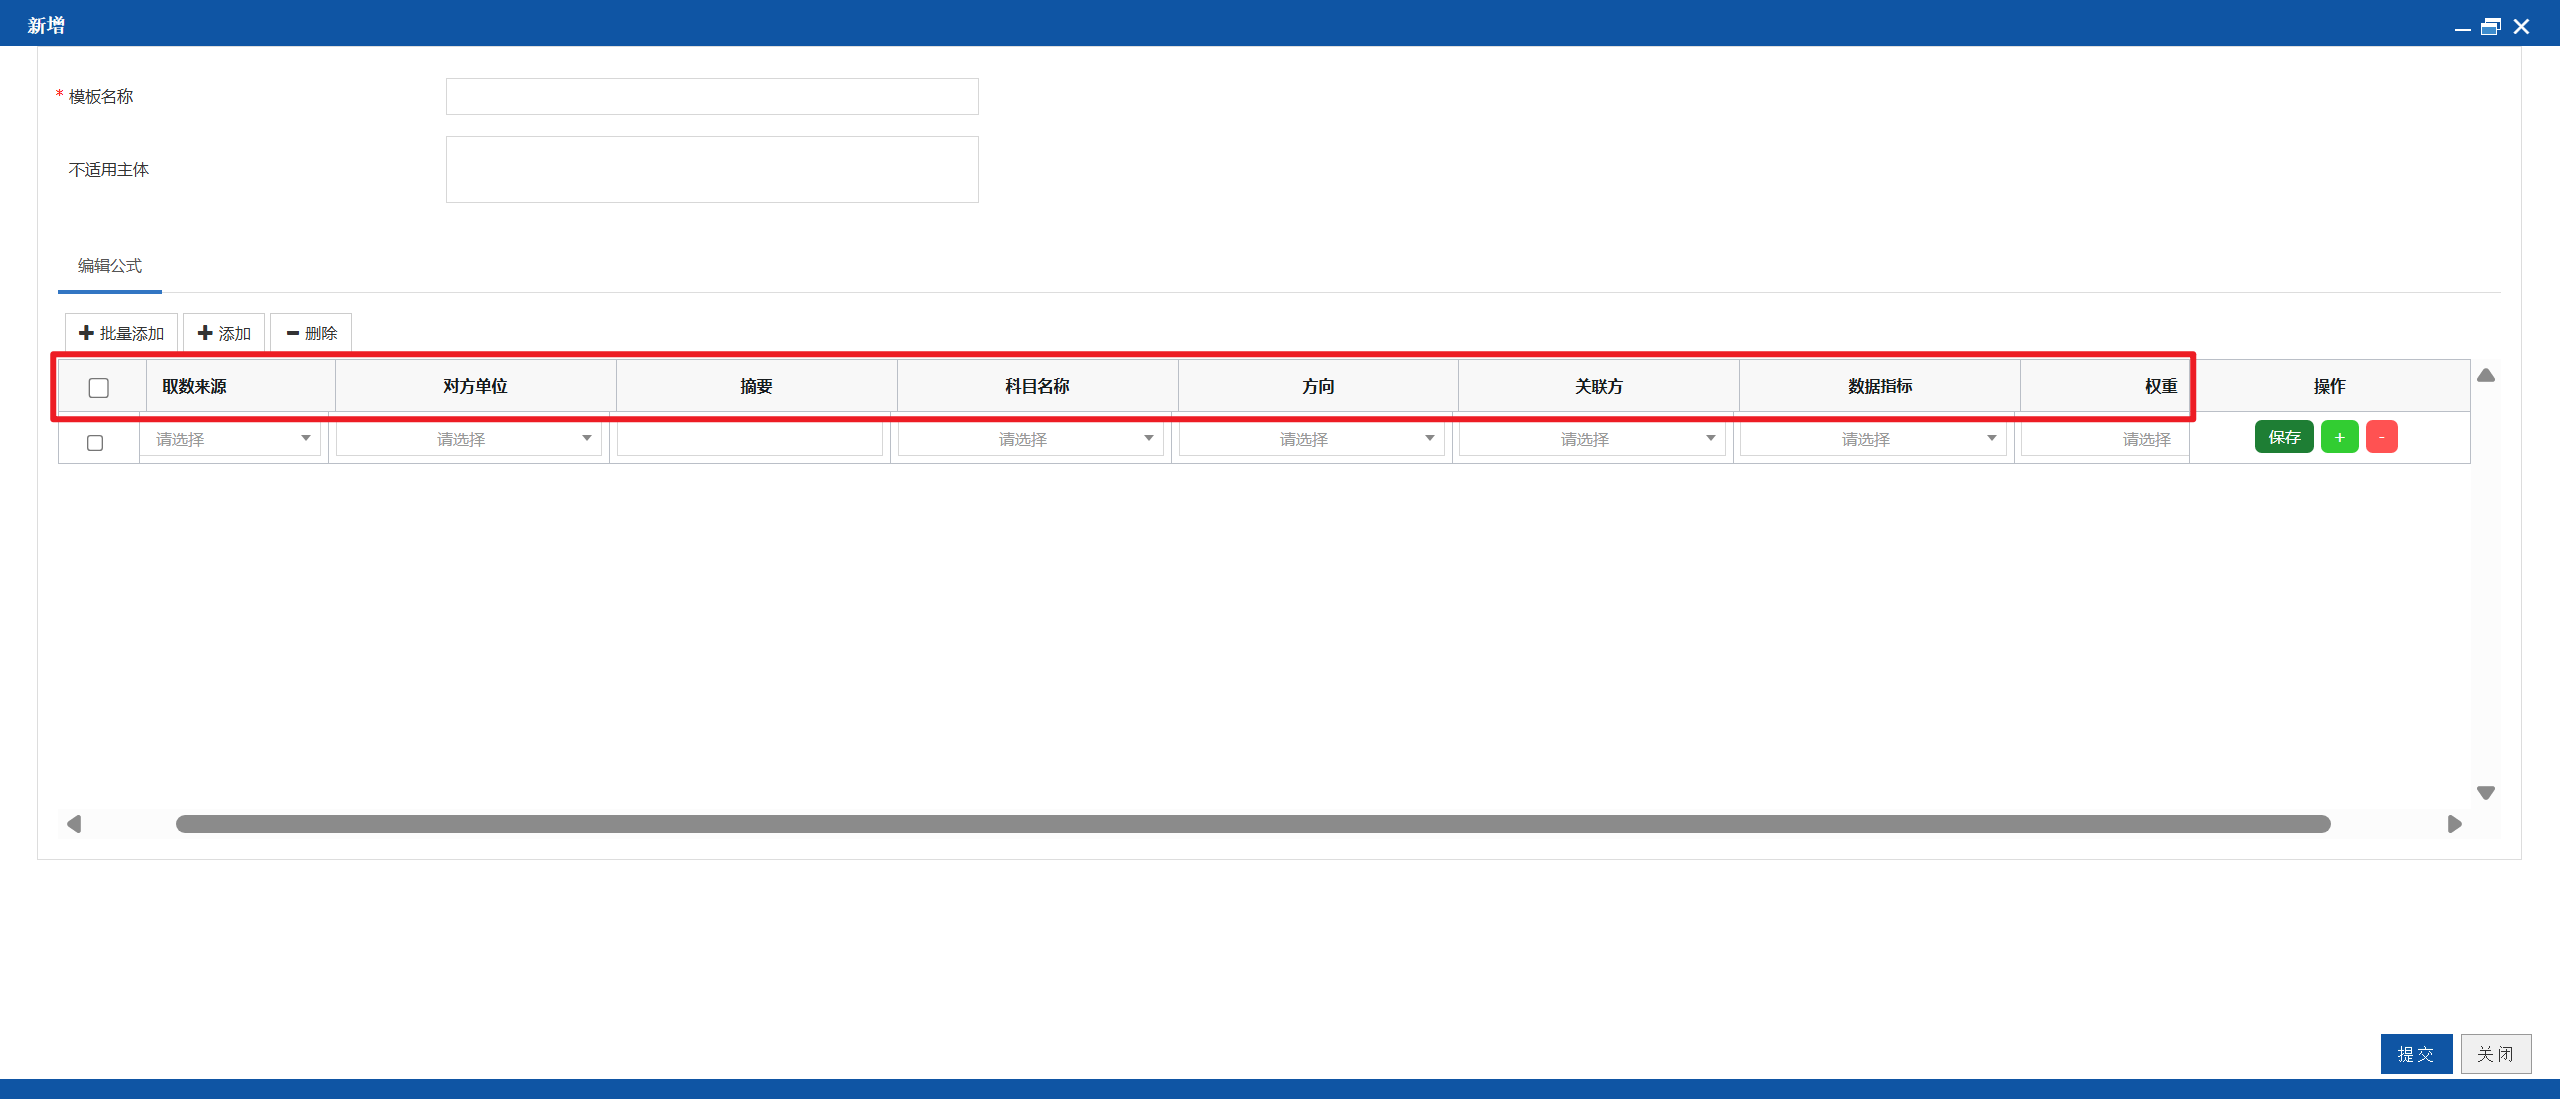
A、取数来源
必选,可选母公司、本方单位,含义同数据指标中设置的取数来源
选择取数来源后,系统自动带出对方单位、关联方
B、对方单位
必选,设置取数来源后,系统自动带出
C、摘要
必填,设置生成的抵销凭证中的摘要
D、科目名称
必填,设置生成的凭证中的会计科目
注意:如需出具合并附注,须选择带辅助核算的末级科目(因为附注需列示明细)
E、方向
必选,设置生成的凭证中的科目方向,选择会计科目后,系统自动带出,可修改
注意:设置科目方向时,需考虑数据指标中设置的运算符
举例说明:母公司(食品本部)支付子公司(供应链)投资款1,000,000.00元
母公司的记账凭证如下:
借:长期股权投资_子公司 1,000,000.00
贷:银行存款 1,000,000.00
子公司的记账凭证如下:
借:银行存款 1,000,000.00
贷:实收资本 800,000.00
资本公积_股本溢价 200,000.00
设置方法1:科目方向相同,金额红冲
数据指标设置如下:
| 数据指标 | 科目名称 | 取数规则 | 计算规则 | 运算符 | 取数金额 |
| 长期股权投资 | 长期股权投资_子公司 | 发生额 | 借方发生额-贷方发生额 | - | -100万 |
| 实收资本 | 实收资本 | 发生额 | 贷方发生额-借方发生额 | - | -80万 |
| 资本公积 | 资本公积_资本溢价 | 发生额 | 贷方发生额-借方发生额 | - | -20万 |
由于数据指标中设置的运算符为”-“,因此在合并账簿中,上述事项需生成抵销凭证:
借:长期股权投资_子公司 -1,000,000.00
贷:实收资本 -800,000.00
资本公积_股本溢价 -200,000.00
凭证模板设置如下:
长期股权投资所在行:方向应设置为”借”
实收资本、资本公所在行:方向应设置为”贷”
设置方法2:科目方向相反,金额相同
数据指标设置如下:
| 数据指标 | 科目名称 | 取数规则 | 计算规则 | 运算符 | 取数金额 |
| 长期股权投资 | 长期股权投资_子公司 | 发生额 | 借方发生额-贷方发生额 | + | 100万 |
| 实收资本 | 实收资本 | 发生额 | 贷方发生额-借方发生额 | + | 80万 |
| 资本公积 | 资本公积_资本溢价 | 发生额 | 贷方发生额-借方发生额 | + | 20万 |
由于数据指标中设置的运算符为”-“,因此在合并账簿中,上述事项需生成抵销凭证:
借:实收资本 800,000.00
资本公积_股本溢价 200,000.00
贷:长期股权投资_子公司 1,000,000.00
凭证模板设置如下:
长期股权投资所在行:方向应设置为”贷”
实收资本、资本公所在行:方向应设置为”借”
F、关联方
必选,设置取数来源后,系统自动带出
G、数据指标
必选,根据设置的取数来源,过滤可选范围
注意:这里列示的数据指标,即在合并报表-其他变动抵销-数据指标中设置的指标名称
H、权重
非必选,涉及递延所得税时,必须选择”本方单位所得税税率”,其他情况无需设置
举例说明:设置内部往来计提坏账准备相关的递延所得税的抵销凭证时
(三)查询双方挂账金额
点击”报表数据”后,点击“筛选”
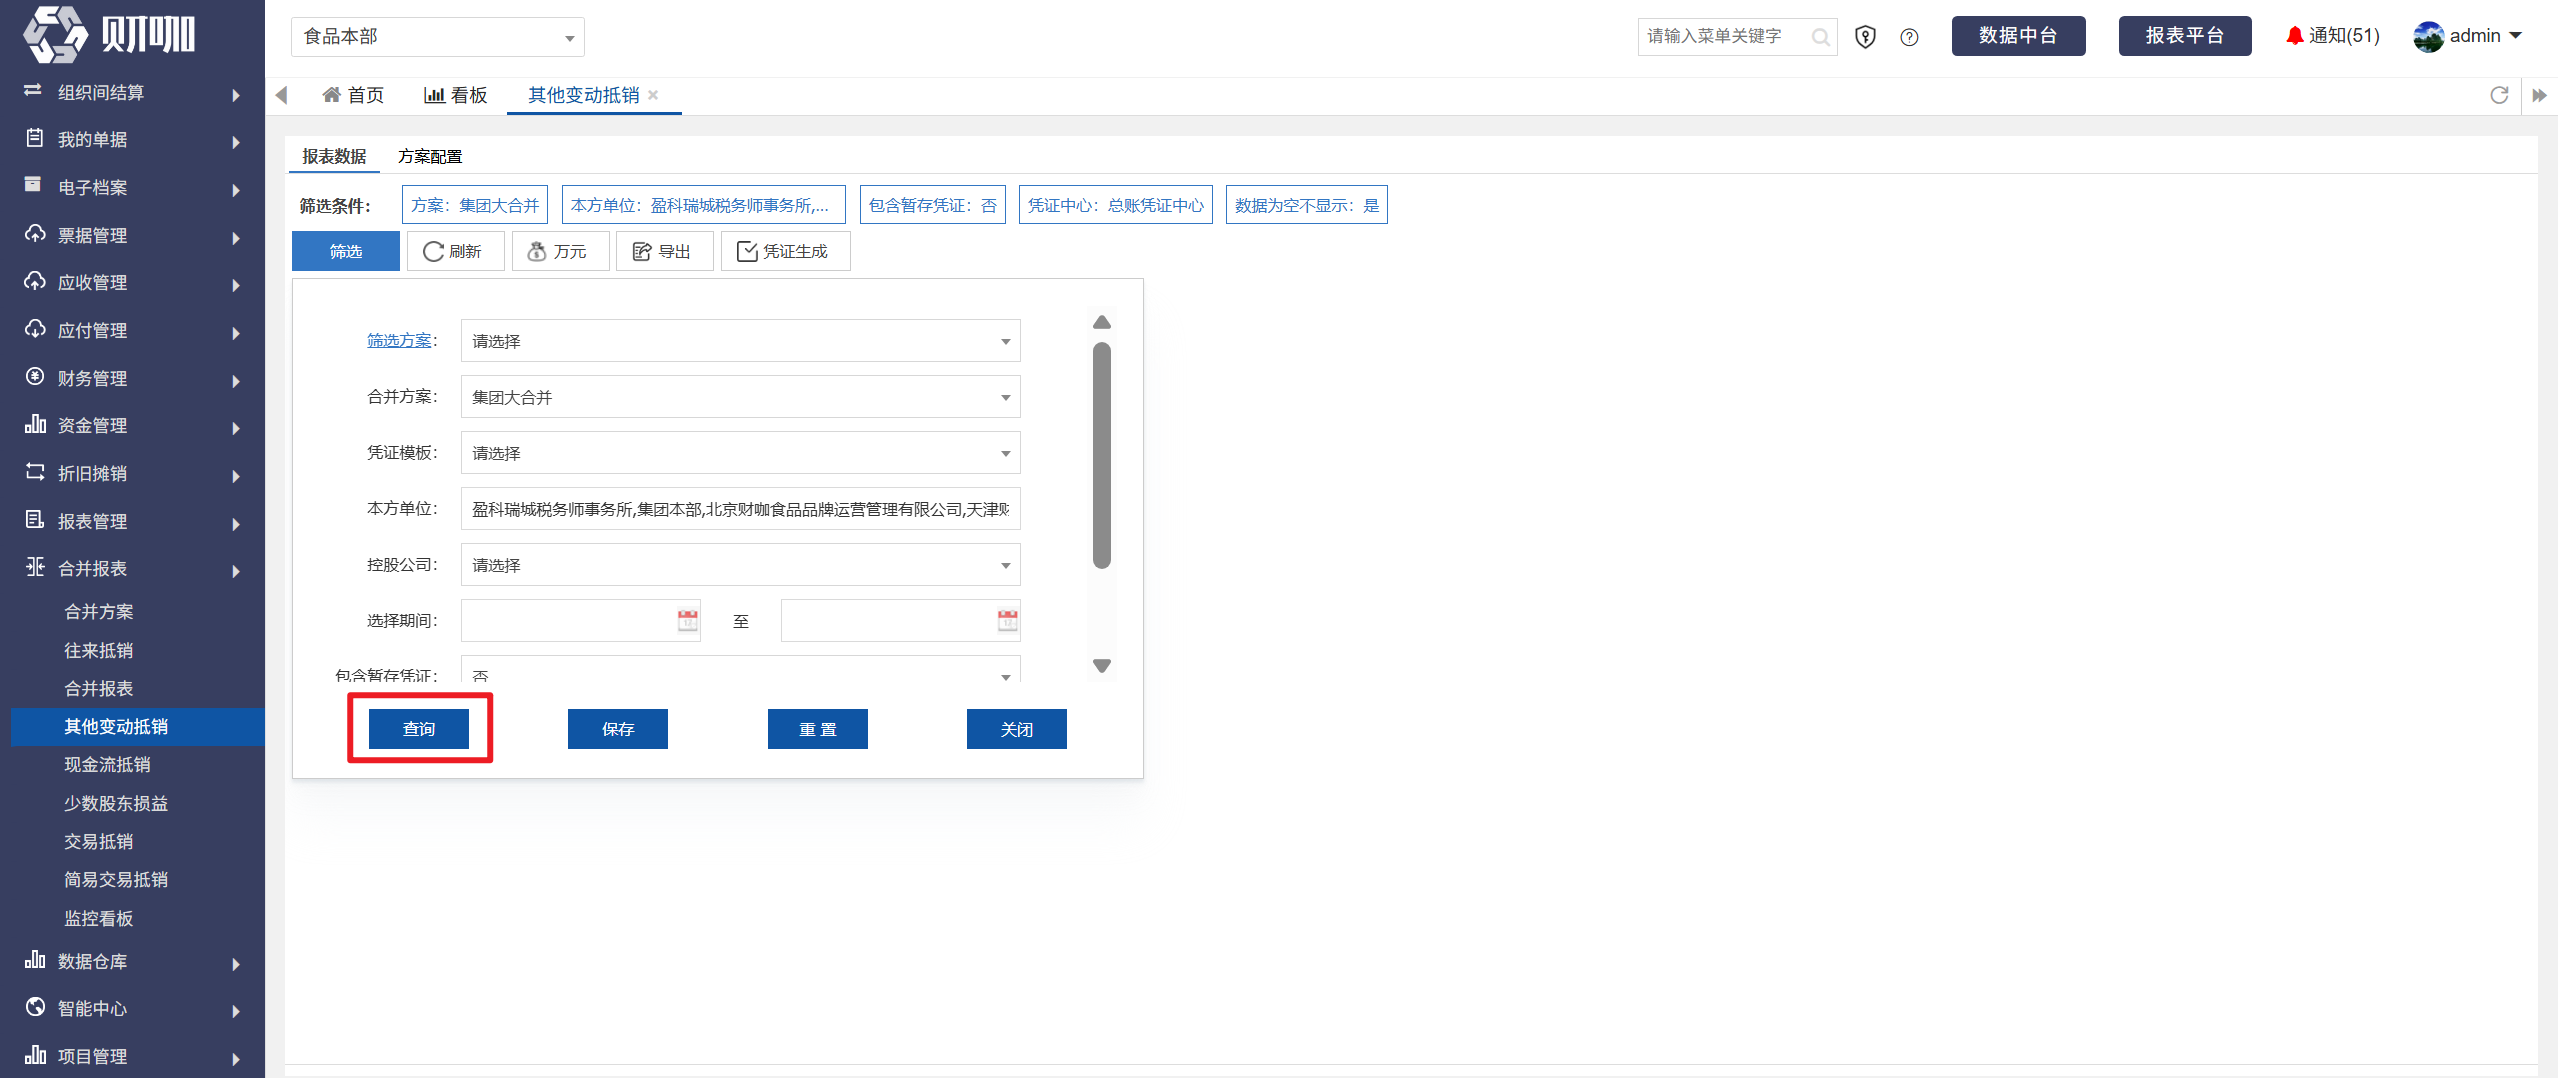
在弹出界面设置查询条件后,点击“查询”
如经常使用相同的查询条件查询,可设置筛选方案,按筛选方案查询
详见:通用功能介绍-筛选方案
筛选条件说明如下:
1、合并方案
必选,选择合并报表-合并方案里的抵销方案
2、凭证模板
非必选,设置查询的凭证模板的相关数据
如未设置,查询所有其他变动抵销的凭证模板
如设置,仅查询选择的凭证模板的相关数据,单选
3、本方单位
必选,选择合并方案后,系统自动带出,可修改(只能选择拥有权限的主体)
4、控股公司
非必选,如仅需查询小合并数据,可修改为小合并的母公司(只能选择拥有权限的主体)
5、选择期间
必选,即查询的会计期间,注意结束时间不可早于开始时间
6、包含暂存凭证
必选,默认=否
是:查询数据包含暂存、待审批、已审批凭证
否:查询数据不包含暂存凭证
7、凭证中心
必选,即取数来源,可选总账凭证、管理凭证、全部,默认=总账凭证
总账凭证:取数来源为总账凭证中心的凭证
管理凭证:取数来源为管理凭证中心的凭证
全部:取数来源为总账凭证中心、管理凭证中心的凭证
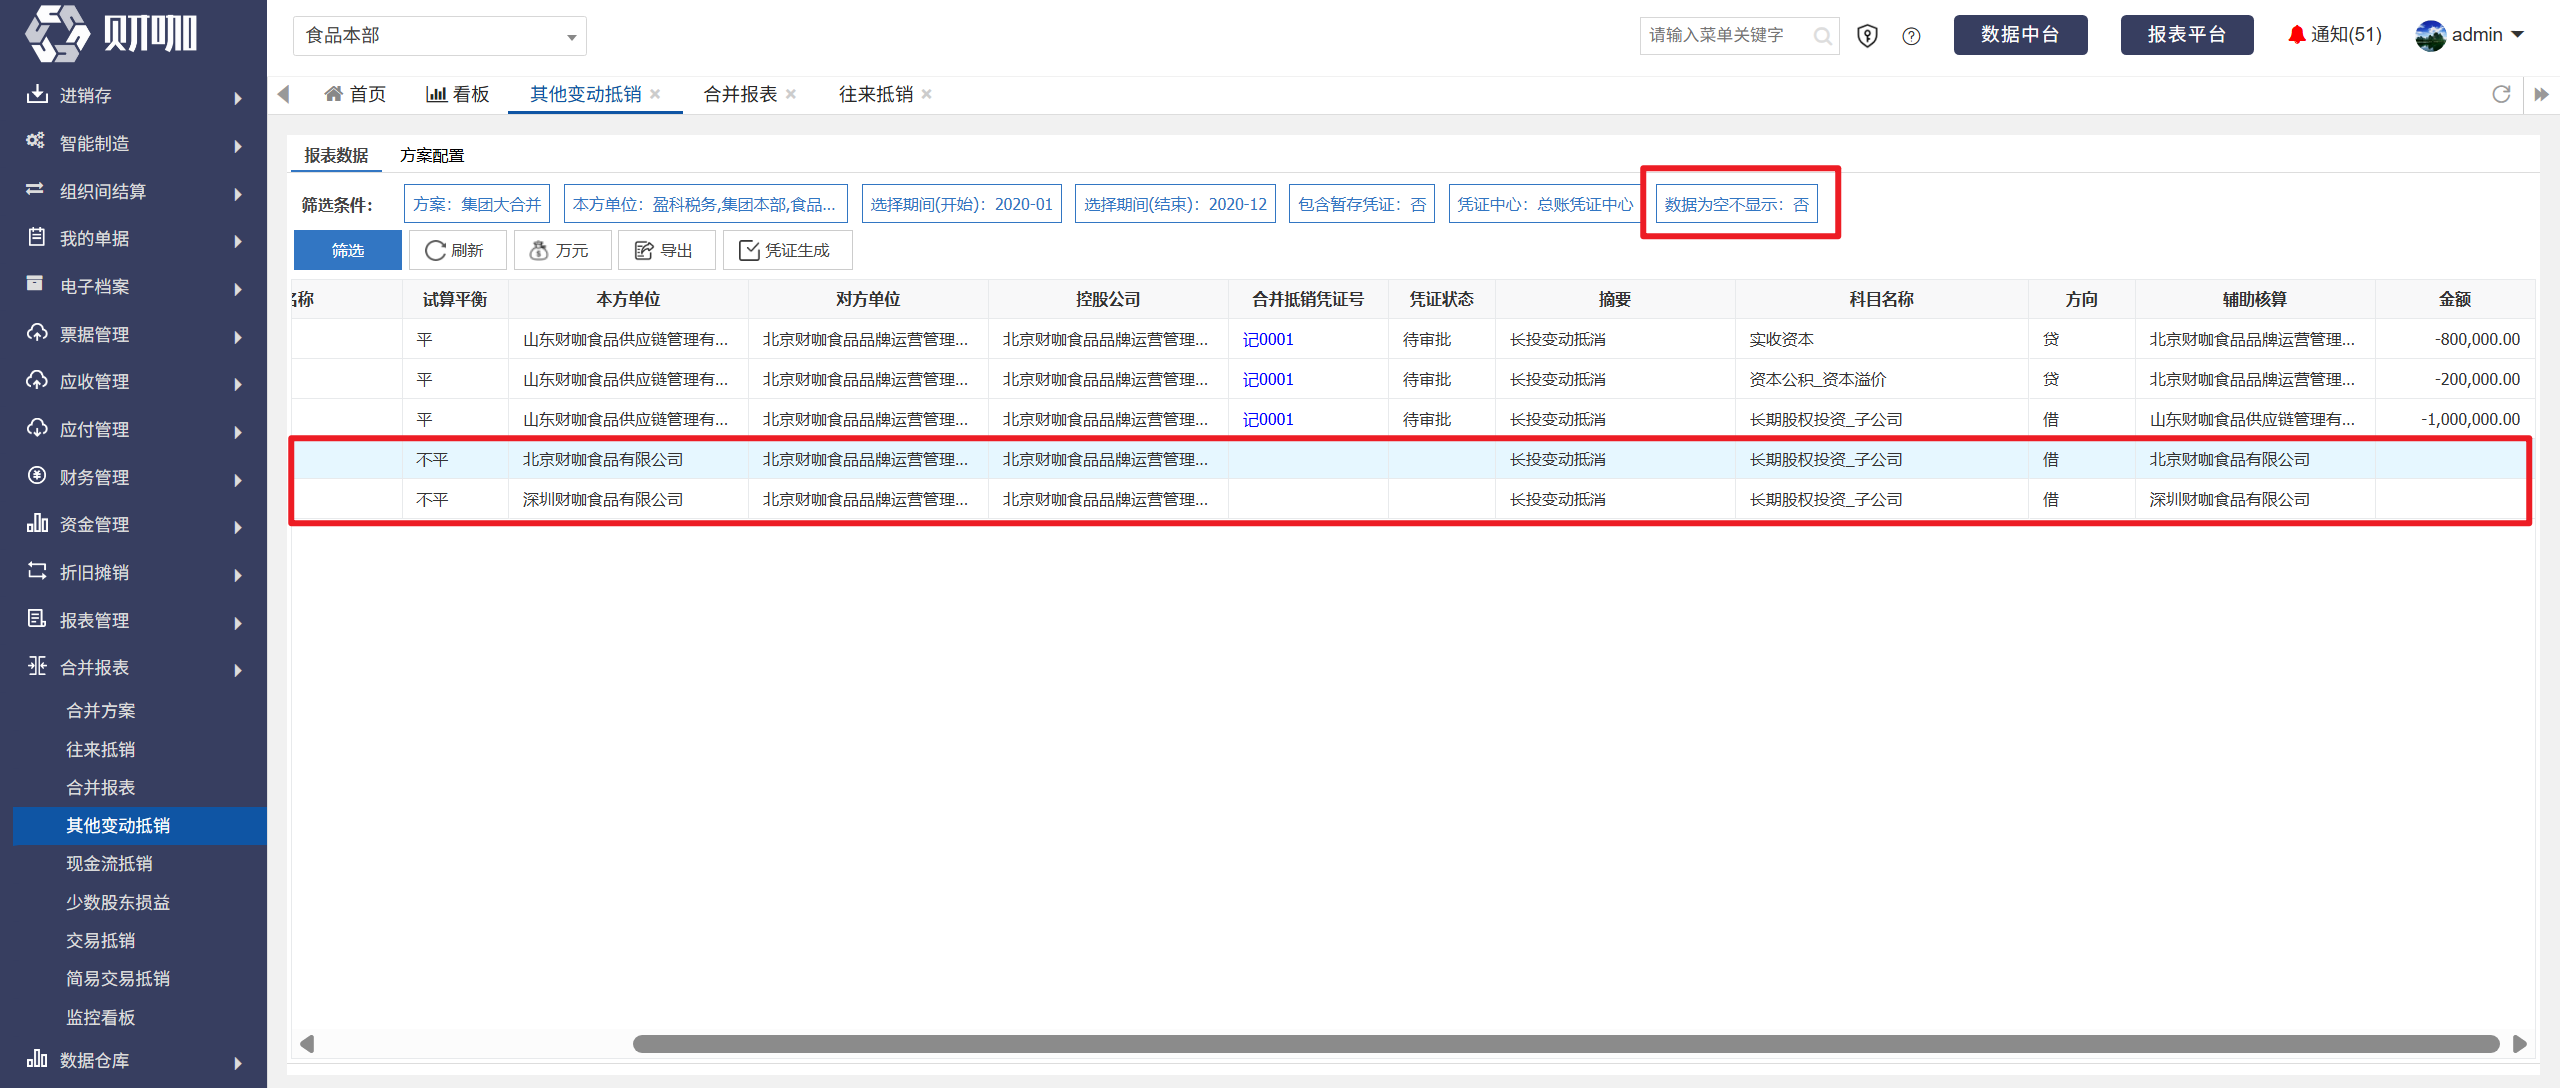
8、数据为空不显示
双方都没有任何科目有数据的记录,是否列示
选择是:至少一方有数据的记录才会列示
选择否:双方都没有数据的记录也会列示
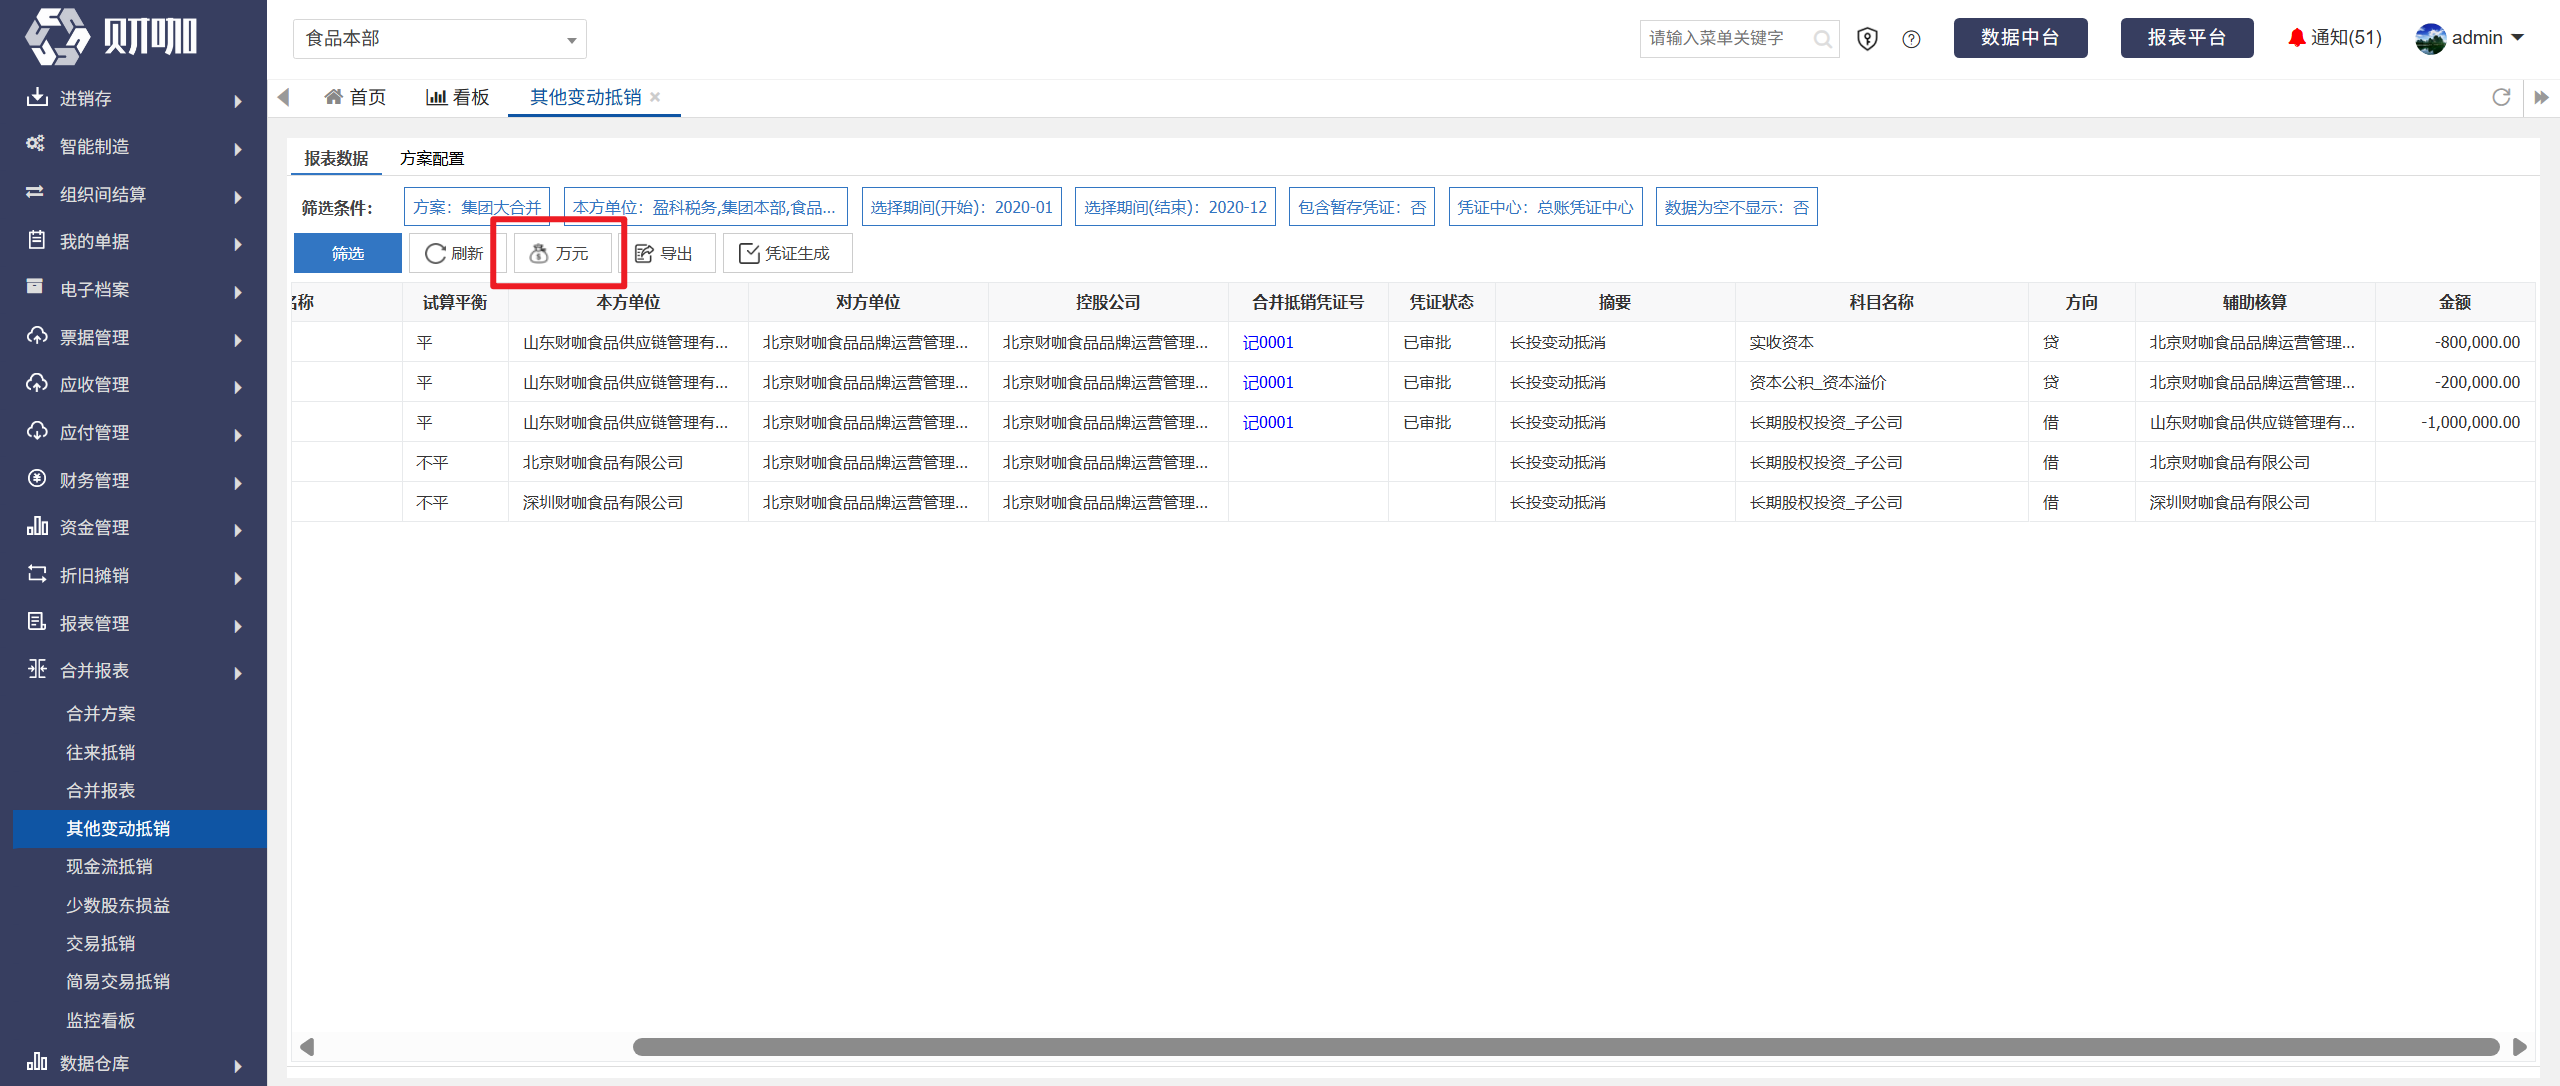
9、以万元为单位列示
默认以元为单元列示,如需以万元为单位列示数据,点击“万元”
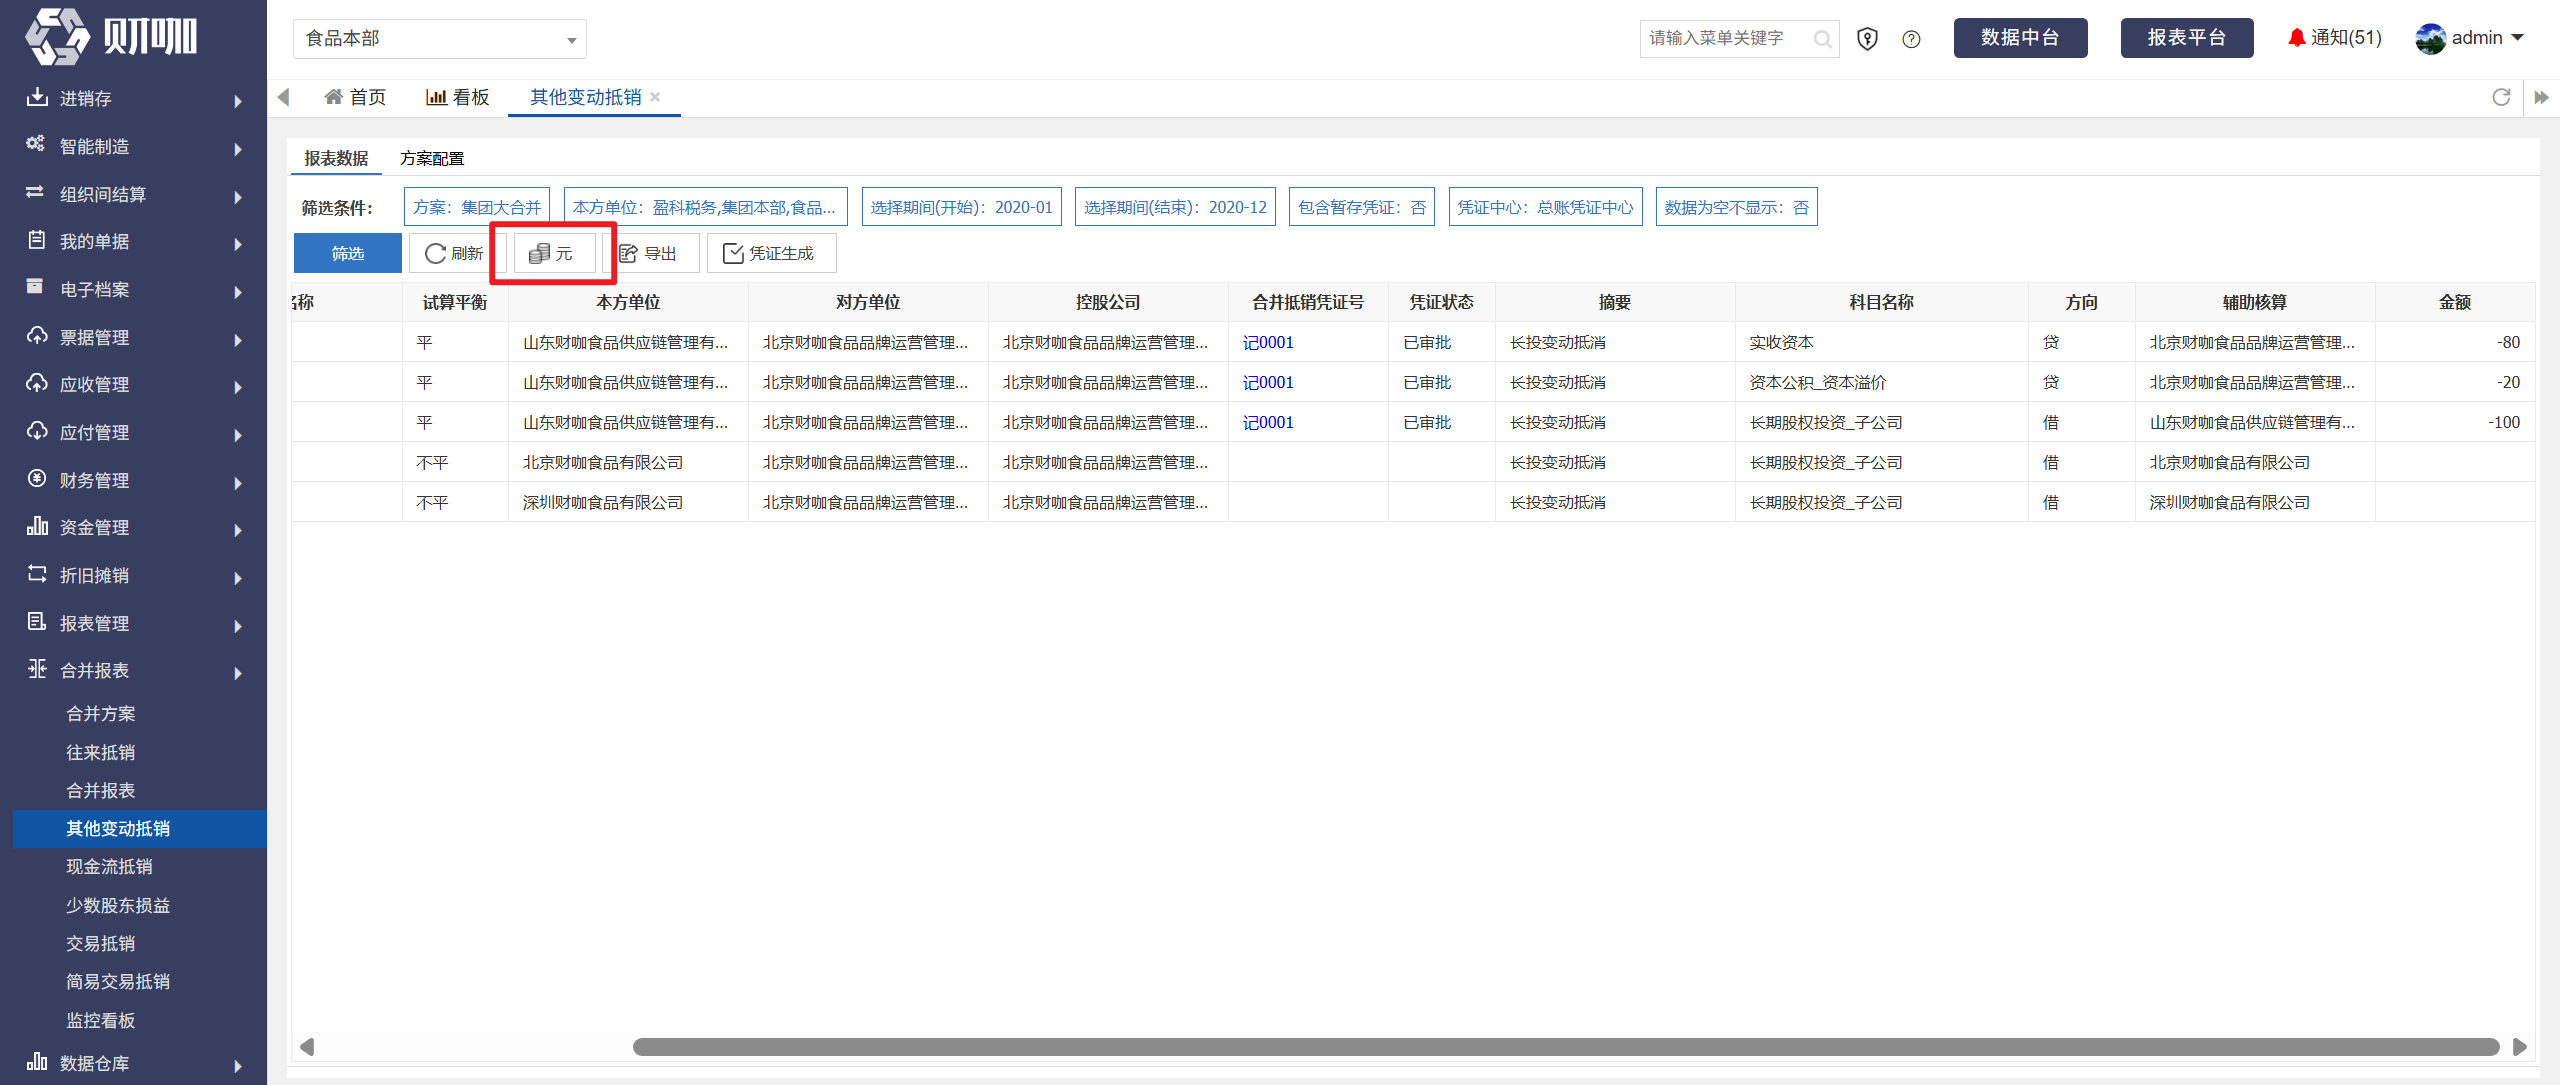
如需以元为单位列示数据,点击“元”
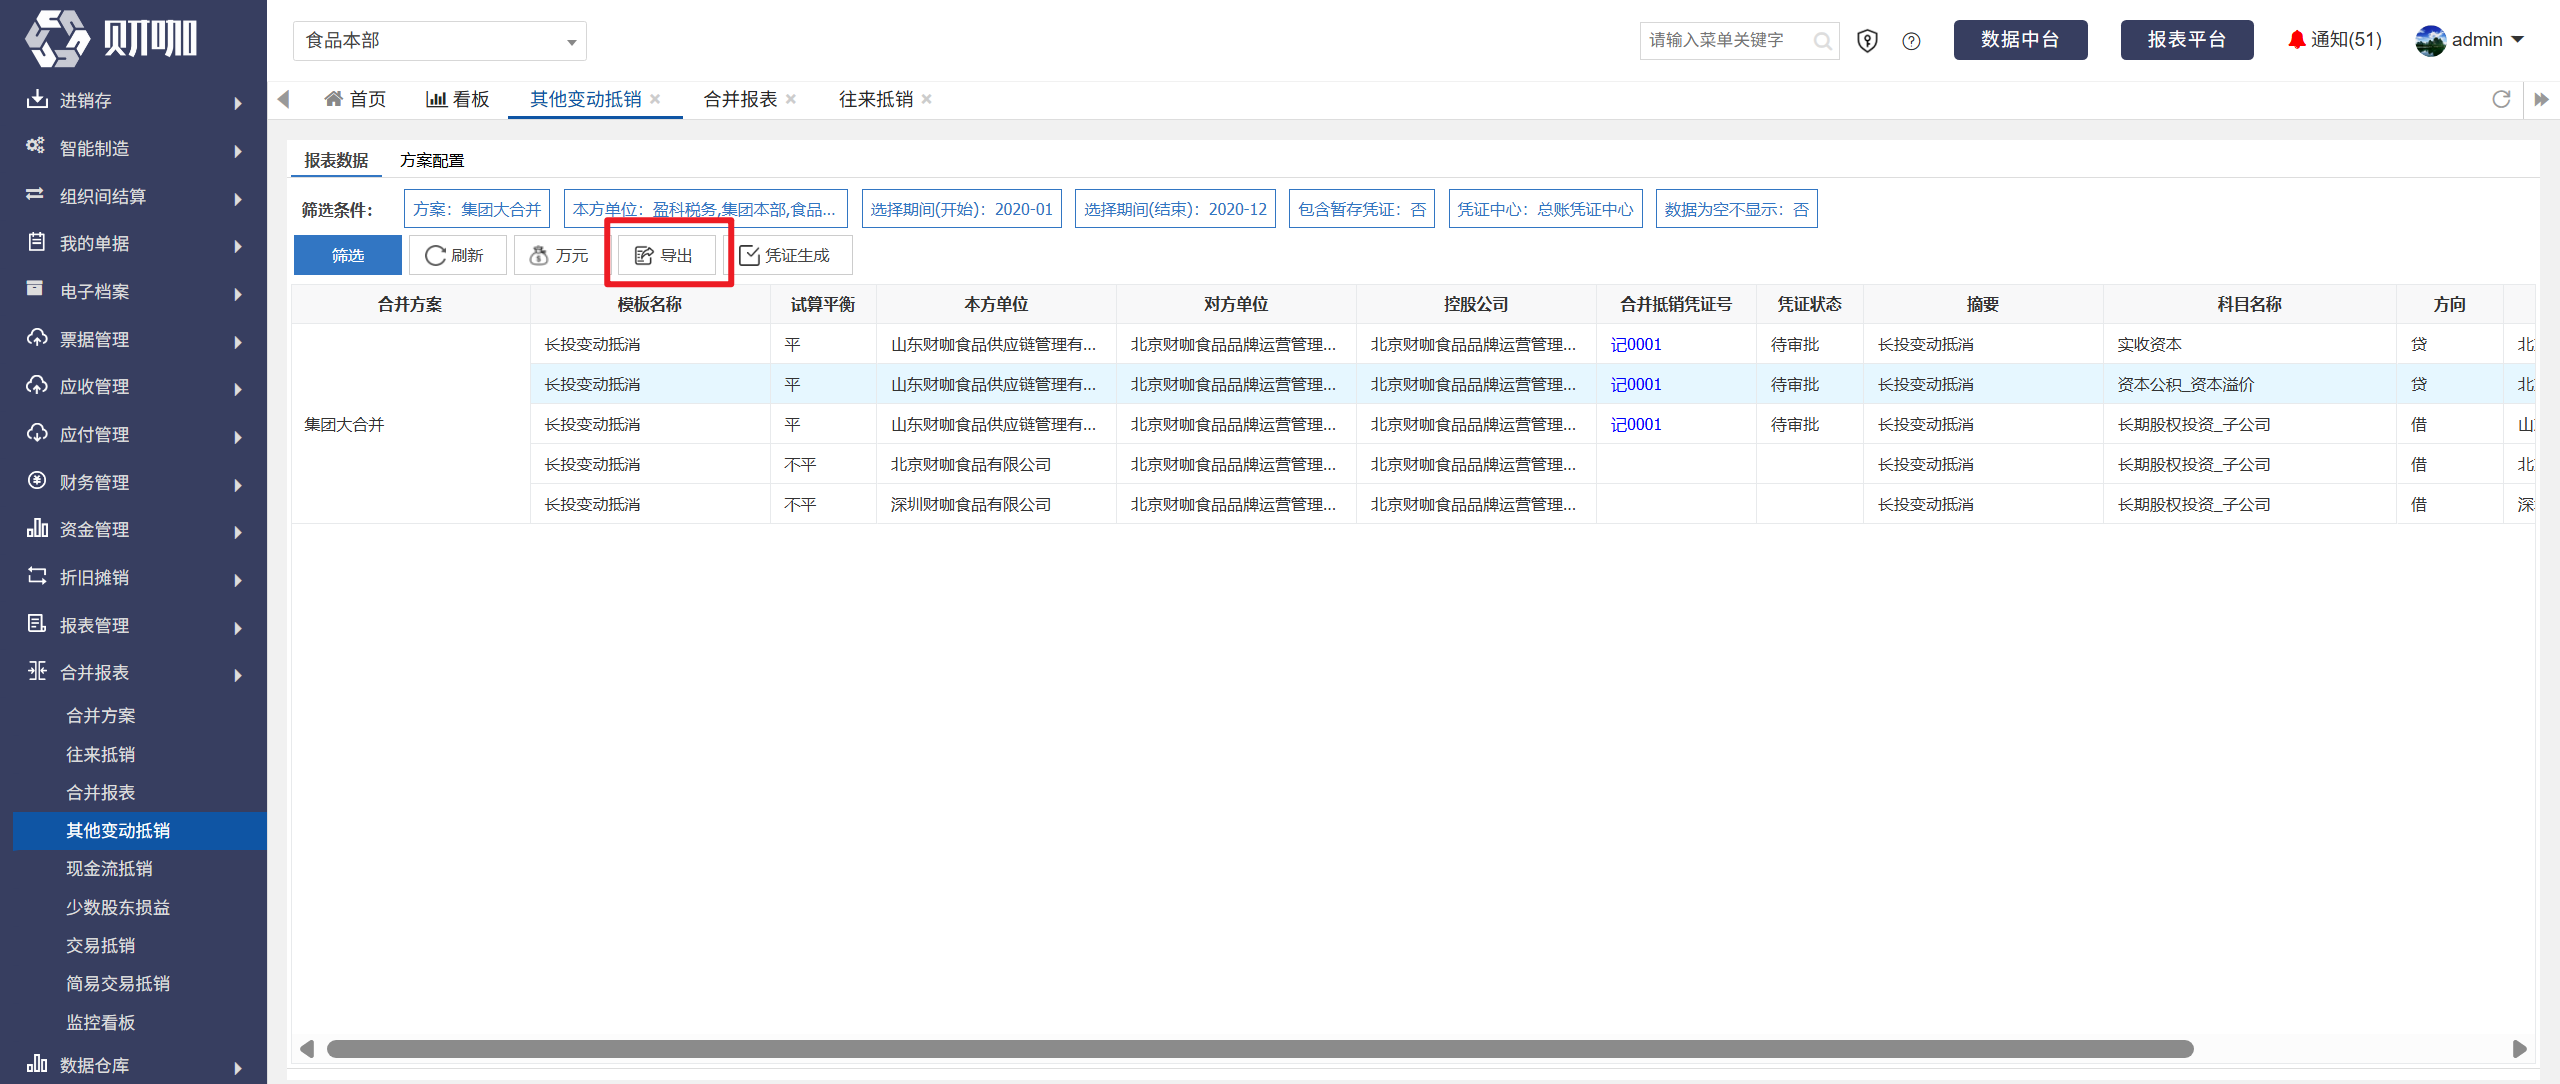
(四)报表导出
查询报表结果后,点击“导出”
(五)生成凭证
1、操作方法
显示查询数据后,点击“凭证生成”
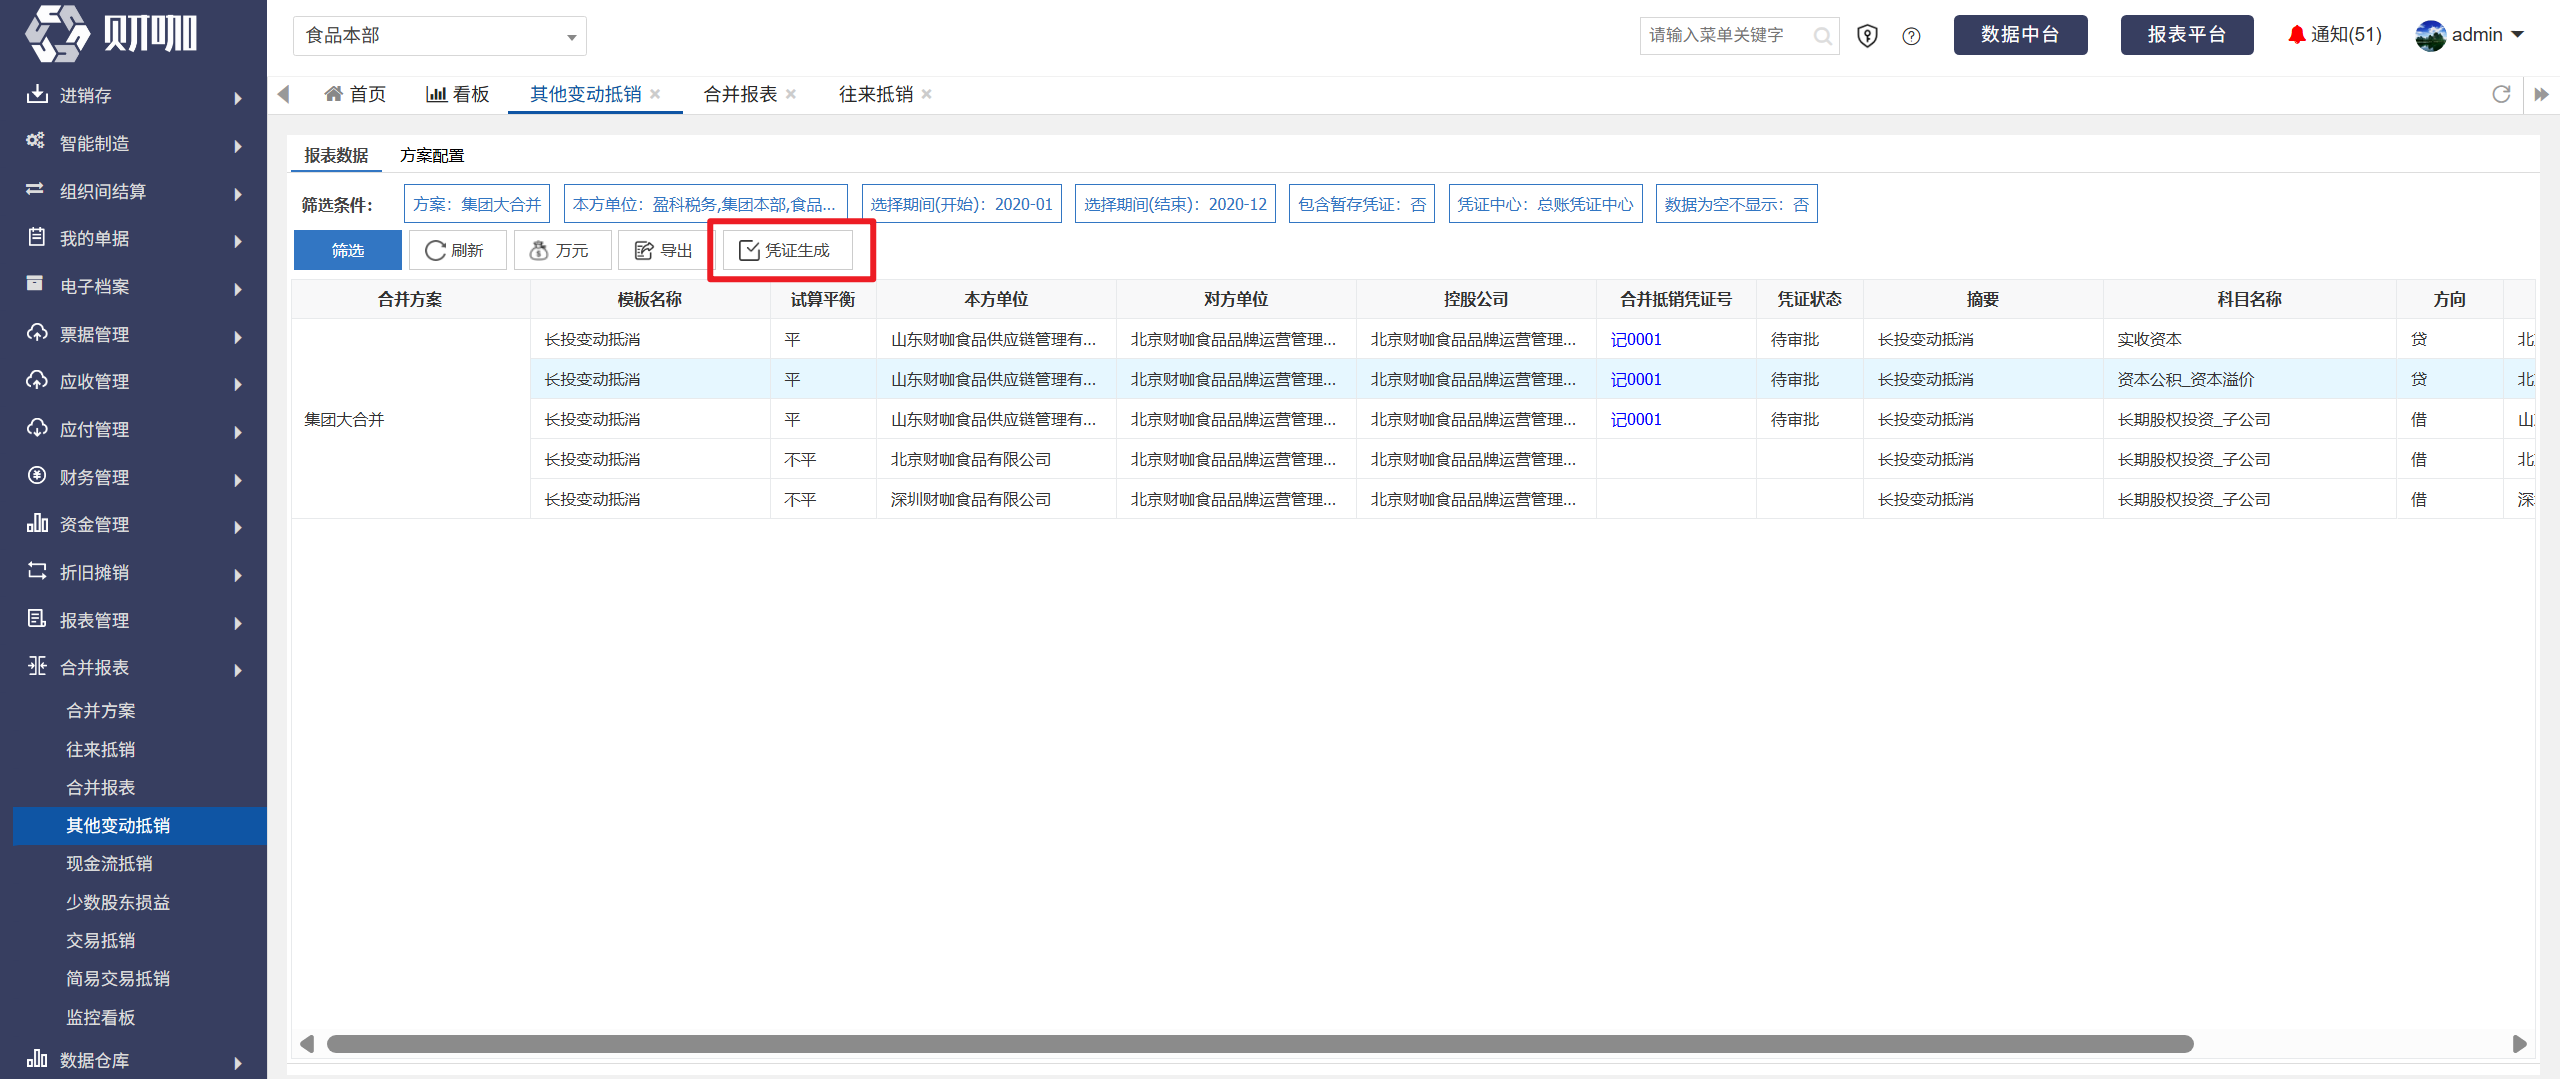
注意:只有试算平衡列示为”平”的记录才可以生成凭证
2、抵销凭证常见问题
(1)抵销凭证在哪个账簿生成?
当前筛选条件中,设置的合并方案中的合并抵销账簿
举例说明:
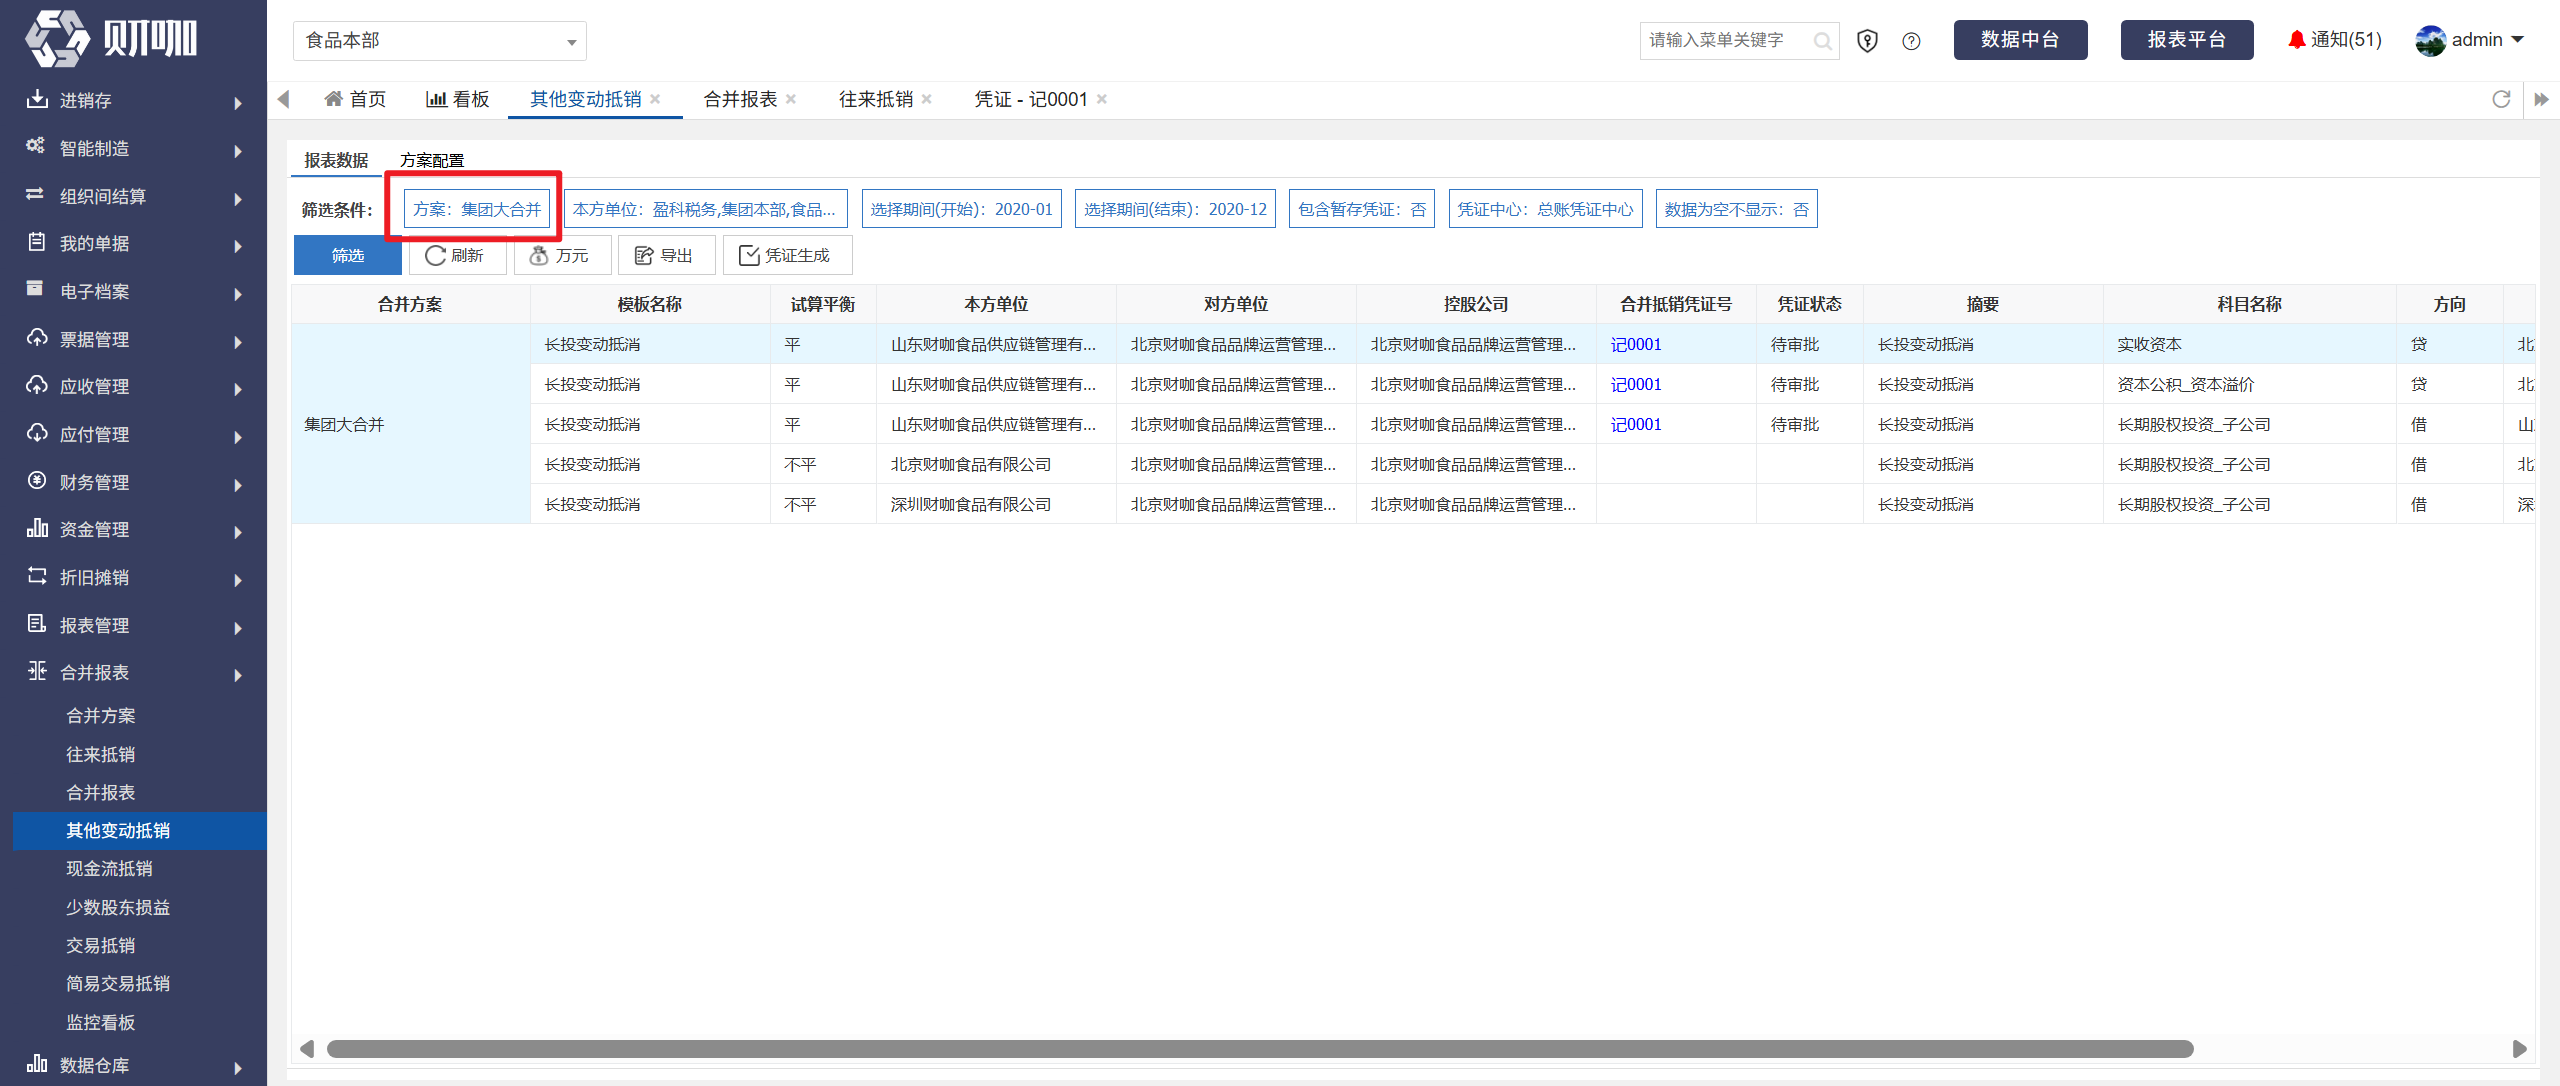
筛选条件中设置的往来抵销方案为“集团大合并”
它归属的合并方案为“集团大合并”
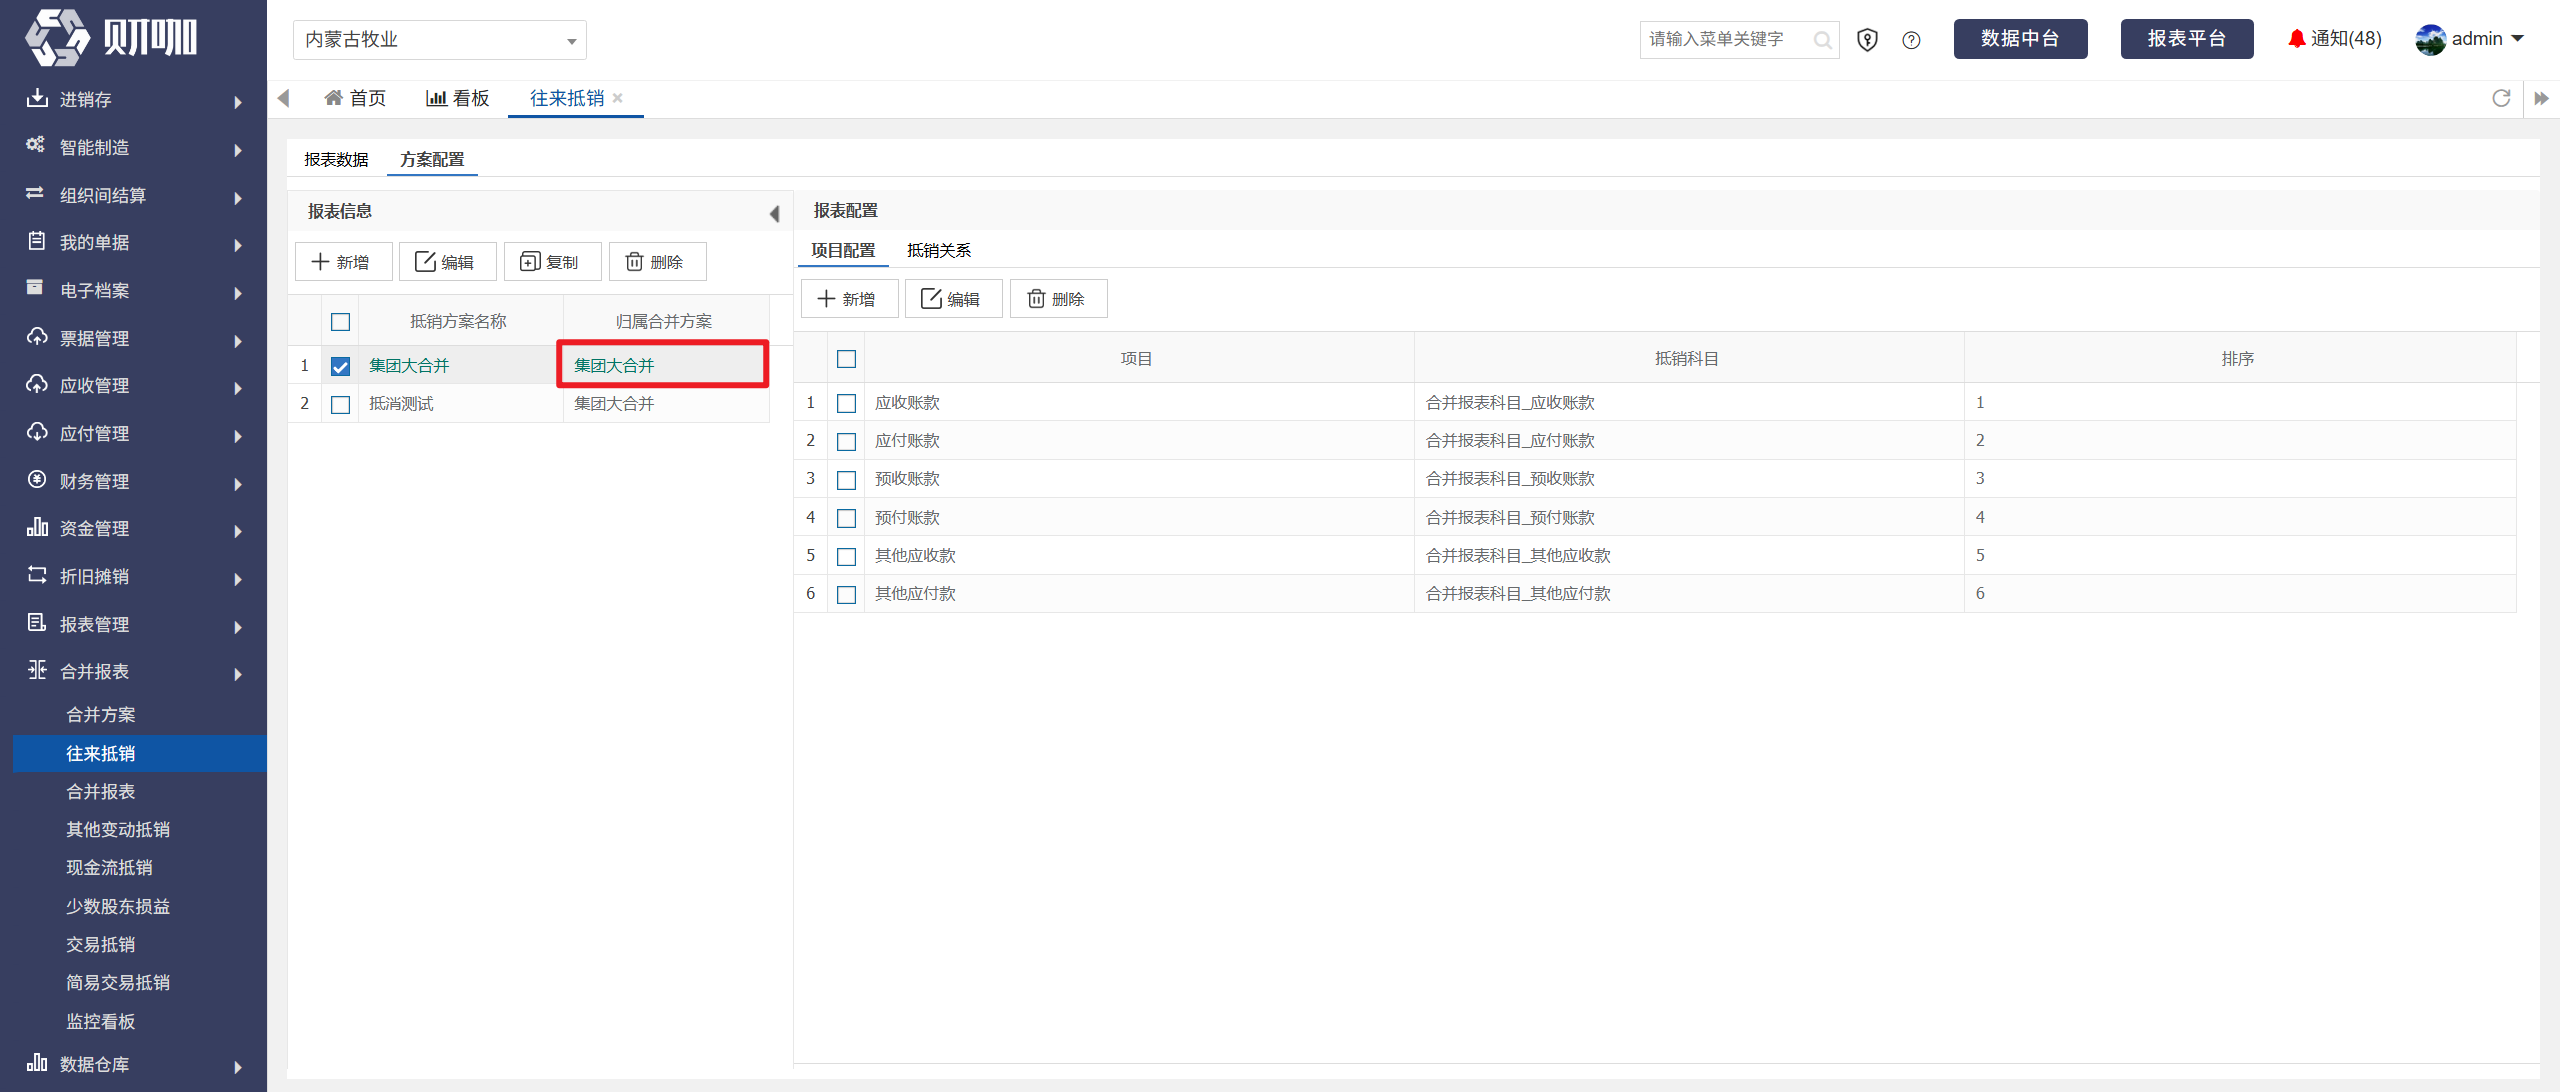
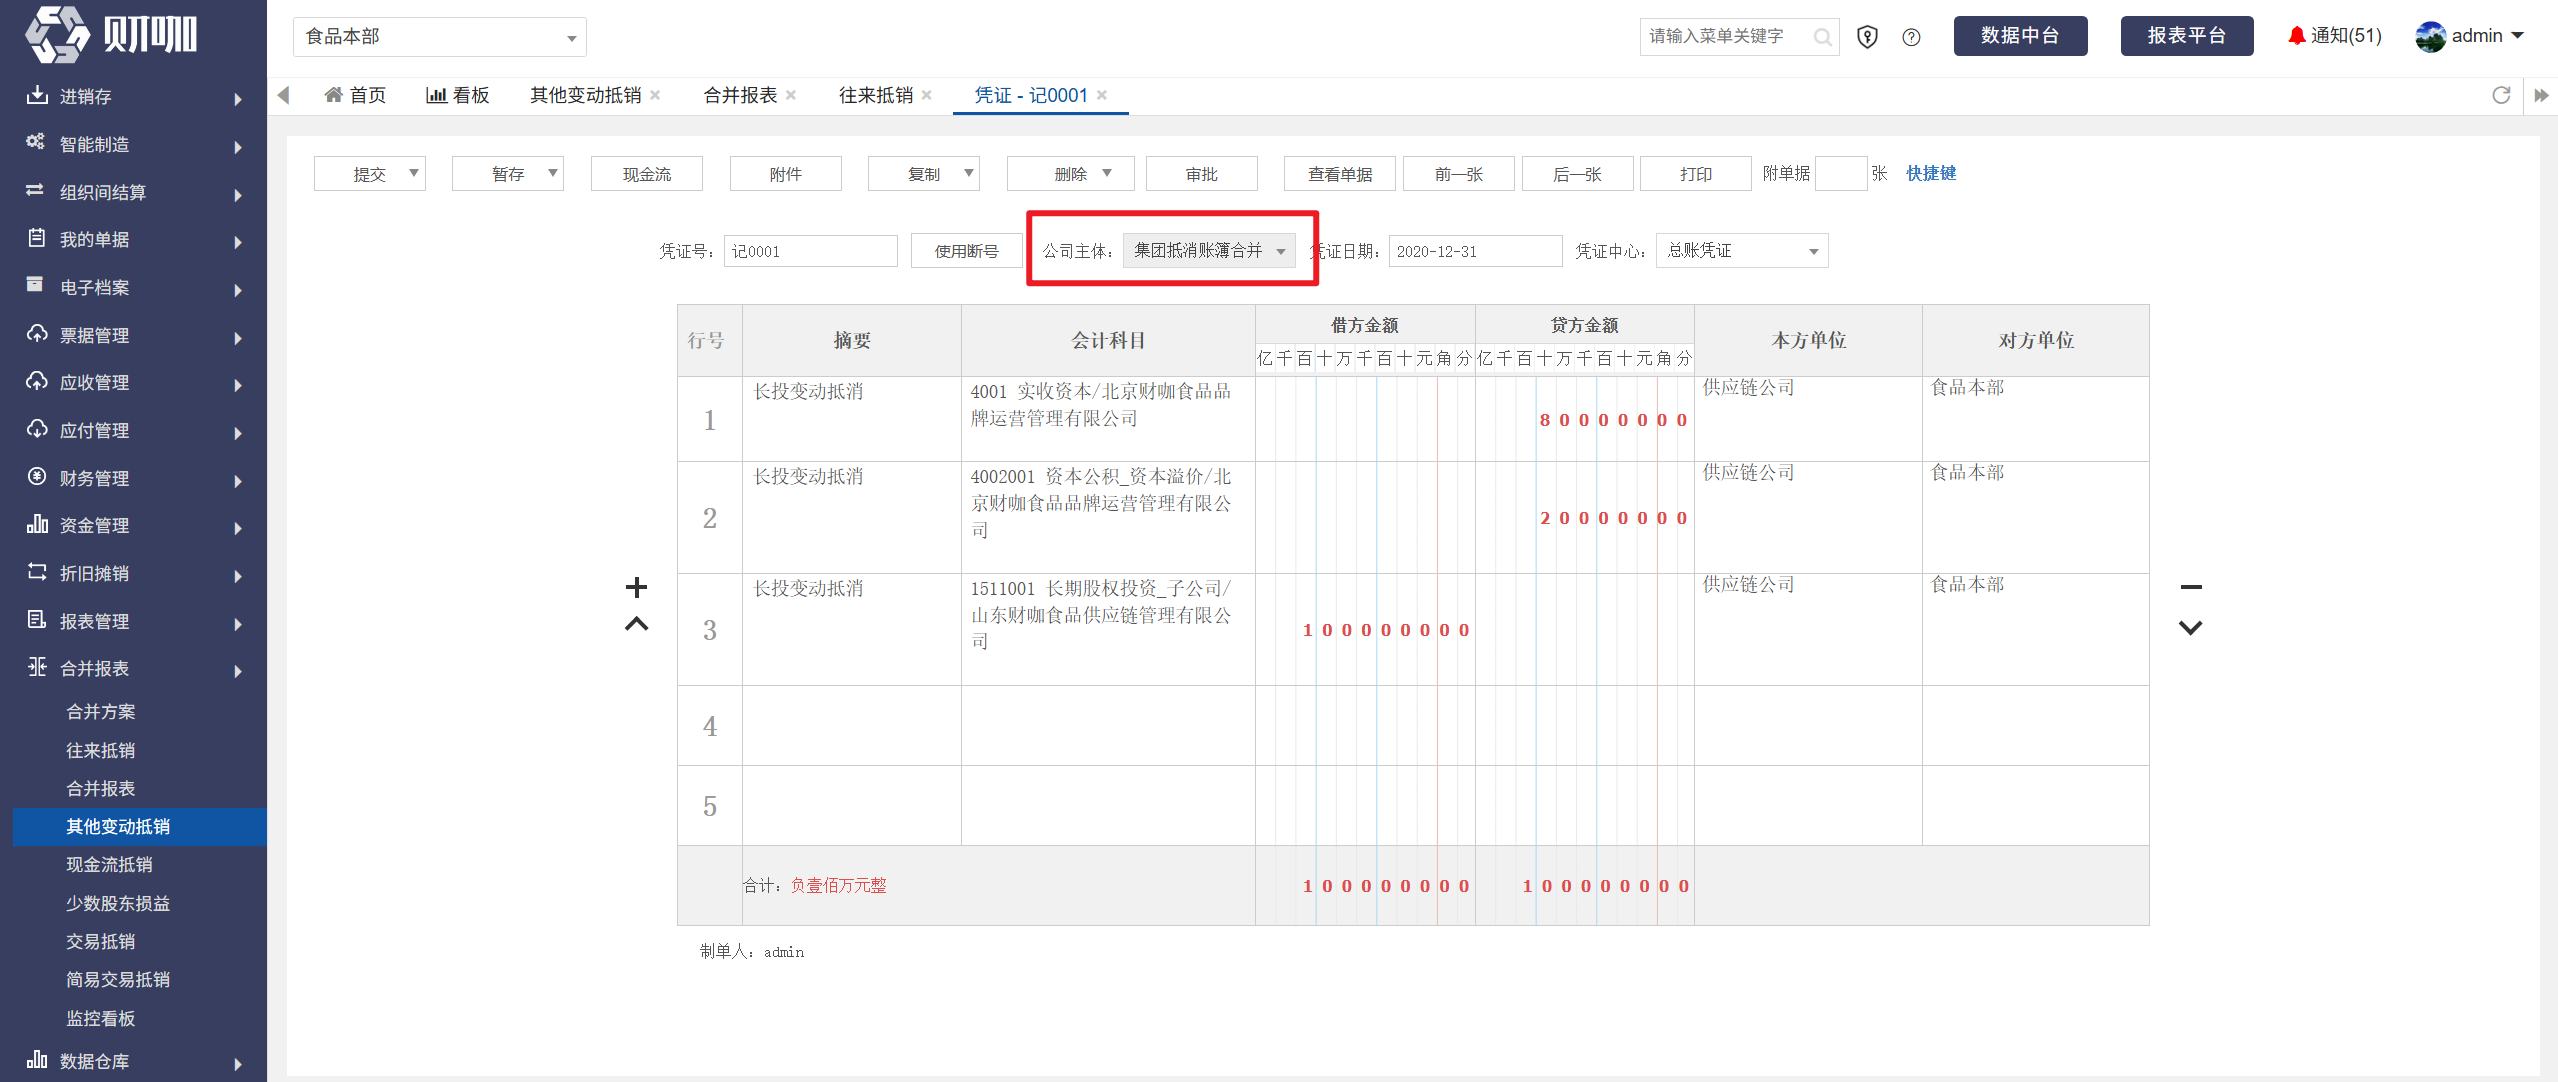
合并方案“集团大合并”中设置的合并抵销账簿为“集团抵销账簿合并”

则其他变动抵销生成的凭证,公司主体=“集团抵销账簿合并”
(2)抵销凭证的凭证日期?
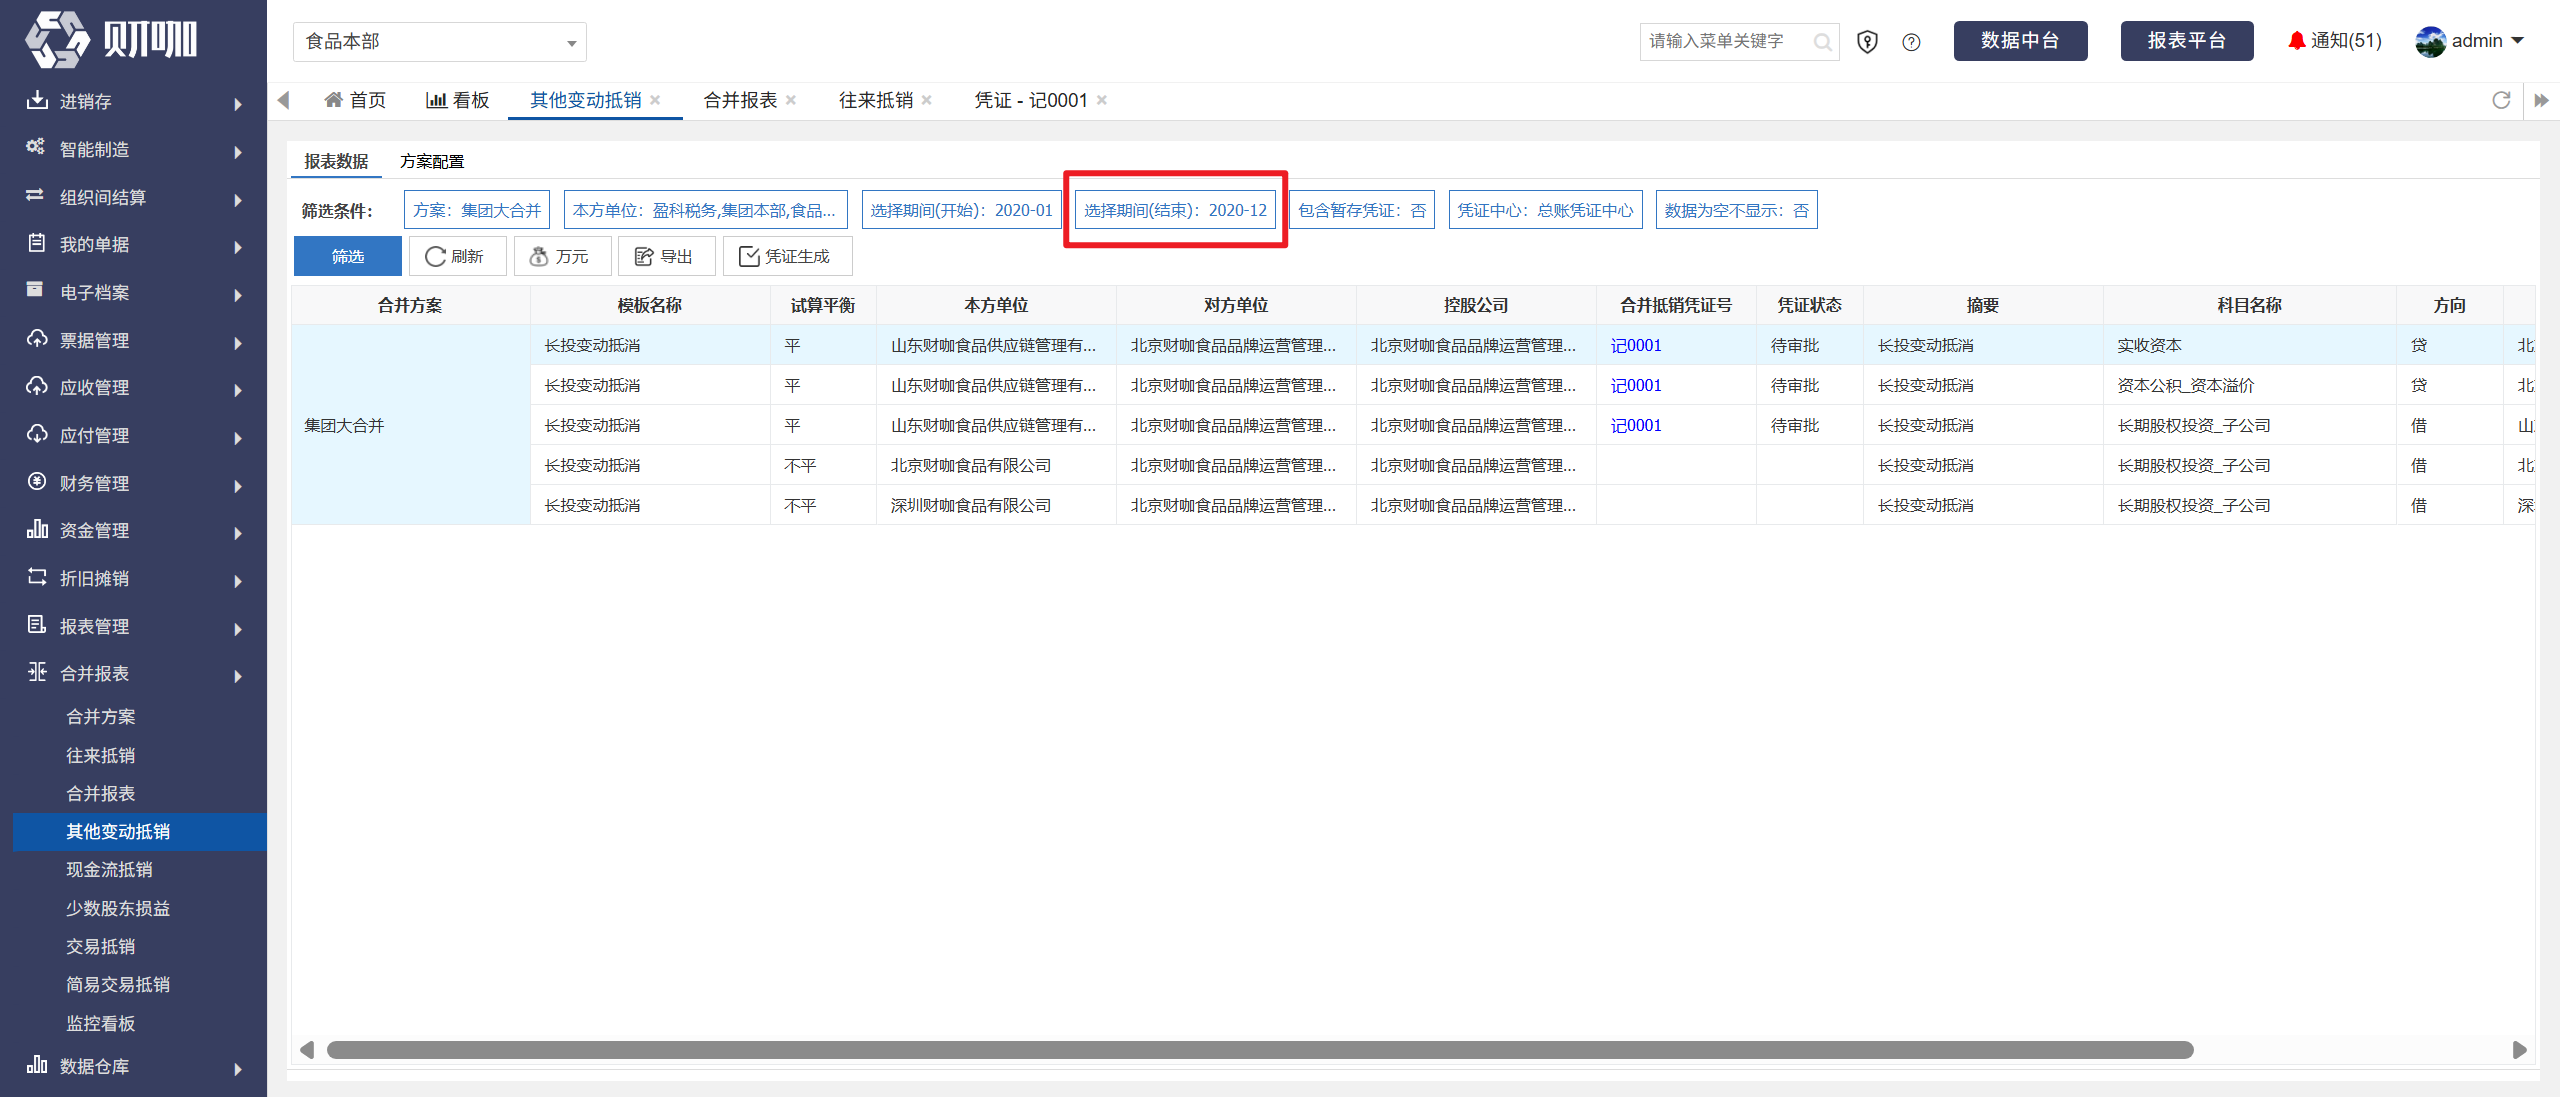
凭证日期=查询结束期间的月末
如当前筛选条件的结束日期为2020年12月,则合并抵销凭证的凭证日期为2020年12月31日
(3)抵销凭证的科目是怎么确定的?
按照其他变动抵销-凭证模板中的设置生成会计科目
(4)已经生成抵销凭证的前提下,可以再次生成吗?
只要该行数据对应的合并抵销凭证状态没有审核通过,就可以再次生成并覆盖原来的凭证
(5)进行权益抵销的时候,凭证模板会考虑商誉吗?
需在合并抵销账簿中手工处理。
原因:子公司账面无商誉数据,凭证模板无法取数。